


Platební brána
Zjistěte, co je platební brána, jak se liší od platebního procesoru a co by měly e-commerce značky zvážit při jejím výběru pro dokončení nákupu....
5 min čtení
Kup teď, zaplať později (BNPL) je možnost financování na místě prodeje, která umožňuje nakupujícím rozdělit nákup na několik menších splátek, často bez úroku, namísto placení celé částky předem. Poskytovatelé jako Klarna, Afterpay a Affirm vyplatí obchodníkovi plnou prodejní částku předem a vybírají splátky přímo od zákazníka, přičemž na sebe berou většinu rizika nesplacení výměnou za poplatek od obchodníka.
Kup teď, zaplať později (BNPL) je možnost financování na místě prodeje, která umožňuje nakupujícím rozdělit nákup na několik menších splátek, často bez úroku, namísto placení celé částky předem. Poskytovatelé jako Klarna, Afterpay a Affirm vyplatí obchodníkovi plnou prodejní částku předem a vybírají splátky přímo od zákazníka, přičemž na sebe berou většinu rizika nesplacení výměnou za poplatek od obchodníka.
Kup teď, zaplať později (BNPL) je krátkodobá možnost financování nabízená na místě prodeje, která umožňuje nakupujícímu obdržet objednávku okamžitě a zároveň ji splácet ve splátkách, nejčastěji rozdělených na čtyři stejné platby každé dva týdny nebo rozložených na několik měsíců u větších nákupů. Popularizovaný poskytovateli jako Klarna, Afterpay, Affirm, PayPal Pay in 4 a Sezzle, stojí BNPL vedle kreditních karet, debetních karet a digitálních peněženek jako platební metoda u pokladny. Rozlišujícím znakem je, kdo na sebe bere riziko: poskytovatel BNPL vyplatí obchodníkovi plnou hodnotu objednávky předem a následně spravuje vybírání splátek od zákazníka, přičemž na sebe bere většinu rizika nesplacení. Pro nakupující mění BNPL nákup za 200 USD na čtyři platby po 50 USD, často bez úroku, pokud jsou splátky hrazeny včas. Pro obchodníky funguje jako přijetí mírně dražšího kartového typu platby výměnou za dokončený prodej, který by se jinak nemusel uskutečnit.
Mechanika je u většiny poskytovatelů konzistentní, i když se splátkové kalendáře a úvěrové posouzení liší. Při pokladně si nakupující vybere možnost BNPL namísto karty. Poskytovatel provede rychlé schvalovací ověření, často měkký úvěrový dotaz, který neovlivní kreditní skóre nakupujícího, a vrátí okamžité rozhodnutí. Pokud je schválen, nakupující se zaváže ke splátkovému kalendáři a dokončí objednávku. Na pozadí je obchodníkovi vyplacena celková částka objednávky minus transakční poplatek, obvykle do jednoho až tří pracovních dnů, přesně jako kdyby byla provedena platební karta. Poskytovatel BNPL pak přebírá úkol účtovat propojené kartě nebo bankovnímu účtu zákazníka každou zbývající splátku, včetně řešení zmeškaných plateb, poplatků z prodlení a vymáhání.
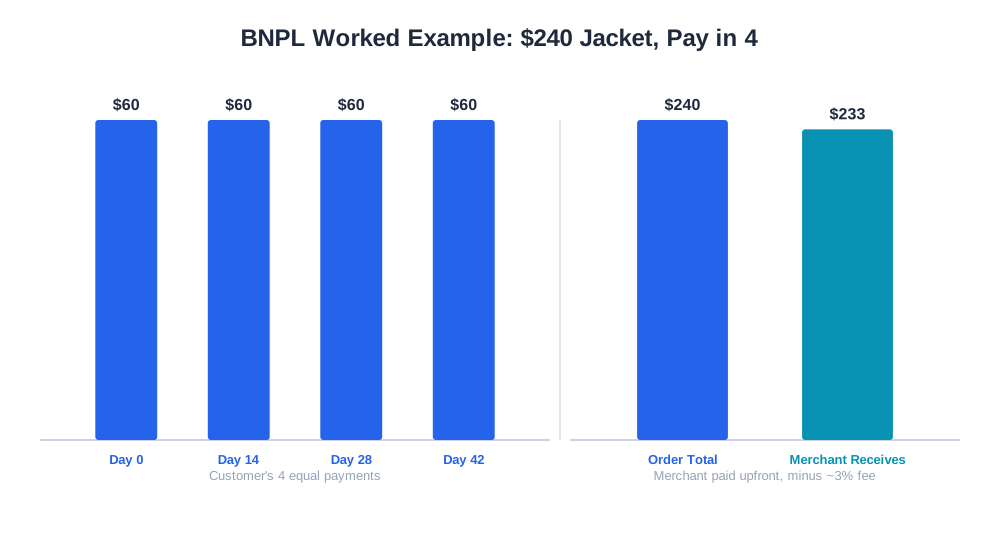
Příklad: zákazník si koupí bundu za 240 USD pomocí plánu „Zaplať na 4 splátky". Obchodník obdrží přibližně 233 USD po odečtení hypotetického 3% poplatku BNPL, což je připsáno do jednoho až dvou dnů. Zákazník zaplatí 60 USD při pokladně a další tři splátky po 60 USD každé dva týdny. Pokud zákazník zmešká platbu, je to problém vymáhání poskytovatele, nikoli obchodníka; obchodník již své peníze obdržel a objednávka již byla odeslána.
BNPL se stal standardní možností u pokladny, protože mění nákupní psychologii na okraji. Rozdělení ceny na menší částky snižuje vnímaný závazek nákupu, což může urychlit prodeje, které by nakupující jinak opustili nebo odložili. Obchodníci, kteří přidají BNPL, běžně pozorují zvýšení průměrné hodnoty objednávky, zejména u kategorií uvážených nákupů, jako je nábytek, elektronika a oblečení, kde položka za 300 USD působí dostupněji, když je rozdělena na čtyři platby po 75 USD. BNPL může také rozšířit okruh potenciálních zákazníků na nakupující, kteří raději nepoužívají revolvingové kreditní karty, a může snížit opouštění košíku mezi cenově citlivými segmenty, které váhaly u platebního kroku právě kvůli cenovému šoku.
Kompromisem jsou náklady a skladba. Transakční poplatky BNPL jsou vyšší než standardní zpracování karet, takže nárůst hodnoty objednávky a konverze musí převážit nad dodatečným procentem poplatku, aby se to vyplatilo. Některé kategorie, zejména diskreční móda, také zaznamenávají vyšší podíl vrácených BNPL objednávek, protože nízký počáteční závazek, který pomáhá uzavřít prodej, může také vést k častějším impulzním nákupům a přeobjednávání (nákup více velikostí s úmyslem ponechat si jednu).
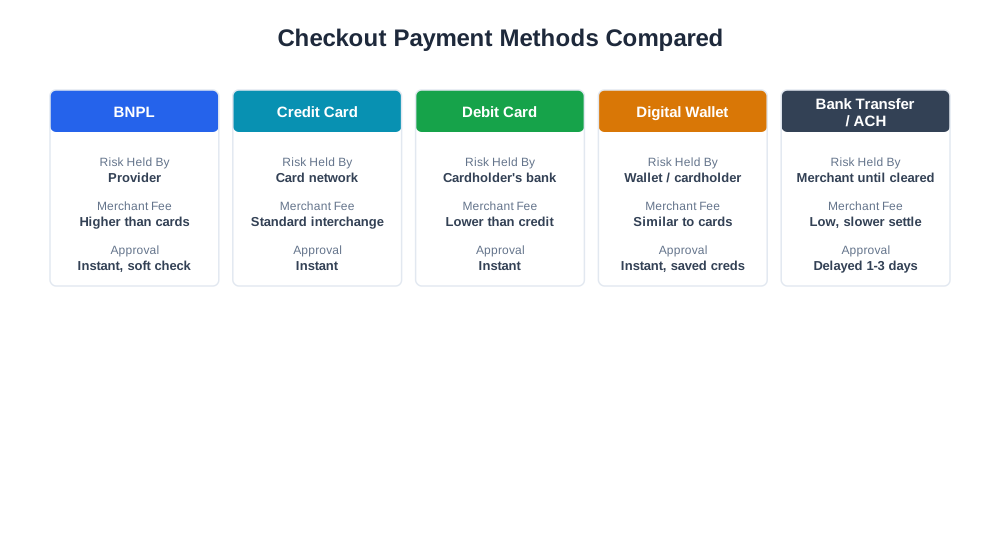
| Metoda | Riziko nese | Poplatek pro obchodníka | Rychlost schválení | Typické použití |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Poskytovatel | Vyšší než u karet | Okamžité, měkký check | Uvážené nákupy, položky s vyšší AOV |
| Kreditní karta | Síť / vydavatel karty | Standardní interchange | Okamžité | Univerzální, všechny velikosti objednávek |
| Debetní karta | Zůstatek na účtu držitele | Nižší než u kreditní | Okamžité | Cenově uvědomělí nakupující |
| Digitální peněženka (Apple Pay, PayPal) | Poskytovatel / držitel karty | Podobné jako u karet | Okamžité, uložené údaje | Nízkofrikční opakovaný nákup |
| Bankovní převod / ACH | Obchodník (do vyrovnání) | Nízký, ale pomalejší | Zpožděné (1-3 dny) | Větší B2B nebo velkoobchodní objednávky |

Získávejte nejnovější poznatky o zmínkách v AI, monitoringu značky a optimalizačních strategiích.
Vzhledem k tomu, že AI nákupní asistenti jako ChatGPT Shopping, Perplexity Shopping a Amazon Rufus zobrazují doporučení a srovnání produktů, stává se flexibilita plateb stále více součástí toho, co se srovnává vedle ceny a rychlosti dopravy. Nakupující, který se ptá AI asistenta na srovnání dvou podobně cenově dostupných produktů, může vidět dostupnost splátek jako rozlišovací faktor, zejména u dražších kategorií, kde je adopce BNPL nejvyšší. Obchodníci, kteří jasně uvádějí dostupnost BNPL v produktových feedech a strukturovaných datech, poskytují AI asistentům i tradičnímu vyhledávání úplnější obrázek o skutečných nákladech na vlastnictví, což může ovlivnit, která možnost bude doporučena.
Na analytické straně může reporting AmICited eshop_get_order_mix rozčlenit objednávky podle platební metody, což umožňuje zjistit, zda BNPL pokladny konvertují v jiné míře než kartové pokladny, zda mají vyšší nebo nižší průměrnou hodnotu objednávky a jaká je jejich míra vrácení. Tato viditelnost je důležitá, protože BNPL poplatek, který vypadá draze izolovaně, může být stále čistým ziskem, jakmile se započítá přírůstková konverze a zvýšení hodnoty objednávky, nebo čistou ztrátou, pokud míra vrácení v dané kategorii zisk smaže.
Častou chybou je přidání BNPL a jeho hodnocení pouze podle položky poplatku, bez měření nárůstu konverze a AOV, který přináší; obchodník, který se dívá na dodatečné náklady na zpracování izolovaně, často dojde k závěru, že BNPL nestojí za to, zatímco celkový obrázek včetně zachráněných prodejů vypráví jiný příběh. Dalším častým problémem je jednotné nasazení BNPL napříč všemi produktovými kategoriemi namísto selektivní propagace; levné impulzní položky zřídka těží ze splátkového rámce a pouze absorbují vyšší poplatek bez změny chování. Někteří obchodníci také nesprávně sladí načasování vyrovnání BNPL ve svém účetnictví a považují výplatu od poskytovatele za identickou s vyrovnáním karty, přestože se struktura poplatků, doby držení a mechanismy vrácení liší natolik, že pokud jsou sloučeny dohromady, zkreslují vykazování marže. Dalším úskalím je ignorování signálu míry vrácení podle platební metody: pokud jsou BNPL objednávky v dané kategorii vráceny výrazně častěji než kartové objednávky, skutečná čistá marže na těchto prodejích může být nižší, než se zdá, dokud se vratky neodečtou. A konečně, některé obchody zobrazují BNPL informace nekonzistentně mezi stránkou produktu a pokladnou, což zcela podkopává psychologický přínos, protože nakupující, který se mentálně zaváže k nákupu v domnění, že jsou splátky k dispozici, a pak možnost u pokladny nevidí, má větší pravděpodobnost, že obchod opustí, než ten, který ji nikdy neočekával.
Začněte sledovat, jak AI chatboti zmiňují vaši značku na ChatGPT, Perplexity a dalších platformách. Získejte užitečné informace pro zlepšení vaší AI prezence.
Zjistěte, co je platební brána, jak se liší od platebního procesoru a co by měly e-commerce značky zvážit při jejím výběru pro dokončení nákupu....
Zjistěte, co je jednoklikové odbavení, jak funguje a jak ovlivňuje konverzi, riziko chargebacku a skladbu platebních metod v e-commerce.
Zjistěte, co je dropshipping, jak tento model plnění objednávek funguje, jaké jsou skutečné marže a rizika, a jak sledovat ziskovost napříč dodavateli dropshipp...
Souhlas s cookies
Používáme cookies ke zlepšení vašeho prohlížení a analýze naší návštěvnosti. See our privacy policy.