


Betalingsgateway
En betalingsgateway er det teknologiske lag, der sikkert indfanger, krypterer og transmitterer en kundes betalingsoplysninger fra en netbutik til betalingsformidleren og kortnetværkene til godkendelse. Det er det, der gør det muligt for en shopper at indtaste et kortnummer eller vælge en digital tegnebog ved checkout og få betalingen godkendt eller afvist inden for sekunder.
Definition af betalingsgateway
En betalingsgateway er den tekniske infrastruktur, der sikkert indfanger en kundes betalingsoplysninger ved checkout og transmitterer dem, krypteret, til den relevante betalingsformidler og kortnetværk til godkendelse. Den fungerer som den digitale ækvivalent til en fysisk kortterminal: når en shopper indtaster et kortnummer eller vælger en digital tegnebog, krypterer gatewayen dataene, sender en godkendelsesanmodning gennem banknetværket og returnerer et godkendt eller afvist svar inden for sekunder. Gateways er en nødvendig infrastruktur for enhver butik, der accepterer onlinebetalinger, og de fleste moderne e-handelsplatforme (Shopify, WooCommerce, BigCommerce såvel som brugerbyggede butikker) integreres med en eller flere gatewayudbydere såsom Stripe, PayPal, Adyen, Braintree eller Authorize.net.
Hvordan en betalingsgateway fungerer
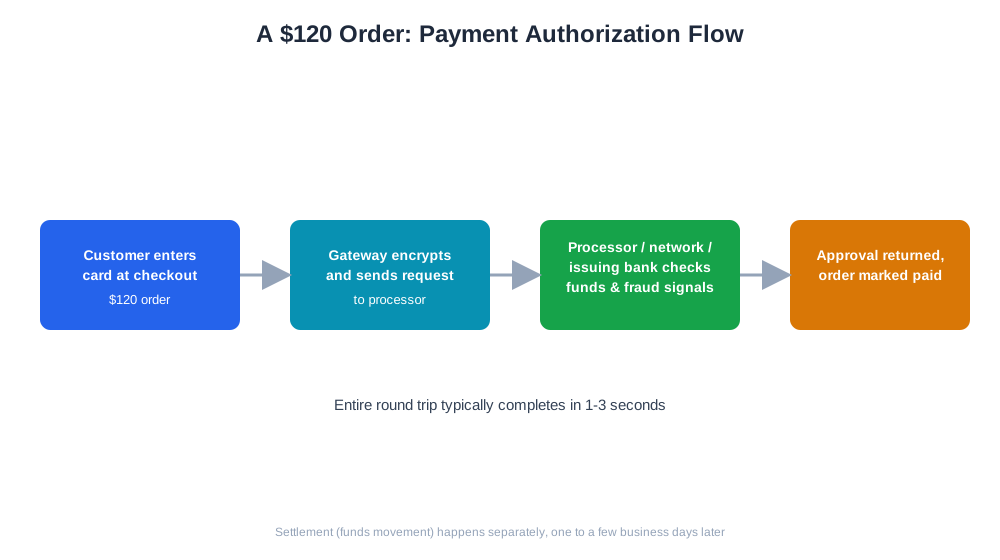
Betalingsflowet gennem en gateway følger generelt en konsistent rækkefølge, uanset hvilken udbyder der bruges. For det første indsender en kunde betalingsoplysninger ved checkout, som gatewayen krypterer, før det overhovedet når butikkens egne servere — dette er centralt for at reducere PCI DSS-overholdelsesbyrden, da rå kortdata ideelt set aldrig passerer gennem systemer, som butikken direkte kontrollerer. For det andet videresender gatewayen den krypterede anmodning til betalingsformidleren, som ruter den til det relevante kortnetværk (Visa, Mastercard osv.) og i sidste ende til kundens udstedende bank. For det tredje tjekker den udstedende bank kontoen for tilstrækkelige midler og svindelsignaler og returnerer derefter en godkendelses- eller afvisningsbeslutning. For det fjerde rejser denne beslutning tilbage gennem samme kæde til gatewayen, som videresender den til butikkens checkoutsiden, typisk inden for et til tre sekunder fra start til slut.
Et konkret eksempel: en kunde køber en ordre på $120 og indtaster deres kort ved checkout. Gatewayen krypterer kortdataene og sender en godkendelsesanmodning gennem formidleren til kortnetværket og den udstedende bank. Banken bekræfter tilstrækkelige midler og ingen svindelmarkører, returnerer en godkendelse, og gatewayen fortæller butikken at markere ordren som betalt — alt sammen før kundens næste sideindlæsning. Afvikling, den faktiske flytning af midler til butikkens bankkonto, sker normalt i en batchproces en til få hverdage senere, adskilt fra godkendelsestrinnet i realtid.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor valg af betalingsgateway betyder noget for e-handelsmærker
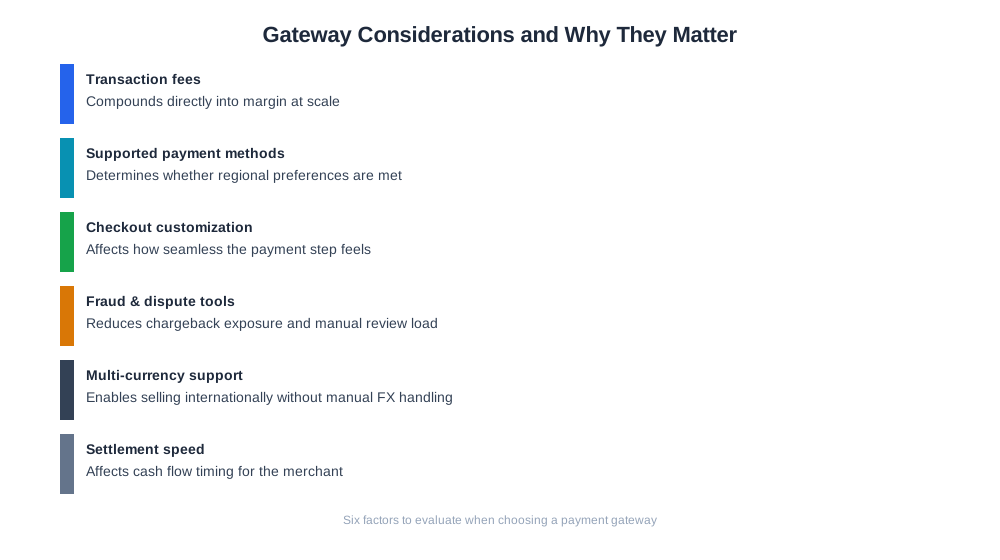
Den betalingsgateway, en butik bruger, påvirker langt mere end om transaktioner gennemføres. Transaktionsgebyrer akkumuleres i stor skala, så en forskel på et procentpoint i gatewaygebyrer kan ændre marginen markant for butikker med høj volumen. Understøttede betalingsmetoder bestemmer, om en butik kan tilbyde de tegnebøger, køb-nu-betal-senere-muligheder eller lokale betalingspræferencer, som et givent marked forventer — en gateway med svag support for en regions foretrukne betalingsmetode kan ubemærket undertrykke konverteringen der, selvom alt andet ved butikken er veloptimeret. Checkout-hastighed og pålidelighed betyder også noget direkte: en gateway med hyppige timeouts eller langsomme godkendelsessvar introducerer præcis den form for sidste-øjebliks-friktion, der forårsager kurvtab.
| Overvejelse | Hvorfor det betyder noget |
|---|---|
| Transaktionsgebyrer | Akkumuleres direkte i marginen i stor skala |
| Understøttede betalingsmetoder | Afgør om lokale/regionale præferencer imødekommes |
| Tilpasning af checkout | Påvirker hvor problemfrit betalingstrinnet føles |
| Svindel- og tvistværktøjer | Reducerer chargeback-eksponering og manuel review-byrde |
| Understøttelse af flere valutaer | Muliggør internationalt salg uden manuel valutahåndtering |
| Afviklingshastighed | Påvirker pengestrømstidspunktet for den handlende |
Betalingsgateway og AI-drevet handel
Efterhånden som AI-shopping- og checkout-funktioner som ChatGPT Instant Checkout og agentiske handelsflows modnes, bliver betalingsgateways i stigende grad bedt om at godkende transaktioner initieret af en AI-agent, der handler på en shoppers vegne, snarere end et menneske der manuelt indtaster kortoplysninger i en formular. Dette hæver barren for gateway-pålidelighed og API-responsivitet, da et AI-medieret købsflow har mindre tolerance for et langsomt eller uklart godkendelsestrin end et menneske har. På rapporteringssiden adresserer AmICited’s eshop_list_payment_map-værktøj et mere hverdagsagtigt problem: hver butiksplatform registrerer betalingsmetoder ved hjælp af sine egne interne strenge, hvilket gør det svært at sammenligne betalingsmetodesammensætning på tværs af butikker eller over tid. Ved at oversætte disse rå strenge til et konsistent sæt betalingstyper giver det handlende et rent, samlet overblik over, hvordan kunder rent faktisk betaler, hvilket er en forudsætning for enhver dybere analyse af betalingsmetodens præstation eller svindelmønstre.
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Bedste praksis for valg af betalingsgateway
- Sammenlign de samlede omkostninger inklusive gebyrer pr. transaktion, månedlige gebyrer og eventuel valutakonverteringsmargen
- Bekræft at gatewayen understøtter de betalingsmetoder, dine målmarkeder rent faktisk foretrækker, ikke kun kort
- Test checkout-latens under realistiske forhold, da et langsomt godkendelsessvar direkte koster konverteringer
- Bekræft gatewayens håndtering af PCI DSS-overholdelse for at minimere din egen overholdelsesbyrde
- Evaluér indbyggede værktøjer til svindeldetektion og tvisthåndtering frem for at bygge den logik separat
- Overvej en sekundær gateway til redundans, først når transaktionsvolumen retfærdiggør den ekstra kompleksitet
Almindelige fejl med betalingsgateways
En hyppig fejl er at vælge en gateway baseret på det laveste annoncerede transaktionsgebyr uden at tjekke, om den understøtter de betalingsmetoder, en butiks faktiske kundebase foretrækker, hvilket kan undertrykke konverteringen i specifikke regioner, selvom hovedgebyret ser attraktivt ud. Et andet almindeligt problem er at teste checkout-flowet utilstrækkeligt på tværs af enheder og browsere før lancering, for så at opdage at en gateways hosted checkoutsiden vises dårligt på mobil eller timeout på langsommere forbindelser. Nogle handlende undlader også at afstemme gateways afviklingsrapporter mod deres egne ordreregistreringer regelmæssigt, hvilket forsinker opdagelsen af manglende betalinger, dobbelte opkrævninger eller uventede gebyrændringer. At stole på en enkelt gateway uden en reserve er en reel risiko i stor skala — en gateway-nedetid i en periode med højseason kan stoppe checkout helt, hvilket er grunden til at større handlende ofte opretholder en sekundær udbyder, selvom det tilføjer afstemningsomkostninger. Endelig betyder det at behandle betalingsmetodedata som en eftertanke snarere end et analyseinput, at mange handlende ikke nemt kan besvare grundlæggende spørgsmål om, hvilke betalingsmetoder deres kunder rent faktisk bruger, hvilket er præcis det hul, som værktøjer som AmICited’s betalingsmapping er bygget til at lukke.