


Pasarela de Pago
Una pasarela de pago es la capa tecnológica que captura, cifra y transmite de forma segura la información de pago de un cliente desde una tienda online al procesador de pagos y las redes de tarjetas para su autorización. Es lo que permite que un comprador ingrese un número de tarjeta o seleccione una billetera digital al finalizar la compra y que ese pago sea aprobado o rechazado en cuestión de segundos.
Definición de Pasarela de Pago
Una pasarela de pago es la infraestructura técnica que captura de forma segura los datos de pago de un cliente al finalizar la compra y los transmite, cifrados, al procesador de pagos correspondiente y a la red de tarjetas para su autorización. Funciona como el equivalente digital de un terminal de tarjeta física: cuando un comprador ingresa un número de tarjeta o selecciona una billetera digital, la pasarela cifra esos datos, envía una solicitud de autorización a través de la red bancaria y devuelve una respuesta de aprobación o rechazo en cuestión de segundos. Las pasarelas son una pieza de infraestructura necesaria para cualquier tienda que acepte pagos online, y la mayoría de las plataformas de ecommerce modernas (Shopify, WooCommerce, BigCommerce y tiendas personalizadas por igual) se integran con uno o más proveedores de pasarelas como Stripe, PayPal, Adyen, Braintree o Authorize.net.
Cómo Funciona una Pasarela de Pago
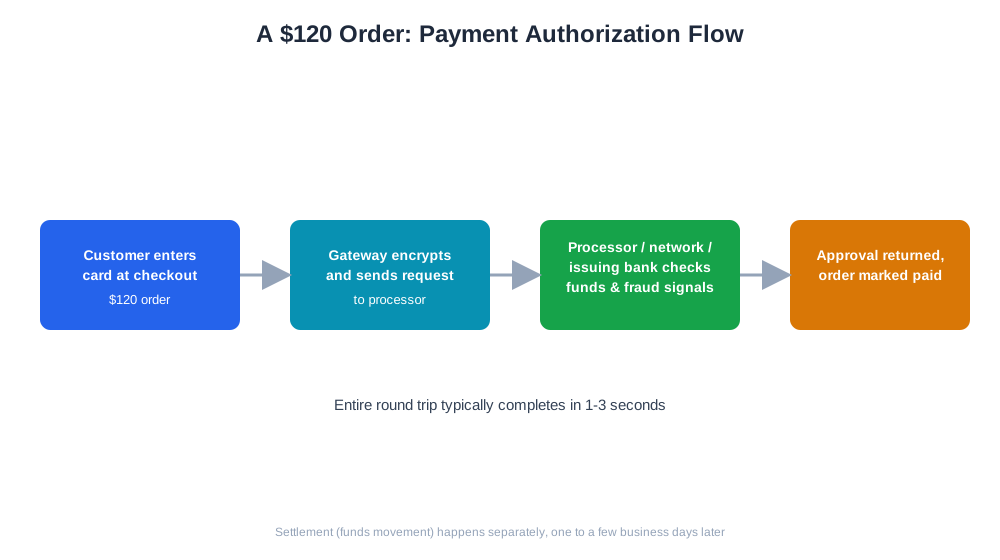
El flujo de pago a través de una pasarela generalmente sigue una secuencia consistente, independientemente del proveedor utilizado. Primero, un cliente envía sus datos de pago al finalizar la compra, y la pasarela los cifra antes de que lleguen a los servidores del comerciante — esto es fundamental para reducir la carga de cumplimiento PCI DSS, ya que los datos brutos de la tarjeta idealmente nunca pasan por sistemas que el comerciante controle directamente. Segundo, la pasarela reenvía la solicitud cifrada al procesador de pagos, que la dirige a la red de tarjetas correspondiente (Visa, Mastercard, etc.) y finalmente al banco emisor del cliente. Tercero, el banco emisor verifica que la cuenta tenga fondos suficientes y comprueba señales de fraude, luego devuelve una decisión de aprobación o rechazo. Cuarto, esa decisión viaja de vuelta a través de la misma cadena hasta la pasarela, que la transmite a la página de checkout de la tienda, generalmente en un plazo de uno a tres segundos de principio a fin.
Un ejemplo concreto: un cliente compra un pedido de $120 e ingresa los datos de su tarjeta al finalizar la compra. La pasarela cifra los datos de la tarjeta y envía una solicitud de autorización a través del procesador a la red de tarjetas y al banco emisor. El banco confirma fondos suficientes y ausencia de señales de fraude, devuelve una aprobación, y la pasarela le indica a la tienda que marque el pedido como pagado — todo antes de que el cliente cargue la siguiente página. La liquidación, el movimiento real de fondos a la cuenta bancaria del comerciante, generalmente ocurre en un proceso por lotes uno o varios días hábiles después, separado del paso de autorización en tiempo real.
Por Qué la Elección de la Pasarela de Pago Importa para las Marcas de Ecommerce
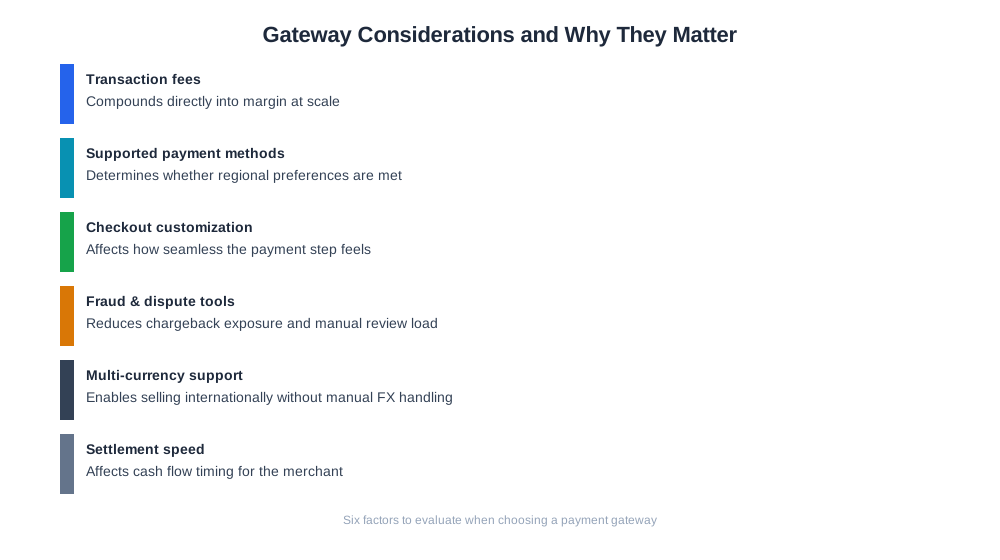
La pasarela de pago que usa una tienda afecta mucho más que si las transacciones se procesan o no. Las comisiones por transacción se acumulan a gran escala, por lo que una diferencia de puntos porcentuales en las comisiones de la pasarela puede cambiar significativamente el margen en tiendas de alto volumen. Los métodos de pago admitidos determinan si una tienda puede ofrecer las billeteras, opciones de compra ahora-paga después o preferencias de pago locales que un mercado determinado espera — una pasarela con soporte débil para el método de pago preferido de una región puede suprimir silenciosamente la conversión allí incluso si todo lo demás en la tienda está bien optimizado. La velocidad y confiabilidad del checkout también importan directamente: una pasarela con tiempos de espera frecuentes o respuestas de autorización lentas introduce exactamente el tipo de fricción de último momento que causa el abandono del carrito.
| Consideración | Por Qué Importa |
|---|---|
| Comisiones por transacción | Se acumulan directamente en el margen a gran escala |
| Métodos de pago admitidos | Determina si se satisfacen las preferencias locales/regionales |
| Personalización del checkout | Afecta cuán fluida se siente la experiencia de pago |
| Herramientas de fraude y disputas | Reduce la exposición a contracargos y la carga de revisión manual |
| Soporte multimoneda | Permite vender internacionalmente sin manejo manual de divisas |
| Velocidad de liquidación | Afecta el flujo de caja del comerciante |
Pasarela de Pago y el Comercio Impulsado por IA
A medida que las funciones de compra y checkout con IA, como ChatGPT Instant Checkout y los flujos de comercio agéntico, maduran, se les pide cada vez más a las pasarelas de pago que automaticen transacciones iniciadas por un agente de IA que actúa en nombre de un comprador, en lugar de un humano que escribe manualmente los datos de la tarjeta en un formulario. Esto eleva el estándar de confiabilidad y capacidad de respuesta de la API de la pasarela, ya que un flujo de compra mediado por IA tolera menos un paso de autorización lento o poco claro que un humano. En el ámbito de los informes, la herramienta eshop_list_payment_map de AmICited aborda un problema más cotidiano: cada plataforma de tienda registra los métodos de pago usando sus propias cadenas internas, lo que dificulta comparar la combinación de métodos de pago entre tiendas o a lo largo del tiempo. Al mapear esas cadenas sin procesar en un conjunto consistente de tipos de pago, les brinda a los comerciantes una vista limpia y unificada de cómo pagan realmente los clientes, lo cual es un requisito previo para cualquier análisis más profundo del rendimiento de los métodos de pago o patrones de fraude.

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Mejores Prácticas para la Selección de una Pasarela de Pago
- Compara el costo total incluyendo comisiones por transacción, comisiones mensuales y cualquier margen en la conversión de moneda
- Confirma que la pasarela admita los métodos de pago que tus mercados objetivo realmente prefieren, no solo tarjetas
- Prueba la latencia del checkout en condiciones realistas, ya que una respuesta de autorización lenta cuesta conversiones directamente
- Verifica el manejo del cumplimiento PCI DSS de la pasarela para minimizar tu propia carga de cumplimiento
- Evalúa las herramientas integradas de detección de fraude y gestión de disputas en lugar de implementar esa lógica por separado
- Considera una pasarela secundaria para redundancia solo cuando el volumen de transacciones justifique la complejidad adicional
Errores Comunes con Pasarelas de Pago
Un error frecuente es elegir una pasarela basándose en la comisión por transacción anunciada más baja sin verificar si admite los métodos de pago que la base de clientes real de la tienda prefiere, lo que puede suprimir la conversión en regiones específicas incluso cuando la comisión principal parece atractiva. Otro problema común es no probar suficientemente el flujo de checkout en diferentes dispositivos y navegadores antes del lanzamiento, solo para descubrir que la página de checkout alojada de una pasarela se renderiza mal en móviles o se agota en conexiones lentas. Algunos comerciantes también fallan en conciliar los informes de liquidación de la pasarela con sus propios registros de pedidos regularmente, lo que retrasa la detección de pagos faltantes, cargos duplicados o cambios inesperados en las comisiones. Depender de una sola pasarela sin respaldo es un riesgo real a gran escala — una interrupción de la pasarela durante un período de ventas pico puede detener el checkout por completo, razón por la cual los comerciantes más grandes a menudo mantienen un proveedor secundario aunque añada overhead de conciliación. Finalmente, tratar los datos de métodos de pago como un pensamiento secundario en lugar de un insumo analítico significa que muchos comerciantes no pueden responder fácilmente preguntas básicas sobre qué métodos de pago usan realmente sus clientes, que es exactamente la brecha que herramientas como el mapeo de pagos de AmICited están diseñadas para cerrar.