


年間経常収益(ARR)
年間経常収益(ARR)は、企業が12ヶ月間に受け取ると予想されるサブスクリプションまたは経常収益の価値を、一時的な購入を除外して正規化したものです。サブスクリプション事業やメンバーシップモデルを展開するeコマースブランドを含む、サブスクリプションビジネスの予測可能で継続的な収益基盤を測定するための標準的な指標です。
年間経常収益(ARR)の定義
**年間経常収益(ARR)**とは、企業が12ヶ月間に生み出すと予想されるサブスクリプションまたは経常収益の正規化された価値です。これは、ソフトウェア、メディア、そして近年ではサブスクリプションボックス、補充プログラム、有料メンバーシップ層を運営するeコマースブランドなど、あらゆる種類のサブスクリプションビジネスにおける標準的な指標です。ARRは、一時的な購入、設定費用、その他の非経常収入を意図的に除外します。その目的は、ビジネスの予測可能で継続的な部分——次の期間に再び実現するためにまったく新しい販売を必要としない収益——を抽出することにあるからです。
ARRの計算方法
ARRを計算する最も一般的な方法は、**月間経常収益(MRR)**から年間換算することです:
ARR = MRR × 12
あるいは、契約やサブスクリプションの期間が異なるビジネスの場合、ARRはアクティブなすべての経常契約の年間換算額を合計して直接計算することもできます:
ARR = Σ(年間ベースに正規化されたサブスクリプション価値)
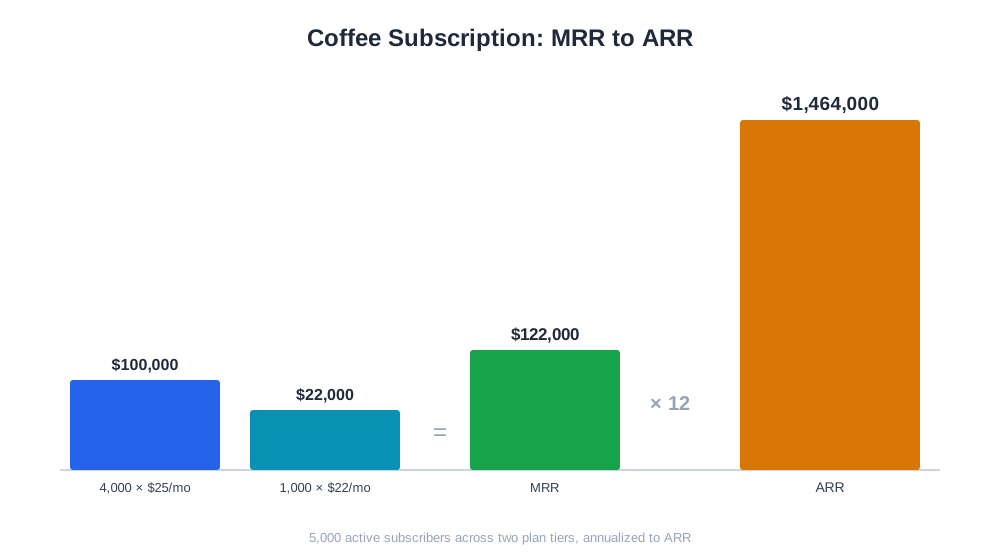
具体的な例:コーヒーサブスクリプションブランドに5,000人のアクティブな加入者がいるとします。そのうち4,000人は月額25ドルを支払い、1,000人は月額22ドル相当の割引年間プランに加入しています。月間経常収益は(4,000×25ドル)+(1,000×22ドル)= 100,000ドル+22,000ドル=122,000ドルです。年間換算すると、122,000ドル×12=1,464,000ドルのARRとなります。
同じブランドが翌四半期に月額25ドルで500人の新規加入者を獲得したものの、解約により300人の既存加入者を失った場合、MRRの純変動は(500×25ドル)−(300×25ドル)=5,000ドルとなり、ARRに60,000ドルが追加されます——これは、新規成長と解約の両方がARRの数値に直接反映されることを示しています。
ARRがeコマースブランドにとって重要な理由
サブスクリプションまたはメンバーシップ要素を持つeコマースブランドにとって、ARRは総収益だけよりもビジネスの健全性をより明確に示します。なぜなら、予測可能な基盤を一時的で予測が困難な購入から分離するからです。ARRが成長しているブランドには複利的な基盤があります。つまり、来年の収益はゼロからではなく今年の経常基盤からスタートするため、キャッシュフロー計画、在庫コミットメント、そしてブランドが資金調達を求めている場合の資金調達の交渉に大きく影響します。
ARRはまた、サブスクリプションプログラムの健全性をビジネスの他の部分から切り離して評価することを容易にします。DTCブランドは、総収益が横ばいでも、サブスクリプションARRが着実に成長している場合があります——これは、一時的な購入量が低迷していてもサブスクリプションの提供が機能しているシグナルであり、またはその逆も同様です。
ARR vs. MRR vs. 総収益
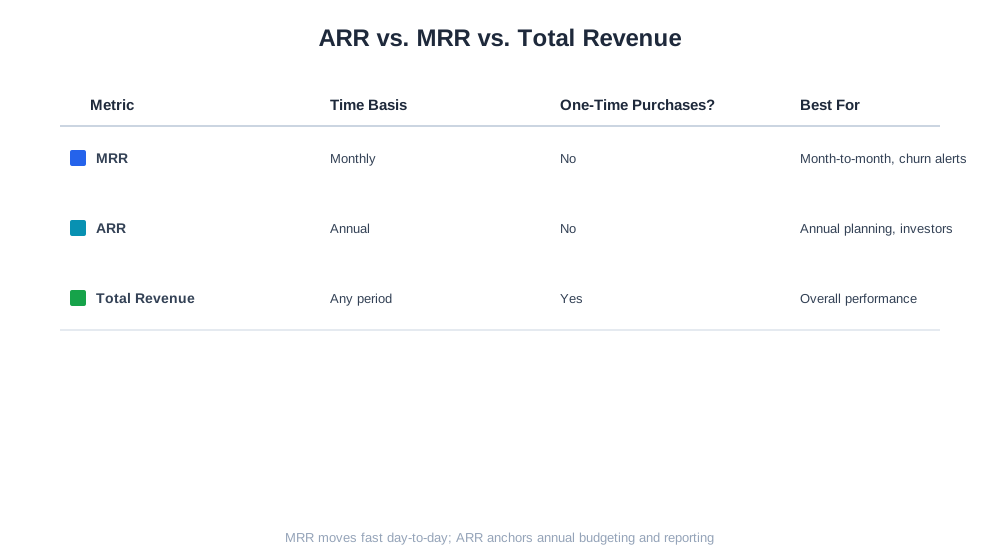
| 指標 | 時間基準 | 一時的な購入を含むか? | 最適な用途 |
|---|---|---|---|
| MRR | 月次 | いいえ | 月次の追跡、解約の早期警告 |
| ARR | 年次 | いいえ | 年間計画、投資家向け報告、長期的目標 |
| 総収益 | 任意の期間 | はい | 全体的なビジネスパフォーマンス |
MRRは一般的に変化をより早く表面化させるため、日常的により実用的な指標であり、ARRは年間予算編成やより高次の報告に適しています。

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
ARRとAI駆動型コマース
サブスクリプションおよび補充モデルのeコマースブランドは、AIショッピングアシスタントとの親和性が高く、これらのアシスタントは顧客が継続的に商品を再購入・再サブスクライブするのを支援するようになっています——サプリメントやコーヒーのサブスクリプションを推奨するAIアシスタントは、広告と同様に実質的に新規ARRを生み出していることになります。自社のサブスクリプション商品がAIショッピングツールによってどの程度表示または引用されているかを追跡するブランドは、その可視性を新規加入者成長に直接結びつけ、AI主導の検出と経常収益の間のループを閉じることができます。
AmICitedのeshop_get_seriesツールは、接続されたストアの日次収益トレンドを追跡し、サブスクリプションおよびメンバーシップ主体のマーチャントに、別のサブスクリプションプラットフォームのレポートに依存するのではなく、全体的な売上トレンドとともに経常収益の部分を分離・監視するためのデータ基盤を提供します。
ARR管理のベストプラクティス
- 新規ARR、拡大ARR(既存加入者からのアップグレード)、解約ARRを個別に追跡し、基礎となる要因を隠してしまう単一のネット数値で報告しないようにしましょう。
- ARR計算から一時的な購入や設定費用を除外し、指標を経常収益のクリーンな測定値として維持しましょう。
- ARRは解約率およびネット収益保持率と併せて報告しましょう。ARRの成長だけでは、基礎となる加入者基盤が健全であるのか、あるいは水面下で縮小しているのかが明らかにならないからです。
- ARRと実際に回収された現金を定期的に照合しましょう。特に年間プランの加入者の場合、ARRは正規化された予測であり、手元現金の数値ではないからです。
- サブスクリプションプログラムの成熟段階を考慮したARR成長目標を設定し、はるかに大規模で確立されたプログラムと単純にベンチマークしないようにしましょう。
ARRに関するよくある間違い
**ARR計算に一時的な購入を含めてしまうこと。**送料、一時的なアップセル、または非経常的なアドオンを混入すると、ARRが水増しされ、予測可能な収益の測定値としての目的が損なわれます。経常収益と非経常収益のストリームは別々に報告しましょう。
ARR成長の報告時に解約を無視すること。「ARRが今年20%成長しました」という見出しは、新規ARRで35%を追加したが解約で15%を失ったビジネスを隠す可能性があります——これは、最小限の解約で20%成長したビジネスとは非常に異なる基礎的な健全性を示します。常に解約ARRと拡大ARRをネット数値と併せて報告しましょう。
**年間プラン加入者の扱いに一貫性がないこと。**年間プランの顧客が前払いしたとしても、全額前払いが受領月に一括認識されるのではなく、正規化された月額相当レートでARRにカウントされます。現金会計とARR報告を混在させると、歪んだ変動の激しい指標になります。
**加入者コホートでセグメント化せずにARR成長を予測すること。**異なる獲得コホートはしばしば大きく異なる保持曲線を持ちます。それらを単一の平均成長仮定に統合すると、将来のARRを大幅に過大評価または過小評価する可能性があります。
**ARRを企業の総評価額の可能性と混同すること。**ARRは収益指標であり、収益性指標ではありません——サブスクリプションプログラムは、フルフィルメントコスト、解約による獲得支出、および間接費を考慮すると、依然として収益を上げていない状態でも、強力で成長しているARRを持つことができます。