


損益分岐点
損益分岐点とは、総収益が総費用と完全に一致する売上高または収益水準のことで、企業が利益も損失も出していない状態を指します。Eコマースブランドにとっては、価格設定、広告費の評価、新製品や新チャネルの財務的持続可能性を判断するための基本的な計画数値です。
損益分岐点の定義
損益分岐点とは、販売されたユニット数または総収益のいずれかで表される売上高の水準であり、企業の総収益が固定費と変動費の両方を含む総費用を正確にカバーするポイントです。この水準を下回ると企業は損失で運営され、上回ると追加の販売ごとに実際の利益が生まれます。これはあらゆるコマースビジネスにおいて最も基本的な財務計画概念の一つであり、抽象的な費用構造を「この製品ラインが利益を出すまでにXユニットを販売する必要がある」という具体的で実行可能な数値に変換します。
損益分岐点の計算方法
ユニット数での損益分岐点の標準的な計算式は次のとおりです:
損益分岐点(ユニット数)= 固定費 ÷(単価 − ユニットあたり変動費)
分母である価格から変動費を引いた値は、ユニットあたり貢献利益と呼ばれます。これは、各ユニットの販売が利益を実現する前に固定費のカバーにどれだけ貢献するかを示します。
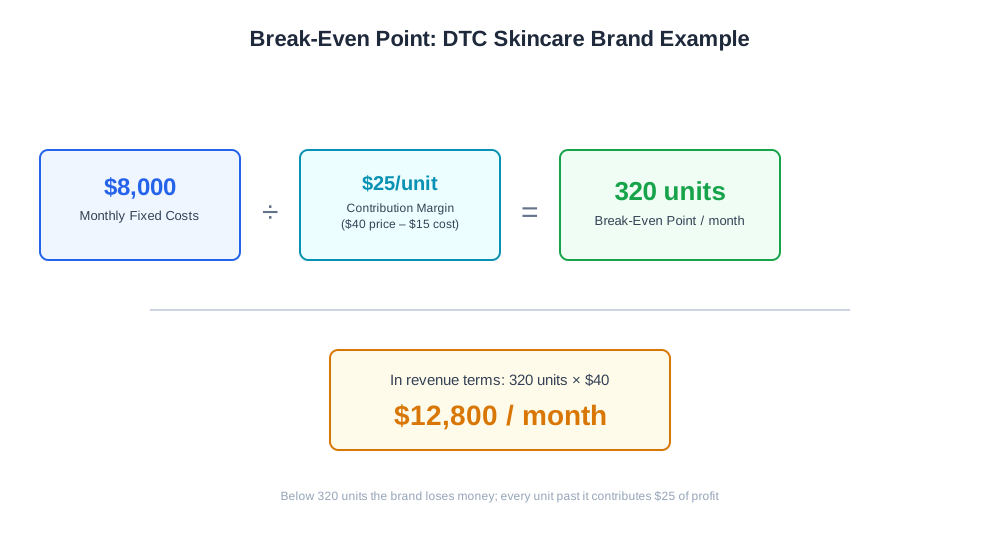
計算例:DTCスキンケアブランドの月間固定費(ソフトウェア、人件費、倉庫賃料)は8,000ドルです。各製品は40ドルで販売され、変動費(材料、パッケージング、決済手数料、およびユニットあたりの配送料)は15ドルです。
ユニットあたり貢献利益 = 40ドル − 15ドル = 25ドル
損益分岐点(ユニット数)= 8,000ドル ÷ 25ドル = 月間320ユニット
売上高で表す場合:
損益分岐点(売上高)= 320ユニット × 40ドル = 月間12,800ドル
月に320ユニット未満の販売は、その月にブランドが損失で運営されていることを意味し、それ以上を販売すると、追加で販売されたユニットごとに25ドルの実際の利益が発生します。
損益分岐点がEコマースブランドにとって重要な理由
損益分岐点分析は、価格設定や支出の決定を推測ではなく具体的なトレードオフに変換します。新製品を発売する前に、販売業者は次のように問いかけることができます:この価格とこの費用構造で、損をしないためには現実的に月に何ユニットを売る必要があるのか?そして、その数量は現在のトラフィックとコンバージョン率を考慮して達成可能なのか?損益分岐点の数量が現在の需要に対して非現実的に見える場合、それは製品の構築と在庫確保に資金を使う前に、価格設定、費用構造、または発売の決断そのものを再検討するシグナルとなります。
同じ論理はマーケティング支出にも適用されます。有料獲得チャネルの顧客獲得コストが、固定費をカバーする前にその顧客が生み出す貢献利益よりも高い場合、そのチャネルを拡大しても、トップラインの収益が成長しているように見えても、損益分岐点は近づくどころかむしろ遠ざかります。
損益分岐点の実践:比較表
| シナリオ | 固定費 | ユニットあたり貢献利益 | 損益分岐点(ユニット数) |
|---|---|---|---|
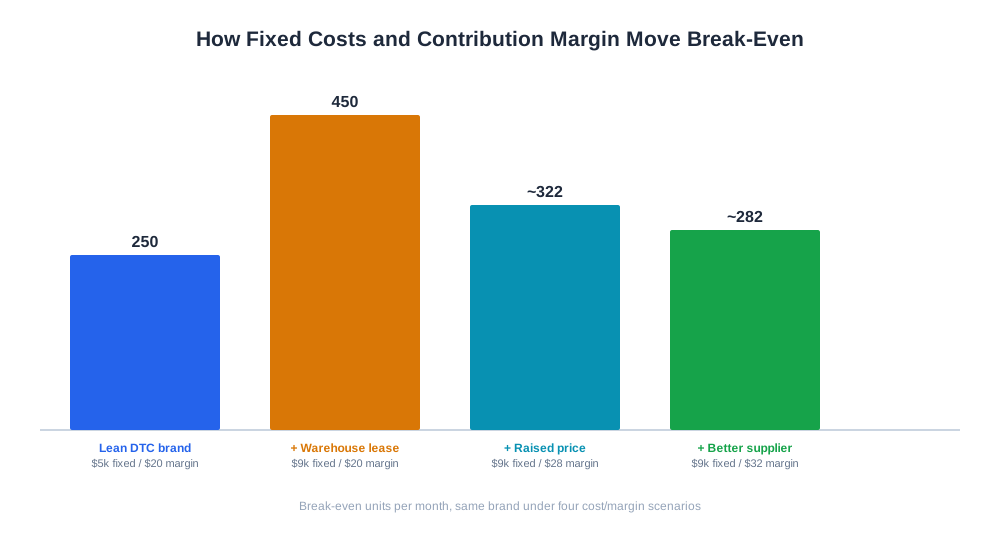
| 低オーバーヘッドのリーンなDTCブランド | 月額5,000ドル | 20ドル | 月250ユニット |
| 同じブランド、倉庫リース追加 | 月額9,000ドル | 20ドル | 月450ユニット |
| 同じブランド、価格引き上げで利益率向上 | 月額9,000ドル | 28ドル | 約322ユニット/月 |
| 同じブランド、より良い仕入先条件で変動費削減 | 月額9,000ドル | 32ドル | 約282ユニット/月 |
この表は核となるレバー構造を示しています:損益分岐点は固定費が上がると上昇し、価格設定、仕入先交渉、またはコスト効率化を通じてユニットあたり貢献利益が改善すると低下します。

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
損益分岐点とAI駆動型コマース
損益分岐点分析には直接的なAIショッピングアシスタントの角度はありませんが、ますます重要になっている意思決定の基盤となります:その製品がChatGPT ShoppingやPerplexity ShoppingのようなAIショッピングアシスタントでの可視性のために積極的にプロモーションする価値があるかどうかです。既存のチャネルを通じて達成するのがすでに難しい損益分岐点数量の製品は、AI可視性最適化への追加投資には弱い候補です。なぜなら、基礎となるユニットエコノミクスがまだ証明されていないからです。
AmICitedのeshop_get_profit_planツールは、販売業者の設定した利益目標を経時的な実際のパフォーマンスと照合することでこのループを閉じ、売上高が損益分岐点の閾値およびその先の利益目標に対してどのように推移しているかをライブで把握できます。これにより、特定の月のマーケティングやAI可視性への投資が、単に収益を増やすだけでなく基礎となる経済性を改善し、実際にビジネスを損益分岐点を超えて前進させているかどうかを、ほぼリアルタイムで判断しやすくなります。
損益分岐点分析のベストプラクティス
- 計算前に費用を固定費または変動費として注意深く分類する;誤分類された広告費や配送料は不正確な数値の一般的な原因です
- 主要なコスト要素(仕入先価格、配送料、広告獲得単価)が変わるたびに損益分岐点を再計算する
- 複数製品カタログの場合は、企業全体だけでなく、製品または製品ラインごとに損益分岐点を計算する
- 新製品や新チャネルにコミットする前に、損益分岐点数量を現実的なトラフィックおよびコンバージョンの想定と比較する
- 価格変更を検討する際は、損益分岐点と貢献利益を併せて見直す(両者は連動するため)
- 損益分岐点を過去の報告数値としてだけでなく、チャネルへの広告費拡大前のゲートチェックとして活用する
損益分岐点でよくある間違い
よくある間違いの一つは、コストの誤分類です。売上高に比例して増加するコスト(パーセンテージベースの決済手数料など)を固定費として扱ったり、本当の固定費(ソフトウェアサブスクリプションなど)を変動費として扱ったりすることで、損益分岐点の計算が前後のどちらかに歪みます。もう一つの頻発する問題は、製品発売時に一度だけ損益分岐点を計算し、その後、仕入先コスト、配送料、広告獲得単価が大きく変動しても再計算しないことです。一部の企業は企業レベルでしか損益分岐点を計算せず、業績の悪い特定の製品ラインが全体の収益性を引き下げている一方で、好調な製品が全体の報告では問題を隠していることに気づきません。また、新しいマーケティングチャネルを評価する際に損益分岐点を完全に無視し、チャネルの獲得単価が製品の実際の貢献利益と互換性があるかどうかを確認せずに、トップラインの収益成長のみに基づいて支出を拡大することも一般的です。最後に、一部のブランドは損益分岐点到達をゴールではなく下限として扱い、追加の販売がすべて実際の利益を生み始めるまさにその地点で、成長と効率改善への紧迫感を失ってしまいます。