


Buy Now Pay Later(後払い)
Buy Now Pay Later(BNPL)は、購入時に利用できる販売時点融資オプションであり、買い物客は全額を前払いせずに、購入代金を複数の小額支払いに分割できる仕組みです(多くの場合無利息)。Klarna、Afterpay、Affirmなどのプロバイダーが加盟店に販売代金全額を前払いし、顧客から直接分割払いを徴収します。プロバイダーは加盟店手数料と引き換えに返済リスクの大部分を負担します。
Buy Now Pay Later(後払い)の定義
**Buy Now Pay Later(BNPL)**は、販売時点で提供される短期融資オプションであり、買い物客は商品を即座に受け取りながら、代金を分割して後払いすることができます。最も一般的には2週間ごとに4回の均等払い、または高額購入の場合は数ヶ月にわたって支払います。Klarna、Afterpay、Affirm、PayPal Pay in 4、Sezzleなどのプロバイダーによって普及したBNPLは、クレジットカード、デビットカード、デジタルウォレットと並ぶチェックアウト支払い方法として位置づけられています。特徴的なのは誰がリスクを負うかという点です。BNPLプロバイダーは加盟店に注文額全額を前払いし、その後顧客から分割払いを徴収して、ほとんどの債務不履行リスクを吸収します。買い物客にとってBNPLは、200ドルの購入を4回の50ドル支払いに変え、期日通りに支払えば多くの場合無利息です。加盟店にとっては、通常よりやや高額なカード支払いを受け入れる代わりに、そうでなければ成立しなかったであろう販売を完了できる仕組みとして機能します。
Buy Now Pay Laterの仕組み
ほとんどのプロバイダーで仕組みは一貫しています。分割スケジュールや引受審査は異なりますが、チェックアウト時に買い物客はカードではなくBNPLオプションを選択します。プロバイダーは迅速な承認確認を行います。多くの場合、買い物客の信用スコアに影響を与えないソフトな信用照会であり、即座に判定を返します。承認されると、買い物客は分割スケジュールに同意し、注文を完了します。舞台裏では、加盟店は取引手数料を差し引いた注文額を受け取ります。通常は1〜3営業日以内で、カードが決済された場合とまったく同じです。その後BNPLプロバイダーが、顧客の登録カードまたは銀行口座から残りの各分割払いを請求する業務を担当し、支払い遅延、延滞料金、回収処理も含みます。
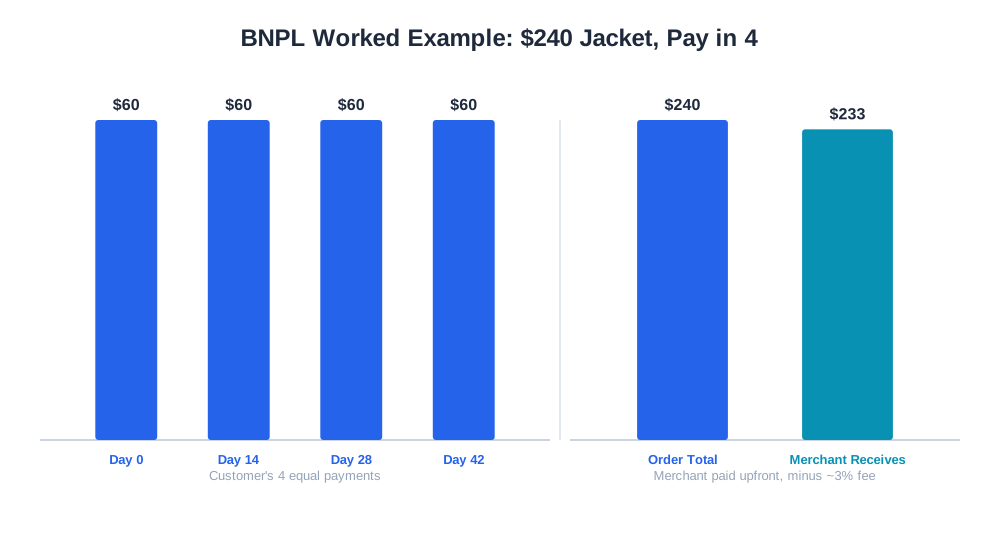
具体例:顧客が240ドルのジャケットを「Pay in 4」プランで購入した場合、加盟店は仮の3%のBNPL手数料を差し引いた約233ドルを、1〜2日以内に入金されます。顧客はチェックアウト時に60ドルを支払い、その後2週間ごとに60ドルを3回支払います。顧客が支払いを遅延した場合、それはプロバイダーの回収問題であり、加盟店の問題ではありません。加盟店はすでに代金を受け取っており、注文はすでに出荷済みです。
BNPLがeコマースブランドにとって重要な理由
BNPLは、購買心理を微妙に変化させるため、標準的なチェックアウトオプションとなっています。価格をより小額の分割にすることで、購入に対する心理的なハードルが下がり、買い物客が他の方法では放棄または先送りしていたであろう販売を前倒しすることができます。BNPLを導入した加盟店は、平均注文額の向上を報告することが一般的であり、特に家具、電化製品、衣料品などの検討購入カテゴリーで顕著です。300ドルの商品が4回の75ドル支払いに分割されると、より手頃に感じられます。BNPLはまた、回転信用のクレジットカードを使いたくない買い物客層にもリーチを広げ、特に価格に敏感な層で、価格ショックを理由に決済ステップで滞っていたカート放棄を減らすことができます。
トレードオフはコストと構成です。BNPLの取引手数料は標準的なカード処理よりも高いため、注文額とコンバージョン率の向上が追加手数料率を上回って初めて導入する価値があります。一部のカテゴリー、特に裁量性の高いファッションでは、BNPL注文の返品率も高くなる傾向があります。なぜなら、購入を成立させる低い前払いコミットメントが、衝動買いや過剰注文(複数サイズを買って一つだけ残す行為)をより一般的にする可能性があるからです。
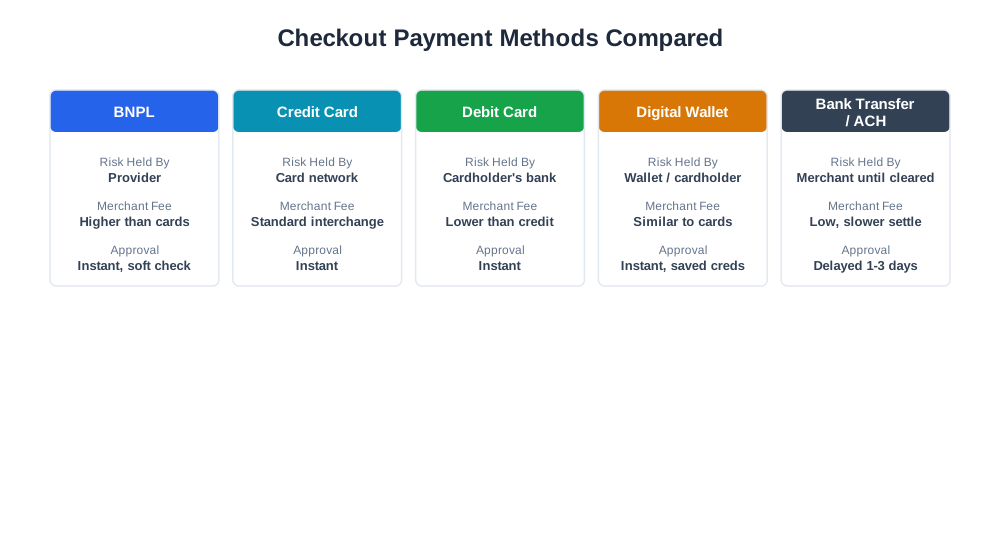
比較表:BNPL vs. その他のチェックアウト支払い方法
| 方法 | リスク保有者 | 加盟店手数料 | 承認速度 | 典型的なユースケース |
|---|---|---|---|---|
| BNPL(Klarna、Afterpay、Affirm) | プロバイダー | カードより高い | 即時、ソフト照会 | 検討購入品、高AOV商品 |
| クレジットカード | カードネットワーク/発行会社 | 標準インターチェンジ | 即時 | 汎用的、全注文サイズ |
| デビットカード | カード保有者の銀行残高 | クレジットより低い | 即時 | 予算重視の買い物客 |
| デジタルウォレット(Apple Pay、PayPal) | ウォレットプロバイダー/カード保有者 | カードと同等 | 即時、保存済み認証情報 | 低摩擦のリピートチェックアウト |
| 銀行振込/ACH | 加盟店(決済完了まで) | 低いが、決済が遅い | 遅延(1〜3日) | 大規模B2Bまたは卸売注文 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPLとAI主導型コマース
ChatGPT Shopping、Perplexity Shopping、Amazon RufusなどのAIショッピングアシスタントが商品の推薦や比較を行うにつれて、支払いの柔軟性は価格や配送速度と並んで比較対象となる要素になりつつあります。AIアシスタントに同程度の価格の2つの製品を比較するよう依頼した買い物客は、分割払いの利用可能性が差別化要因として言及される場合があります。特にBNPLの採用が最も高い高額カテゴリーにおいて顕著です。商品フィードや構造化データでBNPLの利用可能性を明確に公開している加盟店は、AIアシスタントと従来の検索の両方に、より完全な総所有コストの情報を提供し、どちらのオプションが推奨されるかに影響を与える可能性があります。
分析面では、AmICitedのeshop_get_order_mixレポートは注文を支払い方法別に分類でき、BNPLチェックアウトがカードチェックアウトと異なるコンバージョン率を持つかどうか、平均注文額が高いか低いか、返品率がどのように比較されるかを確認できます。この可視性が重要なのは、単独では高く見えるBNPL手数料でも、増分コンバージョンと注文額の向上を考慮すれば純益になる可能性がある一方、カテゴリーの返品率がその利益を消してしまう場合は純損失になる可能性もあるからです。
Buy Now Pay Laterのベストプラクティス
- 最終チェックアウトステップだけでなく、商品ページやカートページでもBNPLを目立つように表示する。分割払いの価格を早期に表示することで購入意欲が変化するため
- BNPL手数料のコストを、ストア全体で一律のメリットを想定するのではなく、カテゴリー別の増分コンバージョン率と平均注文額の向上と比較する
- BNPL注文の返品率をカード注文とは別に追跡し、支払い方法が過剰注文を促進しているカテゴリーを特定する
- BNPLの利用資格と分割金額を商品フィードに反映させ、価格比較ツールやAIショッピングツールが正確な総コスト情報を表示できるようにする
- 返金およびチャージバックのワークフローを各BNPLプロバイダーの返品処理ルールに合わせる。返品されたBNPL注文は、顧客に直接返金するだけでなく、プロバイダーとの調整が必要なため
よくあるBuy Now Pay Laterの誤り
よくある誤りの一つは、BNPLを導入し、それが生み出すコンバージョン率や平均注文額の向上を測定せずに、手数料項目だけで評価することです。追加の処理コストだけを単独で見る加盟店は、BNPLには価値がないと結論づけがちですが、回復された売上を含めた全体像は異なるストーリーを示します。もう一つの頻繁な問題は、BNPLを選択的に促進するのではなく、すべての商品カテゴリーに一律に適用することです。低額の衝動買いアイテムは分割払いの恩恵をほとんど受けず、行動変化がないまま高い手数料を吸収するだけです。また、一部の加盟店は会計処理においてBNPLの決済タイミングを正しく調整できておらず、手数料体系、保留期間、返金メカニズムが十分に異なるにもかかわらず、プロバイダーの支払いをカード決済と同一視することで、まとめて処理すると利益率の報告が歪む可能性があります。さらなる落とし穴は、支払い方法別の返品率シグナルを無視することです。特定のカテゴリーでBNPL注文がカード注文よりも有意に多く返品される場合、返品を差し引くまで実際の純利益率は見かけよりも低くなることがあります。最後に、一部のストアでは商品ページとチェックアウト間でBNPLのメッセージングに一貫性がなく、心理的メリットを完全に損なっています。分割払いが利用できると想定して購入を決意した買い物客が、チェックアウトでそのオプションを確認できないと、当初から期待していなかった場合よりも離脱する可能性が高くなります。