


チャージバック
チャージバックとは、顧客の銀行またはカード発行会社によって開始される強制的な支払いの取り消しであり、通常は加盟店ではなく、顧客が不正利用、未承認、または不満足を理由に請求に異議を申し立てた後に発生します。チャージバックは顧客に資金を戻し、争議の結果に関わらず加盟店に追加手数料が課されることがよくあります。
チャージバックの定義
チャージバックとは、加盟店が自発的に行うのではなく、顧客のカード発行銀行によって強制的に行われる支払いの取り消しです。これは、カード保有者が銀行に連絡して取引に異議を申し立てた場合に発生します。一般的な理由としては、請求が不正である、商品が届かなかった、商品が説明と一致しなかった、または単に明細書の請求を認識できないなどがあります。銀行が調査し、顧客の主張を認めた場合、争議対象の資金を加盟店の口座から引き戻し、通常は結果に関わらず加盟店に争議手数料が課されます。チャージバックは、カードネットワークのルール(Visa、Mastercard、American Express)に組み込まれた消費者保護メカニズムとして存在し、加盟店が対応しない場合や取引が不正な場合に顧客に救済手段を提供しますが、広く使用されている一方で、オンライン小売業者に実際の財務的および運営上のコストをもたらす形で誤用されることもあります。
チャージバックのプロセスの仕組み
チャージバックのライフサイクルは一般的に決まった経路をたどります。顧客は加盟店に直接連絡するのではなく、銀行に請求の異議を申し立てます。銀行は顧客に仮払い金を発行し、争議の内容(不正、商品未着、商品が説明と異なるなどのカテゴリー)を説明する理由コードとともに、正式に加盟店の決済代行業者に通知します。加盟店はその後、カードネットワークと決済代行業者にもよりますが、通常7日から20日程度の限られた期間内に、追跡番号、配送確認書、注文スクリーンショット、またはカスタマーサービスのやり取りなどの証拠を提出して争議に異議を唱えることができます。カードネットワークは証拠を審査し、加盟店または顧客のいずれかの有利な判断を下します。
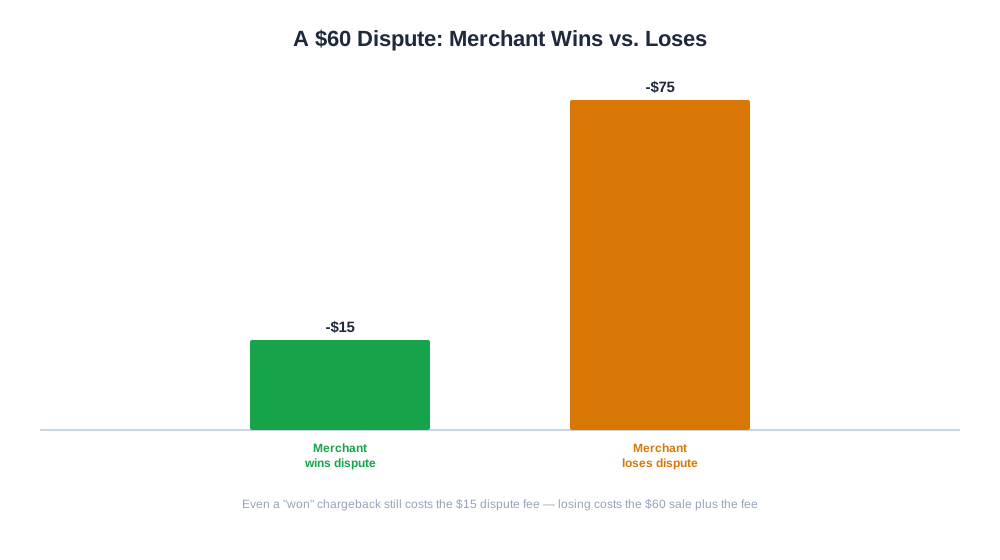
具体例:顧客が60ドルの注文を「商品未着」として争議した場合、加盟店が配送住所への配達確認を示す追跡番号を提出します。ネットワークが加盟店の主張を認めた場合、60ドルは加盟店に戻されますが、ケースが開かれた際に発生した15ドルの争議手数料は通常、結果に関わらず返金されません。つまり、「勝った」チャージバックでも加盟店に費用がかかることになります。
チャージバックがEコマースブランドにとって重要な理由
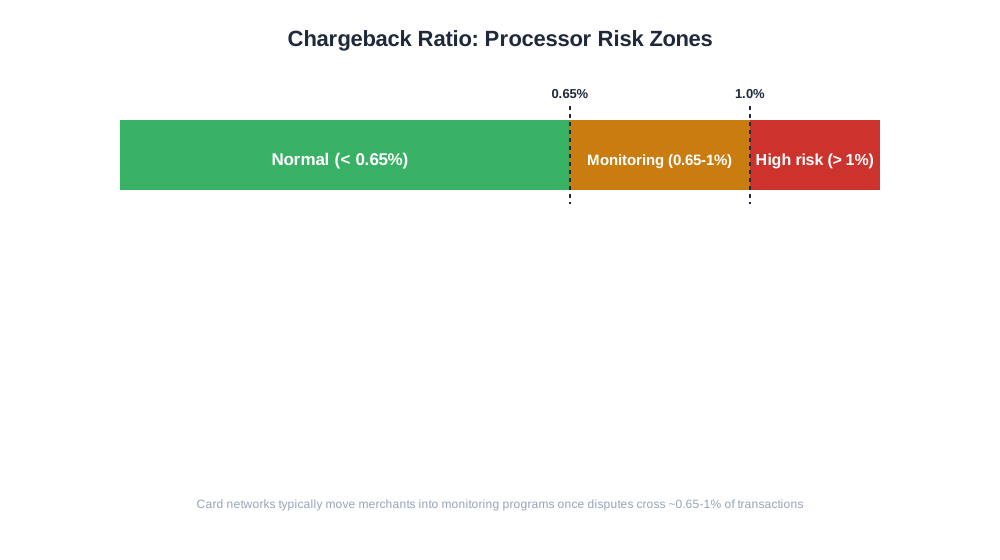
チャージバックの重要性は、争議対象の取引額をはるかに超えます。決済代行業者は加盟店のチャージバック率(総取引に対する争議の割合)を追跡しており、ほとんどのカードネットワークは特定のしきい値(多くの場合0.65%〜1%程度)を定義しており、これを超えると加盟店は追加手数料、資金の保留、または継続的な場合は決済処理権限の停止などの監視プログラムに組み入れられます。成長中のDTCブランドにとって、管理されていないチャージバック問題は、利益だけでなく、カード支払いを受け付ける能力そのものを脅かす可能性があります。
チャージバックは、個別に追跡しない場合、他の指標も歪めます。ストアの見かけ上の返金率は健全に見えても、チャージバック率が静かに上昇している可能性があります。これは、両者が完全に異なるチャネル(返金は加盟店自身のシステム、チャージバックはカードネットワーク)を通じて記録および解決されるためです。
チャージバック vs 返金 vs 争議解決
| 項目 | 返金 | チャージバック |
|---|---|---|
| 開始者 | 加盟店(自発的) | 顧客の銀行(顧客に代わって) |
| スピード | 即時、加盟店が制御 | 数日〜数週間、ネットワークが制御 |
| 加盟店の手数料 | 通常なし(元の処理手数料を除く) | 勝敗に関わらず争議手数料 |
| 加盟店のステータスへの影響 | 通常管理下ではなし | 決済代行業者が監視するチャージバック率にカウント |
| 加盟店の救済手段 | 該当なし(加盟店が既に決定) | 証拠を提出して異議申し立て可能 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
チャージバックとAI主導のコマース
AIショッピングアシスタントやエージェンティックチェックアウトフロー(顧客がAIエージェントに自身に代わって取引を完了するよう承認するもの、例:ChatGPT Instant Checkoutや新興のエージェンティックコマースフロー)を通じて行われる購入が増えるにつれて、チャージバックのダイナミクスも変化しています。仲介エージェントを通じて行われた購入は、人間のカード保有者が実際のチェックアウトアクションから一歩離れているため、「承認していない」という新たなカテゴリーの争議を生み出しており、カードネットワークはこのシナリオに対する明確な責任ルールをまだ開発中です。これらの新しいAI仲介チャネルを通じて販売する加盟店は、チャージバックの理由コードと争議パターンが従来のウェブチェックアウトとは異なることを予想すべきです。
分析面では、チャージバックの傾向を早期に発見するには、それらを他の注文アクティビティ(どの決済方法、製品カテゴリー、またはトラフィックソースに集中しているか)の文脈で見る必要があります。AmICitedのeshop_get_order_mixレポートは、チャージバックを含む注文を決済方法とステータス別に分類するため、加盟店はチャージバック率を一つの一律の数値として扱うのではなく、争議が特定の決済方法や特定の製品ラインに集中しているかどうかを確認できます。
チャージバック管理のベストプラクティス
- 明確で認識しやすい請求明細表示名を使用し、顧客の明細書の請求がブランド名と一致するようにして、「この請求を認識できない」という争議を減らします。
- 追跡番号付きの事前の注文確認および出荷通知を送信します。これは、後に争議が申し立てられた場合の証拠としても機能します。
- 顧客からの苦情が銀行の争議に発展する前に、迅速かつ寛大に対応します。直接返金を行えば、チャージバックの手数料と比率への影響を完全に回避できます。
- 注文詳細、配送確認、顧客との通信の整理された記録を保管し、争議期間内に迅速に証拠を提出できるようにします。
- チェックアウト時に不正スクリーニングツールを使用して、請求先と配送先の詳細が一致しない注文やその他の明らかな不正シグナルを出荷前に捕捉します。
- チャージバック率を定期的に監視し、決済代行業者の定めるしきい値と照らし合わせて、監視プログラムの通知を受け取って初めて問題を認識するという事態を避けます。
よくあるチャージバックの間違い
よくある間違いは、すべてのチャージバックを勝ち目がないと決めつけて証拠を提出しないことですが、実際には配送確認や重複請求に関する争議は、適切な書類があれば勝てることが多いです。もう一つの一般的な問題は、請求明細表示名の不一致です。ストアのチェックアウトではあるブランド名が表示されているのに、明細書の表示名は無関係な親会社や決済代行業者の名前になっている場合があり、これが確実に「この請求を認識できない」という争議を引き起こしますが、単純な表示名の修正で防止できます。また、加盟店は友好的詐欺をパターン化するまで無視することがあります。少数の繰り返し争議申立者は、毎回一回限りの出来事として扱うのではなく、特定してチェックアウト時にスクリーニングで除外することができます。最後に、一部のストアは自社のレポートでチャージバックと返金を分離しておらず、一見正常に見える全体的な返品率の中に増加する争議問題が隠れてしまい、決済代行業者からの通知によって問題が明るみに出るまで気づかれないことがあります。