


ランデッドコスト
ランデッドコストとは、商品をサプライヤーから仕入れ、自社の倉庫に納入して販売可能な状態にするまでにかかる総コストのことで、購入価格、運送料、保険料、関税、手数料が含まれます。サプライヤーの請求書価格だけではわからない、真のユニットあたりの収益性を示します。国際的に輸入を行うブランドにとって、ランデッドコストは提示された商品価格と大きく異なる場合があります。
ランデッドコストの定義
ランデッドコストとは、商品をサプライヤーから仕入れて自社の倉庫に納入し、販売可能な状態にするまでにかかる完全負荷コストのことであり、単にサプライヤーの請求書に記載された価格のことではありません。これには、基本の製品価格に加えて、国際および国内運送料、保険料、関税、為替換算コスト、そしてフォワーダーや通関業者が請求する手数料や仲介料など、途中で発生するすべてのコストが含まれます。近隣のサプライヤーから国内調達を行うブランドの場合、ランデッドコストは請求書価格にほぼ一致する可能性があります。海外メーカーからコンテナで製品を輸入するブランドの場合、ランデッドコストは請求書価格と大きく異なる可能性があり、このギャップを無視することは、ECブランドが真の収益性を誤って計算する最も一般的な方法の一つです。
ランデッドコストの計算方法
一般的な計算式は次のとおりです。
ランデッドコスト = 製品価格 + 運送料 + 関税・税金 + 保険料 + 手数料
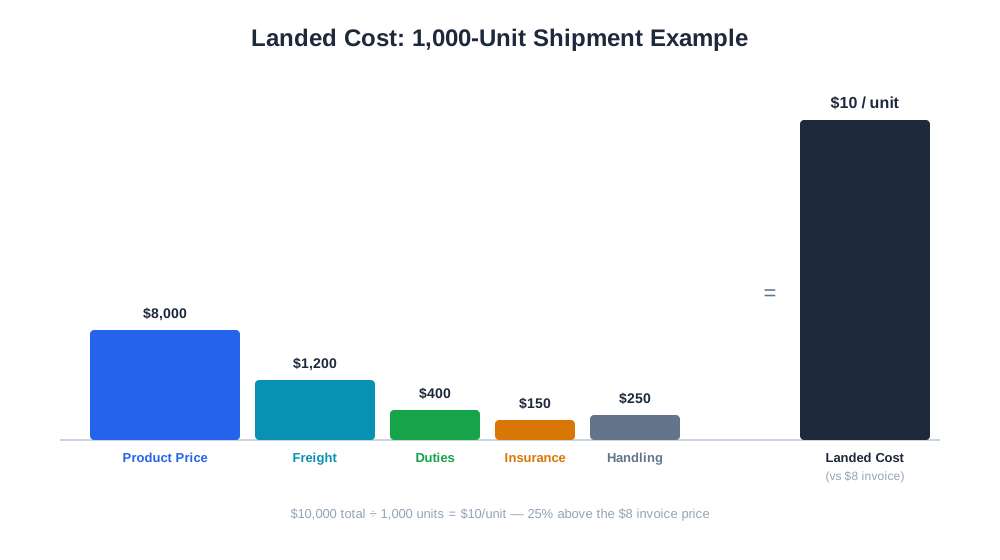
実用的なユニットあたりの数値を得るには、これらの各要素を出荷単位ごとに按分する必要があります。具体例として、あるブランドが1ユニット8ドルの製品を1,000ユニット輸入し(合計8,000ドル)、国際運送料に1,200ドル、関税に400ドル、保険料に150ドル、手数料・仲介料に250ドルを支払った場合、出荷全体のランデッドコストは8,000ドル+1,200ドル+400ドル+150ドル+250ドル=10,000ドルとなります。これを1,000ユニットで割ると、ユニットあたりのランデッドコストは10ドルとなり、請求書価格の8ドルより25%高くなります。
このギャップは価格設定に直接影響します。ブランドが8ドルの原価を前提に価格設定をしていた場合、販売したすべてのユニットの実際のマージンは、計画よりも正確にその25%のギャップ分低くなり、一見健全に見えたマージンが実際にははるかに薄いものになる可能性があります。
ECブランドにとってランデッドコストが重要な理由
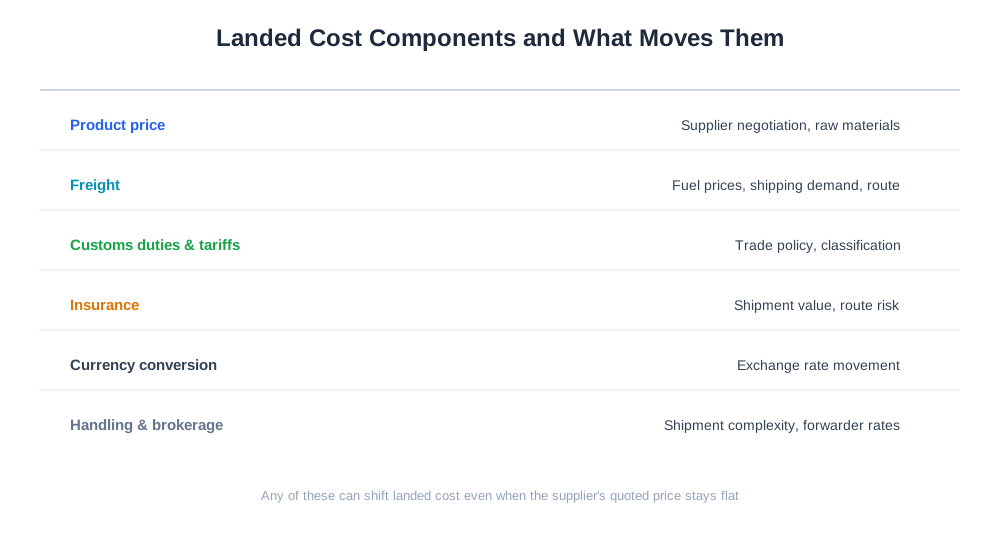
価格設定、割引戦略、さらにはカタログに残す製品の選定に至るまで、すべては真のユニットあたりの原価を把握することにかかっています。サプライヤーの請求書だけを基準に価格設定を行うブランドは、事実上、盲点を抱えたまま価格設定を行っていることになります。運送料は燃料価格や輸送需要に応じて変動し、関税は貿易政策によって変化し、為替変動は外貨建てのあらゆるコストに影響を与えます。これらのいずれも、サプライヤーの提示価格が変わらなくても、ある注文書と次の注文書の間でランデッドコストを大きく変動させる可能性があります。
ランデッドコストは、国内生産品と輸入品が混在するカタログ全体の正確なマージン報告にも不可欠です。これらの製品間の粗利益率を請求書価格のみで比較すると、輸入品が実際よりも人為的に収益性が高く見える可能性があり、マーケティング費用の投入先やカタログ拡大の判断を誤らせることになります。
ランデッドコストの構成要素
| 構成要素 | 対象範囲 | 主な変動要因 |
|---|---|---|
| 製品価格 | サプライヤーに支払う基本コスト | サプライヤー交渉、原材料費 |
| 運送料 | 倉庫までの製品輸送 | 燃料価格、輸送需要、ルート |
| 関税 | 政府による輸入課徴金 | 貿易政策、製品分類 |
| 保険料 | 輸送中の貨物補償 | 出荷額、ルートのリスク |
| 為替換算 | 外貨支払いにかかるコスト | 為替レートの変動 |
| 手数料・仲介料 | 通関手続きや取扱いの費用 | 出荷の複雑さ、フォワーダー料金 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
ランデッドコストとAI駆動型コマース
AIショッピングアシスタントが複数の販売者の価格をリアルタイムで比較するようになるにつれ、ブランドは古い請求書価格ではなく、正確なコストデータに基づいた価格設定を行う必要があります。AIが提示する価格比較は、ブランドのマージン前提が時代遅れかどうかを考慮しません。AI比較で競争力を保つために、知らず知らずのうちに真のランデッドコストを下回る価格設定を行っているブランドは、後日数字を照合するまで気づかずに赤字販売を続けることになります。
製品レベルでランデッドコストを正確に把握し、運送料や関税率の変化に応じて最新の状態に保つことは、スプレッドシートでは放置されがちな継続的な計算です。AmICitedのeshop_list_product_costsツールとeshop_get_cost_mixツールは、接続されたストアからこれらの製品ごとのコスト構成要素を追跡し、定期的な手動計算に頼ることなく、商人に現在の真のランデッドコストを提供します。
ランデッドコストのベストプラクティス
- 主要なインプット(新しい運送契約、為替変動、関税更新など)が変更されるたびに、固定的な年次スケジュールではなく、その都度ランデッドコストを再計算する
- 共通の出荷コスト(運送料、保険料)は、ユニットあたり均等に割り振るのではなく、重量、容積、または価値に応じて出荷内の全製品に比例配分する
- 複数の拠点から製品を調達している場合は、サプライヤーと輸送ルートごとにランデッドコストを個別に追跡する
- 製品ラインごとにランデッドコストの経時的な傾向を比較し、マージンを気づかれないうちに侵蚀する前に、緩やかなコスト上昇を把握する
- 特に運送や関税の状況が予測困難な地域から調達する製品については、既知のランデッドコスト変動に対するバッファーを価格に組み込む
よくあるランデッドコストの間違い
よくある間違いは、サプライヤーの提示する請求書価格のみを使用して製品価格を設定し、運送料、関税、手数料を完全に無視することです。これは一貫してマージンを過大評価し、輸入品では時に大きなパーセンテージの差が生じます。このギャップは、後日誰かが実際の銀行コストと想定していた製品原価を照合するまで顕在化しません。
もう一つの頻繁な問題は、共通の出荷コストを製品のサイズや価値にかかわらずユニットあたり均等に配分することで、混載出荷のランデッドコストを歪めてしまうことです。大型・重量のある製品と一緒に輸送される小型・軽量のアクセサリーは、均等配分では運送料の不釣り合いに大きな割合を負担することになり、重量や価値に基づく配分の方が実際のコストをはるかに正確に表します。
また、ある輸入カテゴリーに対する新たな関税など、既知のインプット変更があったにもかかわらず、旧来のコスト基準で数ヶ月間価格設定を続け、ランデッドコストを更新しないブランドも見られます。改善策は、ランデッドコストを一度設定して放置する数値ではなく、既知のトリガーイベントに関連づけられた生きた計算値として扱うことです。