


損益計算書
損益計算書(P&L)は、インカムステートメントとも呼ばれ、一定期間における企業の収益、費用、支出をまとめ、利益または損失を示す財務報告書です。Eコマースストアの場合、P&Lは通常、日次、週次、月次の純収益、売上原価、粗利率、営業費用、純利益を明らかにします。
損益計算書の定義
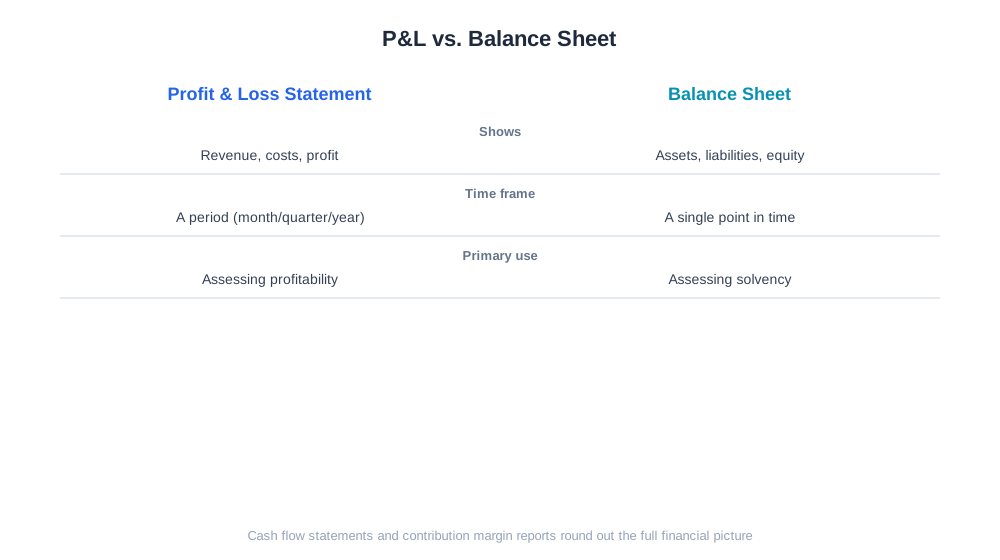
損益計算書(P&L)は、インカムステートメントとも呼ばれ、一定期間(1週間、1ヶ月、四半期、または1年)に企業が得た収益と発生した費用をまとめた財務報告書です。特定時点における企業の所有物と負債を示すスナップショットである貸借対照表とは異なり、P&Lは時間の経過に伴うパフォーマンスの動的な全体像を示します。Eコマースブランドにとって、P&Lは経営者や投資家が尋ねる最も基本的な質問——製品、広告、配送、ソフトウェアの費用を支払った後、ストアは実際に利益を上げたのか?——に答える唯一のレポートです。適切に構築されたP&Lは、その質問を段階的に分解します——総収益、返品と割引後の純収益、売上原価、粗利益、営業費用、そして最終的な純利益または純損失——これにより、創業者は最終数値だけでなく、どの段階が利益に貢献しているか、または損なっているかを把握できます。
損益計算書の作成方法
P&Lの作成は総収益から始まります。控除前のすべての売上金額です。そこから割引、返金、返品商品を差し引いて純収益——実際に事業が保持する金額を反映する数値——を算出します。次に売上原価(COGS)を差し引きます。これには製品自体の直接コストと、輸入運送費などの直接帰属可能なコストが含まれ、粗利益が算出されます。その後、営業費用——広告費、決済手数料、出荷配送料、倉庫保管料、ソフトウェアサブスクリプション、給与、該当する場合は家賃——を差し引きます。残りが営業利益となり、利息、税金、または一時的な項目を考慮した後の最終利益が純利益または純損失となります。
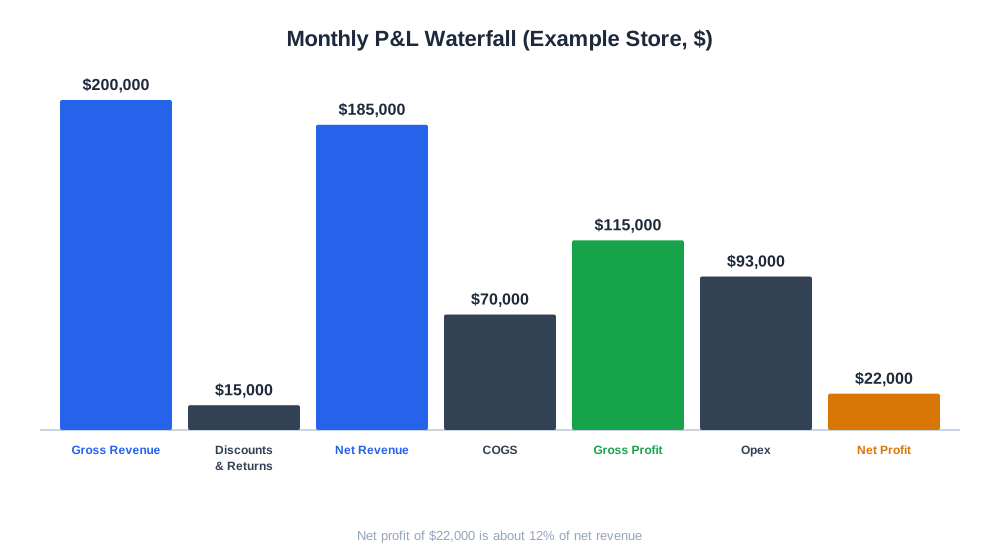
中規模のDTCストアの簡略化された月次例は次のようになります。総収益20万ドル、割引と返品で1万5千ドルを差し引き、純収益18万5千ドル。売上原価7万ドルを差し引くと粗利益11万5千ドル、粗利率は約62%となります。営業費用——広告費4万5千ドル、配送料1万2千ドル、決済手数料6千ドル、給与とソフトウェア3万ドル——の合計は9万3千ドルとなり、純利益2万2千ドル、純収益の約12%が残ります。特に広告費や割引など、いずれかの項目がわずかに変動するだけで、最終的な数値は大きく変わる可能性があります。
EコマースブランドにとってP&Lが重要な理由
P&Lは、成長が健全か空虚かを判断するための主要なツールです。収益だけでは、その背後で利益率が悪化している場合、虚栄の指標に過ぎません——獲得コストが収益よりも速く上昇したため、または割引カレンダーが粗利益を侵食したため、ストアは総売上を前年比30%伸ばしながらも純利益が縮小する可能性があります。融資機関、投資家、買収先は、ほとんどの場合、他の何よりも先にP&Lを求めます。なぜなら、ビジネスモデルが持続可能かどうかを評価する最速の方法だからです。社内的には、一貫した頻度でレビューされるP&Lにより、経営者は問題を早期に発見できます。売上原価の突然の上昇は、サプライヤーの値上げが顧客に転嫁されていないことを示す可能性があり、総利益と純利益のギャップが拡大している場合は、マーケティング費用やフルフィルメントコストが静かに増加していることを示していることがよくあります。
P&L計算書と関連する財務報告書の比較
| レポート | 表示内容 | 期間 | 主な用途 |
|---|---|---|---|
| 損益計算書 | 収益、費用、利益 | 一定期間(月、四半期、年) | 収益性の評価 |
| 貸借対照表 | 資産、負債、純資産 | 特定時点 | 支払能力と純資産の評価 |
| キャッシュフロー計算書 | 事業への資金の出入り | 一定期間 | 利益だけでなく流動性の評価 |
| 貢献利益レポート | 変動費控除後の単位あたり利益 | 一定期間、多くの場合はSKU単位 | 価格設定と製品ラインの意思決定 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
AI主導のコマース分析における損益計算書
より多くのEコマース事業者が少人数のチームでストアを運営する中、スプレッドシートや銀行明細書からP&Lを手作業で作成する作業は、自動化が役立つ明確な領域の一つとなっています。毎月、別々のプラットフォームから注文データ、返金レポート、広告費をエクスポートして手作業で照合する代わりに、最新のEコマース分析ツールは接続されたデータソースからP&Lを継続的に組み立てます。AmICitedのeshopレポートツールには、日次の稼働P&Lのように機能する台帳ビューが含まれています。注文収益、割引、返金、コストデータをまとめて表示するため、商人は月次締めを待つことなく、総収益、売上原価、利益率の日々の推移を確認できます。このような継続的なビューは、ChatGPT ShoppingやPerplexity ShoppingなどのAIショッピングアシスタントを通じて発見されるブランドにとってますます重要になっています。AIの引用によるトラフィックの急増は、数日以内に収益と割引のラインを変動させる可能性があり、月に一度しか更新されないP&Lでは、そのトラフィックが実際に収益性があったかどうかの全体像を見逃してしまいます。
損益計算書管理のベストプラクティス
- 少なくとも月に一度は、P&Lを実際の銀行口座および決済処理業者の明細書と照合し、手数料、チャージバック、未記録の返金による差異を発見する。
- 粗利益率と純利益率を金額だけでなくパーセンテージとして追跡し、季節的な収益変動が実際の収益性トレンドを曖昧にしないようにする。
- 売上原価と営業費用を明確に分離する——配送料や包装費をCOGSと営業費用の間で一貫性なく分類すると、月次比較が無意味になる。
- 月次計算書と併せて90日間のローリングビューを作成し、1ヶ月の好不調が戦略的意思決定を歪めないようにする。
- P&Lをマーケティングカレンダーと照合して確認する。大規模な割引イベントや広告投入は、単なる平均化された数字ではなく、特定の項目で識別可能な落ち込みや急上昇として見えるべきである。
損益計算書のよくある間違い
多くの初期段階のEコマース創業者は、収益と広告費のみを追跡するP&Lを作成し、フルフィルメント、決済手数料、ソフトウェアサブスクリプションを完全に除外しています。その結果、実際の純利益率が薄いかマイナスであるにもかかわらず、健全に見える計算書が出来上がります。もう一つの頻繁な間違いは、割引や返金を差し引いた純額ではなく、総販売価格で収益を記録することです。これによりトップラインが膨らみ、利益率のパーセンテージが実際よりも良く見えます——頻繁にサイト全体の割引を実施するストアでは、下流のすべてのパーセンテージが意味を持つためには純収益を基準とする必要があります。3つ目の一般的な問題は、期間の境界が一貫していないことです。31日の月と28日の月を日数で標準化せずに比較すると、特に日次の注文量が安定しているストアではトレンドラインが誤解を招くものになります。一部の企業は、大規模な在庫評価損や一時的なソフトウェア移行費用などの一時的なコストを経常的な営業費用から分離しておらず、これによりトレンドが歪み、特定の月の数値に対して不必要な警戒や誤った自信を引き起こす可能性があります。最後に、スプレッドシートで完全に手作業で構築されたP&Lは、現実より数週間遅れる傾向があります。つまり、プロモーション期間の開始時に始まった利益率の問題は、プロモーションが終了して損害が既に発生するまで見えないことが多いのです——これは、P&Lを毎月ゼロから再構築するのではなく、ライブの注文データとコストデータに直接接続することの強力な根拠となります。