


Gateway Product
Lær hva et gateway-produkt er, hvordan det bare skiller seg fra et inngangsprodukt i navnet, og hvordan merkevarer bruker det til å gjøre førstegangskjøpere til...
4 min lesing
En betalingsgateway er teknologilaget som sikkert fanger opp, krypterer og overfører en kundes betalingsinformasjon fra en nettbutikk til betalingsbehandleren og kortnettverkene for autorisasjon. Det er det som gjør at en kunde kan skrive inn et kortnummer eller velge en lommebok i kassen, og få betalingen godkjent eller avvist i løpet av sekunder.
En betalingsgateway er teknologilaget som sikkert fanger opp, krypterer og overfører en kundes betalingsinformasjon fra en nettbutikk til betalingsbehandleren og kortnettverkene for autorisasjon. Det er det som gjør at en kunde kan skrive inn et kortnummer eller velge en lommebok i kassen, og få betalingen godkjent eller avvist i løpet av sekunder.
En betalingsgateway er den tekniske infrastrukturen som sikkert fanger opp en kundes betalingsdetaljer i kassen og overfører dem, kryptert, til riktig betalingsbehandler og kortnettverk for autorisasjon. Den fungerer som den digitale ekvivalenten til en fysisk kortterminal: når en kunde skriver inn et kortnummer eller velger en digital lommebok, krypterer gatewayen dataene, sender en autorisasjonsforespørsel gjennom banknettverket, og returnerer et godkjent eller avvist svar i løpet av sekunder. Gatewayer er en nødvendig del av infrastrukturen for enhver butikk som aksepterer online betalinger, og de fleste moderne e-handelsplattformer (Shopify, WooCommerce, BigCommerce og egendefinerte butikker) integreres med én eller flere gateway-leverandører som Stripe, PayPal, Adyen, Braintree eller Authorize.net.
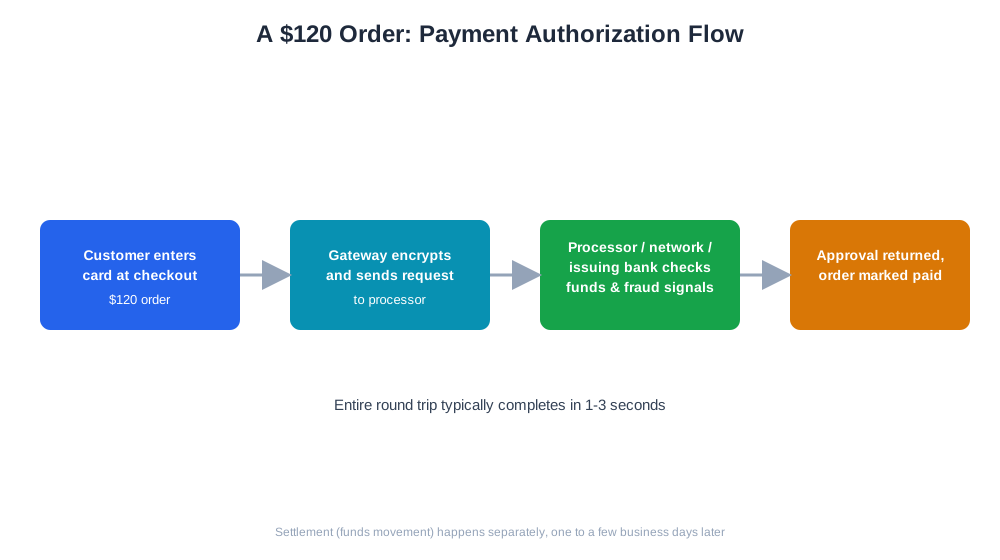
Betalingsflyten gjennom en gateway følger generelt en konsistent sekvens, uavhengig av hvilken leverandør som brukes. Først sender en kunde inn betalingsdetaljer i kassen, som gatewayen krypterer før det noensinne når selgerens egne servere – dette er sentralt for å redusere PCI DSS-samsvarsbyrden, siden rå kortdata ideelt sett aldri passerer gjennom systemer selgeren direkte kontrollerer. For det andre videresender gatewayen den krypterte forespørselen til betalingsbehandleren, som ruter den til det relevante kortnettverket (Visa, Mastercard, etc.) og til slutt kundens utstedende bank. For det tredje sjekker den utstedende banken kontoen for tilstrekkelige midler og svindelsignaler, og returnerer deretter et godkjent eller avvist vedtak. For det fjerde reiser dette vedtaket tilbake gjennom samme kjede til gatewayen, som videresender det til butikkens kasseside, typisk innen ett til tre sekunder fra ende til ende.
Et konkret eksempel: en kunde kjøper en vare for 1200 kr og skriver inn kortet sitt i kassen. Gatewayen krypterer kortdataene og sender en autorisasjonsforespørsel gjennom behandleren til kortnettverket og den utstedende banken. Banken bekrefter tilstrekkelige midler og ingen svindelflagg, returnerer en godkjenning, og gatewayen forteller butikken å merke ordren som betalt – alt før kundens neste sideinnlasting. Oppgjør, den faktiske overføringen av midler til selgerens bankkonto, skjer vanligvis i en batchprosess én til noen få virkedager senere, separat fra autorisasjonstrinnet i sanntid.

Følg med på hvordan AI-chatboter nevner merkevaren din i ChatGPT, Perplexity og andre plattformer.
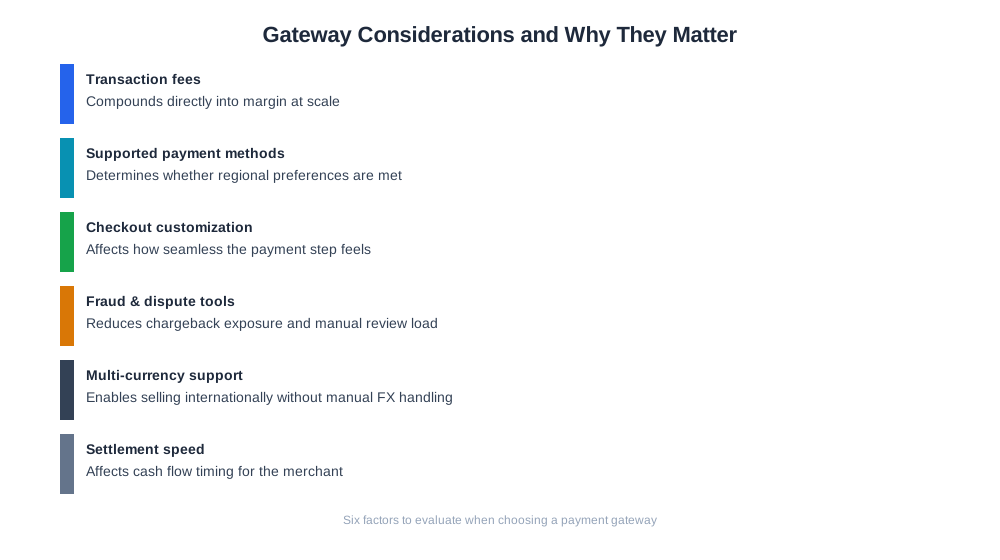
Betalingsgatewayen en butikk bruker påvirker langt mer enn om transaksjoner gjennomføres. Transaksjonsgebyrer akkumuleres i stor skala, så en prosentpoengsforskjell i gatewaygebyrer kan betydelig påvirke marginen på butikker med høyt volum. Støttede betalingsmetoder avgjør om en butikk kan tilby lommebøker, kjøp-nå-betal-senere-alternativer eller lokale betalingspreferanser som et gitt marked forventer – en gateway med svak støtte for en regions foretrukne betalingsmetode kan stille dempe konverteringen der, selv om alt annet ved butikken er godt optimalisert. Kassehastighet og pålitelighet har også direkte betydning: en gateway med hyppige tidsavbrudd eller trege autorisasjonssvar introduserer akkurat den typen siste-sekunds friksjon som forårsaker handlekurvforlatelse.
| Hensyn | Hvorfor det har betydning |
|---|---|
| Transaksjonsgebyrer | Påvirker direkte marginen i stor skala |
| Støttede betalingsmetoder | Avgjør om lokale/regionale preferanser blir møtt |
| Tilpasning av kassen | Påvirker hvor sømløs betalingstrinnet føles |
| Verktøy for svindel og tvister | Reduserer risiko for tilbakeføringer og manuell gjennomgang |
| Støtte for flere valutaer | Muliggjør internasjonalt salg uten manuell valutahåndtering |
| Oppgjørshastighet | Påvirker kontantstrømstidspunktet for selgeren |
Etter hvert som AI-handels- og kassefunksjoner som ChatGPT Instant Checkout og agentbaserte handelsflyter blir mer modne, blir betalingsgatewayer i økende grad bedt om å autorisere transaksjoner initiert av en AI-agent som handler på vegne av en kunde, snarere enn et menneske som manuelt skriver inn kortdetaljer i et skjema. Dette hever listen for gateway-pålitelighet og API-responsivitet, siden en AI-formidlet kjøpsflyt har mindre toleranse for et tregt eller uklart autorisasjonstrinn enn et menneske har. På rapporteringssiden adresserer AmICiteds eshop_list_payment_map-verktøy et mer dagligdags problem: enhver butikkplattform registrerer betalingsmetoder ved hjelp av sine egne interne strenger, noe som gjør det vanskelig å sammenligne betalingsmetodesammensetning på tvers av butikker eller over tid. Ved å kartlegge disse rå strengene til et konsistent sett med betalingstyper, gir det selgere et rent, samlet bilde av hvordan kunder faktisk betaler, noe som er en forutsetning for enhver dypere analyse av betalingsmetodeytelse eller svindelmønstre.
Få de nyeste innsiktene om AI-omtaler, merkevareovervåking og optimaliseringsstrategier.
En vanlig feil er å velge en gateway basert på det laveste annonserte transaksjonsgebyret uten å sjekke om den støtter betalingsmetodene en butikks faktiske kundebase foretrekker, noe som kan dempe konverteringen i bestemte regioner selv om det annonserte gebyret ser attraktivt ut. Et annet vanlig problem er å teste kasseflyten for lite på tvers av enheter og nettlesere før lansering, bare for å oppdage at en gateways hosted kasseside vises dårlig på mobil eller tar tidsavbrudd på tregere forbindelser. Noen selgere avstemmer heller ikke gatewayens oppgjørsrapporter mot sine egne ordreregistre regelmessig, noe som forsinker oppdagelsen av manglende betalinger, doble belastninger eller uventede gebyrendringer. Å stole på en enkelt gateway uten fallback er en reell risiko i stor skala – et gateway-brudd i en periode med høyt salg kan stoppe kassen helt, noe som er grunnen til at større selgere ofte opprettholder en sekundær leverandør selv om det øker avstemningsarbeidet. Til slutt, å behandle betalingsmetodedata som en ettertanke snarere enn en analyseinnsats betyr at mange selgere ikke enkelt kan svare på grunnleggende spørsmål om hvilke betalingsmetoder kundene deres faktisk bruker, noe som er akkurat gapet verktøy som AmICiteds betalingskartlegging er bygget for å tette.
Begynn å spore hvordan AI-chatbots nevner merkevaren din på tvers av ChatGPT, Perplexity og andre plattformer. Få handlingsrettede innsikter for å forbedre din AI-tilstedeværelse.
Lær hva et gateway-produkt er, hvordan det bare skiller seg fra et inngangsprodukt i navnet, og hvordan merkevarer bruker det til å gjøre førstegangskjøpere til...
Lær hva betalingsoppgjør er, hvordan det fungerer innen e-handel, og hvordan du avstemmer butikkordrer mot betalingsprosessor- og analysedata.
Lær hva one-klikks betaling er, hvordan det fungerer, og hvordan det påvirker konvertering, chargeback-risiko og betalingsmiddelmiks i e-handel.
Informasjonskapselsamtykke
Vi bruker informasjonskapsler for å forbedre din surfeopplevelse og analysere vår trafikk. See our privacy policy.