


Chargeback
Um chargeback é uma reversão forçada de um pagamento iniciada pelo banco do cliente ou pelo emissor do cartão, em vez de pelo comerciante, geralmente após um cliente contestar uma cobrança como fraudulenta, não autorizada ou insatisfatória. Os chargebacks devolvem os fundos ao cliente e frequentemente vêm com taxas adicionais cobradas do comerciante, independentemente do resultado da contestação.
Definição de Chargeback
Um chargeback é uma reversão de pagamento forçada pelo banco emissor do cartão do cliente, em vez de concedida voluntariamente pelo comerciante. Ocorre quando um titular de cartão entra em contato com seu banco para contestar uma transação — geralmente porque alega que a cobrança foi fraudulenta, o item nunca chegou, o produto não correspondia à descrição ou simplesmente não reconhece a cobrança em seu extrato. O banco investiga e, se ficar do lado do cliente, retira os fundos contestados da conta do comerciante, geralmente junto com uma taxa de contestação cobrada do comerciante, independentemente do resultado final. Os chargebacks existem como um mecanismo de proteção ao consumidor incorporado às regras das redes de cartões (Visa, Mastercard, American Express), dando aos clientes recurso quando um comerciante não responde ou uma transação é fraudulenta, mas também são amplamente utilizados — e às vezes mal utilizados — de maneiras que criam custos financeiros e operacionais reais para os varejistas online.
Como Funciona o Processo de Chargeback
O ciclo de vida do chargeback geralmente segue um caminho definido. Um cliente contesta uma cobrança com seu banco em vez de entrar em contato diretamente com o comerciante. O banco emite um crédito provisório ao cliente e notifica formalmente o processador de pagamentos do comerciante sobre a contestação, junto com um código de motivo descrevendo a reclamação (fraude, produto não recebido, produto diferente do descrito e categorias semelhantes). O comerciante tem então uma janela limitada — geralmente de 7 a 20 dias, dependendo da rede de cartões e do processador — para enviar evidências contestando a disputa, como números de rastreamento, confirmação de entrega, capturas de tela do pedido ou correspondência com o atendimento ao cliente. A rede de cartões analisa as evidências e decide a favor do comerciante ou do cliente.
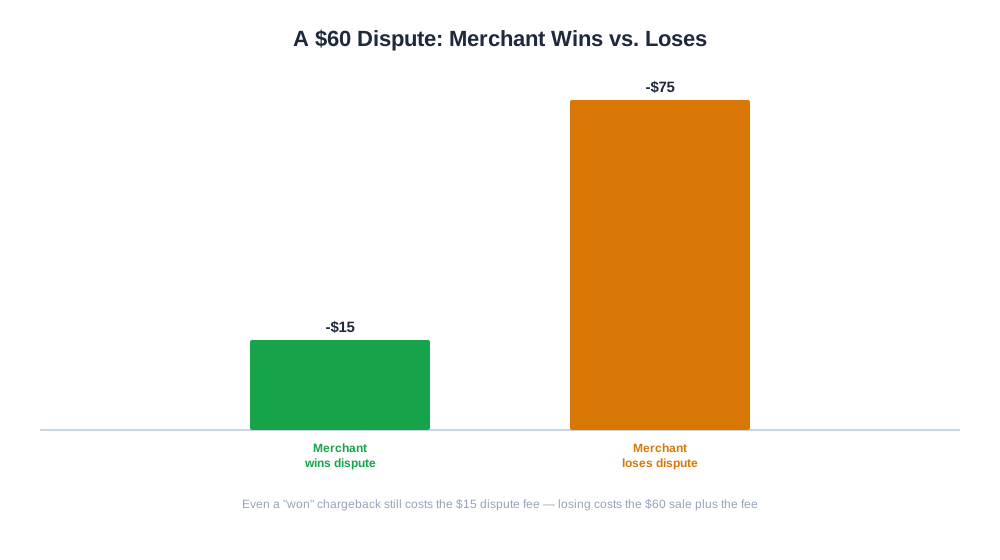
Um exemplo prático: um cliente contesta um pedido de US$ 60 como “item não recebido”. O comerciante envia um número de rastreamento mostrando a confirmação de entrega no endereço de envio. Se a rede ficar do lado do comerciante, os US$ 60 são devolvidos ao comerciante, mas a taxa de contestação de US$ 15 cobrada quando o caso foi aberto geralmente não é reembolsável, independentemente do resultado — o que significa que mesmo um chargeback “vencido” ainda custa dinheiro ao comerciante.
Por Que os Chargebacks Importam para Marcas de E-commerce
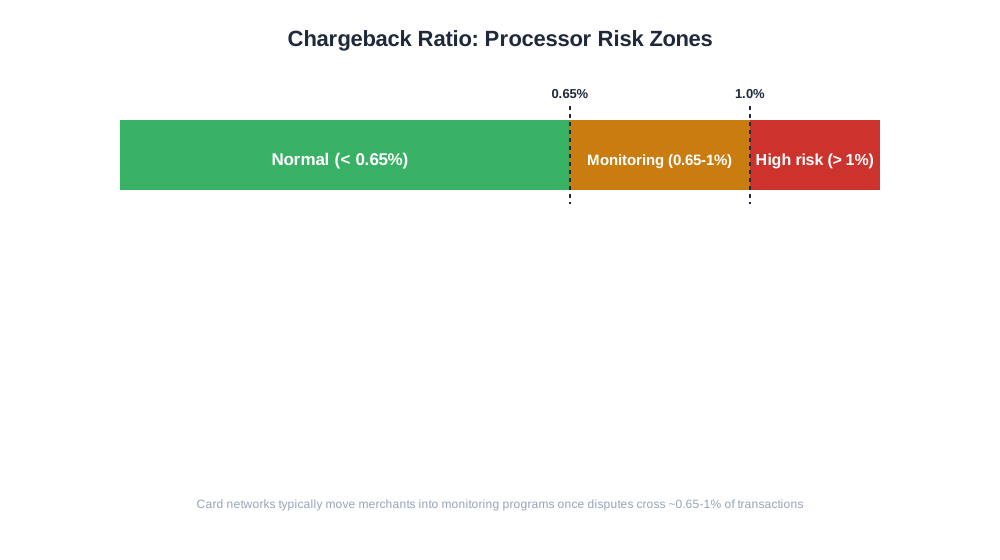
Os chargebacks importam muito além do valor da transação contestada. Os processadores de pagamento monitoram a taxa de chargeback de um comerciante — contestações como porcentagem do total de transações — e a maioria das redes de cartões define limites específicos (frequentemente citados em torno de 0,65% a 1%) acima dos quais o comerciante é colocado em programas de monitoramento com taxas adicionais, reservas de fundos ou, em casos persistentes, cancelamento dos privilégios de processamento. Para uma marca DTC em crescimento, um problema de chargeback não gerenciado pode, portanto, ameaçar não apenas a margem, mas a própria capacidade de aceitar pagamentos com cartão.
Os chargebacks também distorcem outras métricas se não forem monitorados separadamente. A taxa aparente de reembolso de uma loja pode parecer saudável enquanto sua taxa de chargeback aumenta silenciosamente, já que ambos são registrados e resolvidos por canais totalmente diferentes — reembolsos pelos sistemas do próprio comerciante, chargebacks pela rede de cartões.
Chargeback vs. Reembolso vs. Resolução de Contestações
| Aspecto | Reembolso | Chargeback |
|---|---|---|
| Quem inicia | Comerciante, voluntariamente | Banco do cliente, em nome do cliente |
| Velocidade | Imediata, controlada pelo comerciante | Dias a semanas, controlada pela rede |
| Taxa para o comerciante | Geralmente nenhuma além da taxa de processamento original | Taxa de contestação, vença ou perca |
| Efeito na situação do comerciante | Nenhum se gerenciado normalmente | Conta para a taxa de chargeback monitorada pelo processador |
| Recurso do comerciante | N/A, comerciante já decidiu | Pode enviar evidências para contestar |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Chargebacks e o Comércio Impulsionado por IA
À medida que mais compras se originam por assistentes de compra de IA e fluxos de checkout com agente — onde um cliente autoriza um agente de IA a concluir uma transação em seu nome, como com o ChatGPT Instant Checkout ou fluxos emergentes de comércio com agente — a dinâmica dos chargebacks está evoluindo. Compras feitas por meio de um agente intermediário introduzem uma nova categoria de contestações do tipo “não autorizei isso”, já que o titular humano do cartão está a um passo de distância da ação real de checkout, e as redes de cartões ainda estão desenvolvendo regras claras de responsabilidade para esse cenário. Os comerciantes que vendem por meio desses canais mais recentes mediados por IA devem esperar que os códigos de motivo de chargeback e os padrões de contestação sejam diferentes dos de um checkout tradicional na web.
No lado da análise, identificar tendências de chargeback precocemente exige vê-las no contexto do restante da atividade de pedidos — quais métodos de pagamento, categorias de produtos ou fontes de tráfego eles concentram. O relatório eshop_get_order_mix do AmICited detalha os pedidos por método de pagamento e status, incluindo chargebacks, o que permite que um comerciante veja, por exemplo, se as contestações estão concentradas em um método de pagamento específico ou em uma linha de produto específica, em vez de tratar a taxa de chargeback como um número único e indiferenciado.
Melhores Práticas para Gerenciar Chargebacks
- Use um descritor de fatura claro e reconhecível para que uma cobrança no extrato do cliente corresponda ao nome da sua marca, reduzindo contestações do tipo “não reconheço esta cobrança”.
- Envie confirmações de pedido e notificações de envio proativas com números de rastreamento, que também servem como evidência se uma contestação for registrada posteriormente.
- Responda rápida e generosamente às reclamações dos clientes antes que elas se tornem uma contestação bancária — um reembolso concedido diretamente evita completamente o impacto da taxa e da taxa de chargeback.
- Mantenha registros organizados dos detalhes dos pedidos, confirmação de entrega e comunicação com o cliente para que as evidências possam ser enviadas rapidamente dentro do prazo de contestação.
- Use ferramentas de triagem de fraude no checkout para identificar pedidos com dados de cobrança e entrega inconsistentes ou outros sinais claros de fraude antes que sejam enviados.
- Monitore sua taxa de chargeback regularmente em relação aos limites estabelecidos pelo seu processador, em vez de descobrir um problema somente após receber um aviso de programa de monitoramento.
Erros Comuns com Chargebacks
Um erro frequente é tratar todo chargeback como impossível de vencer e não se dar ao trabalho de enviar evidências, quando na prática as contestações por confirmação de entrega e cobrança duplicada são frequentemente vencidas com documentação simples. Outro problema comum é a incompatibilidade do descritor de fatura — o checkout de uma loja exibe um nome de marca enquanto o descritor do extrato mostra um nome de empresa controladora ou processador de pagamentos não relacionado, o que consistentemente gera contestações do tipo “não reconheço isso” que uma simples correção no descritor evitaria. Os comerciantes também às vezes ignoram a fraude amigável até que ela se torne um padrão; um pequeno número de contestadores recorrentes pode ser identificado e filtrado no checkout em vez de ser tratado como incidentes isolados a cada vez. Finalmente, algumas lojas não separam chargebacks de reembolsos em seus próprios relatórios, o que esconde um problema crescente de contestações dentro de uma taxa de devolução aparentemente normal até que um aviso do processador force o problema a ser percebido.