


Betalningsgateway
En betalningsgateway är det tekniska lager som på ett säkert sätt fångar upp, krypterar och överför en kunds betalningsinformation från en onlinebutik till betalningsförmedlaren och kortnätverken för auktorisering. Det är vad som gör att en shoppare kan ange ett kortnummer eller välja en plånbok vid kassan och få betalningen godkänd eller avvisad inom några sekunder.
Definition av betalningsgateway
En betalningsgateway är den tekniska infrastruktur som på ett säkert sätt fångar upp en kunds betalningsuppgifter vid kassan och överför dem, krypterade, till rätt betalningsförmedlare och kortnätverk för auktorisering. Den fungerar som den digitala motsvarigheten till en fysisk kortterminal: när en shoppare anger ett kortnummer eller väljer en digital plånbok, krypterar gatewayn uppgifterna, skickar en auktoriseringsförfrågan genom banknätverket och returnerar ett godkänt eller avvisat svar inom några sekunder. Gateways är en nödvändig infrastruktur för alla butiker som accepterar onlinebetalningar, och de flesta moderna e-handelsplattformar (Shopify, WooCommerce, BigCommerce och specialbyggda butiker) integreras med en eller flera gateway-leverantörer som Stripe, PayPal, Adyen, Braintree eller Authorize.net.
Hur en betalningsgateway fungerar
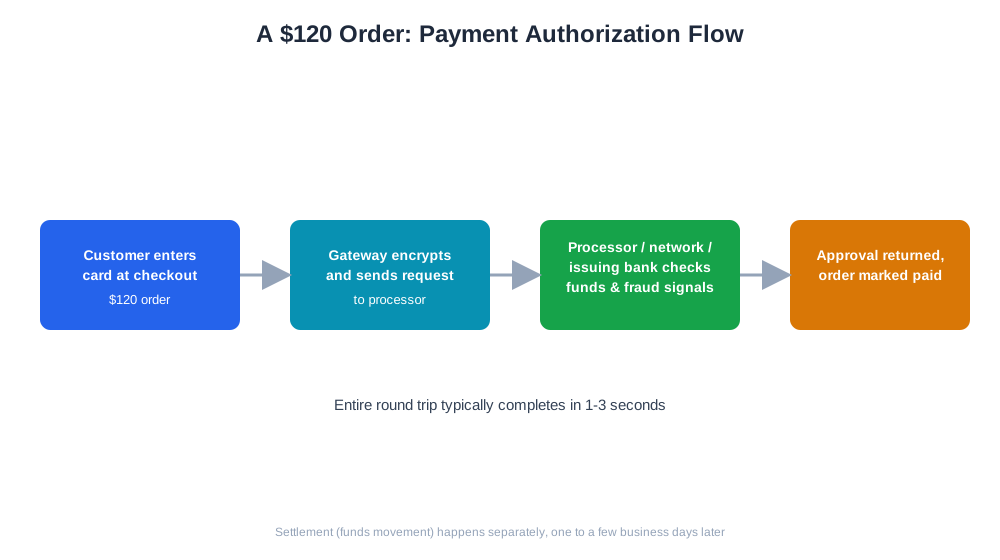
Betalningsflödet genom en gateway följer i allmänhet en konsekvent sekvens, oavsett vilken leverantör som används. Först skickar en kunden sina betalningsuppgifter vid kassan, vilka gatewayn krypterar innan de någonsin når handlarens egna servrar — detta är centralt för att minska PCI DSS-efterlevnadsbördan, eftersom råa kortdata helst aldrig passerar system som handlaren direkt kontrollerar. För det andra vidarebefordrar gatewayn den krypterade förfrågan till betalningsförmedlaren, som dirigerar den till relevant kortnätverk (Visa, Mastercard, etc.) och slutligen till kundens utfärdande bank. För det tredje kontrollerar den utfärdande banken att kontot har tillräckliga medel och kontrollerar bedrägerisignaler, och returnerar sedan ett godkännande- eller avvisningsbeslut. För det fjärde färdas det beslutet tillbaka genom samma kedja till gatewayn, som vidarebefordrar det till butikens kassasida — vanligtvis inom en till tre sekunder från början till slut.
Ett konkret exempel: en kund köper en order på 120 dollar och anger sitt kort vid kassan. Gatewayn krypterar kortuppgifterna och skickar en auktoriseringsförfrågan genom betalningsförmedlaren till kortnätverket och den utfärdande banken. Banken bekräftar tillräckliga medel och inga bedrägerivarningar, returnerar ett godkännande och gatewayn meddelar butiken att ordern ska markeras som betald — allt innan kundens nästa sidladdning. Avräkning, den faktiska överföringen av pengar till handlarens bankkonto, sker vanligtvis i en batchprocess en till några arbetsdagar senare, separat från auktoriseringssteget i realtid.
Varför valet av betalningsgateway spelar roll för e-handelsvarumärken
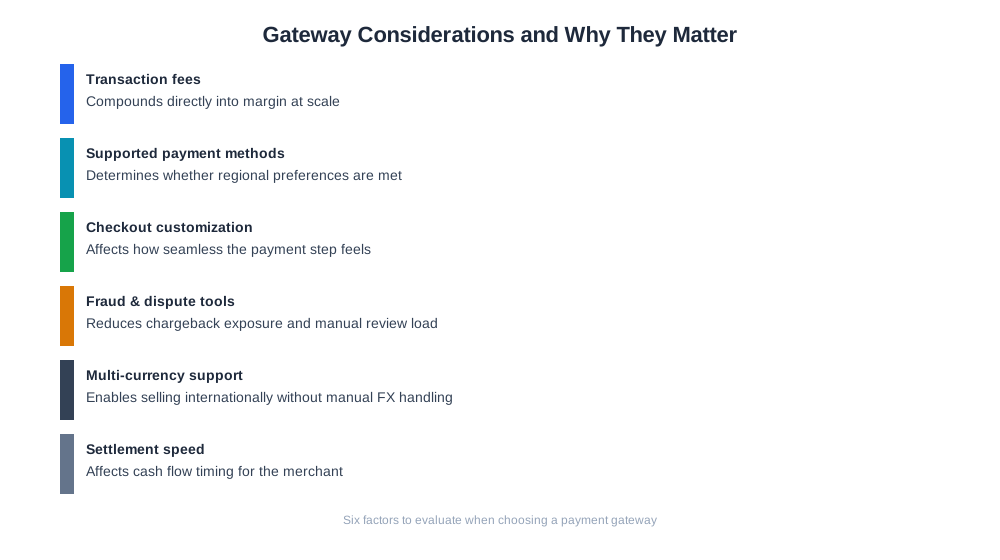
Den betalningsgateway en butik använder påverkar långt mer än om transaktioner går igenom. Transaktionsavgifter ackumuleras i stor skala, så en skillnad på några procentenheter i gateway-avgifter kan påverka marginalen på butiker med hög volym. Vilka betalningsmetoder som stöds avgör om en butik kan erbjuda de plånböcker, köp-nu-betala-senare-alternativ eller lokala betalningspreferenser som en given marknad förväntar sig — en gateway med svagt stöd för en regions föredragna betalningsmetod kan tyst dämpa konverteringen där även om allt annat med butiken är väl optimerat. Kassans hastighet och tillförlitlighet spelar också direkt roll: en gateway med frekventa timeout eller långsamma auktoriseringssvar introducerar precis den typen av sista-sekundersfriktion som orsakar varukorgsövergivning.
| Övervägande | Varför det spelar roll |
|---|---|
| Transaktionsavgifter | Ackumuleras direkt i marginalen i stor skala |
| Betalningsmetoder som stöds | Avgör om lokala/regionala preferenser uppfylls |
| Anpassning av kassa | Påverkar hur sömlöst betalningssteget känns |
| Bedrägeri- och tvistverktyg | Minskar chargeback-exponering och manuell granskningsbörda |
| Stöd för flera valutor | Möjliggör internationell försäljning utan manuell valutahantering |
| Avräkningshastighet | Påverkar likviditetstidpunkten för handlaren |
Betalningsgateway och AI-driven handel
I takt med att AI-handels- och utcheckningsfunktioner som ChatGPT Instant Checkout och agentbaserade handelsflöden mognar, ställs allt högre krav på betalningsgateways att auktorisera transaktioner som initierats av en AI-agent som agerar på en shoppers vägnar, snarare än en människa som manuellt skriver in kortuppgifter i ett formulär. Detta höjer ribban för gateway-tillförlitlighet och API-svarstider, eftersom ett AI-förmedlat köpflöde har mindre tolerans för ett långsamt eller otydligt auktoriseringssteg än en människa har. På rapporteringssidan adresserar AmICiteds eshop_list_payment_map-verktyg ett mer vardagligt problem: varje butiksplattform registrerar betalningsmetoder med sina egna interna strängar, vilket gör det svårt att jämföra betalningsmetodmix över butiker eller över tid. Genom att mappa dessa råa strängar till en konsekvent uppsättning betalningstyper ger det handlare en ren, enhetlig bild av hur kunder faktiskt betalar, vilket är en förutsättning för djupare analys av betalningsmetodsprestanda eller bedrägerimönster.

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Bästa praxis för val av betalningsgateway
- Jämför totalkostnad inklusive transaktionsavgifter, månadsavgifter och eventuell påslag för valutaomvandling
- Bekräfta att gatewayn stöder de betalningsmetoder dina målmarknader faktiskt föredrar, inte bara kort
- Testa kassans svarstider under realistiska förhållanden, eftersom ett långsamt auktoriseringssvar direkt kostar konverteringar
- Verifiera gatewayns PCI DSS-efterlevnadshantering för att minimera din egen efterlevnadsbörda
- Utvärdera inbyggda bedrägeriupptäckts- och tvisthanteringsverktyg istället för att bygga den logiken separat
- Överväg en sekundär gateway för redundans först när transaktionsvolymen motiverar den extra komplexiteten
Vanliga misstag med betalningsgateways
Ett vanligt misstag är att välja en gateway baserat på den lägsta annonserade transaktionsavgiften utan att kontrollera om den stöder de betalningsmetoder som butikens faktiska kundbas föredrar, vilket kan dämpa konverteringen i specifika regioner även om den lockande avgiften ser bra ut. Ett annat vanligt problem är att inte testa kassaflödet tillräckligt över olika enheter och webbläsare före lansering, för att sedan upptäcka att en gateways värdbaserade kassasida renderas dåligt på mobil eller timeoutar på långsammare anslutningar. Vissa handlare misslyckas också med att regelbundet stämma av gatewayns avräkningsrapporter mot sina egna orderregister, vilket försenar upptäckten av uteblivna betalningar, dubbeldebiteringar eller oväntade avgiftsändringar. Att förlita sig på en enda gateway utan reserv är en verklig risk i stor skala — ett gateway-avbrott under en högsäsong kan stoppa utcheckningen helt, vilket är anledningen till att större handlare ofta har en sekundär leverantör även om det tillför avstämningskomplexitet. Slutligen, att behandla betalningsmetoddata som en eftertanke snarare än en analysinsats innebär att många handlare inte enkelt kan besvara grundläggande frågor om vilka betalningsmetoder deras kunder faktiskt använder, vilket är precis det gap som verktyg som AmICiteds betalningsmappning är byggda för att täppa till.