


盈亏平衡点
盈亏平衡点是指总收益恰好等于总成本时的销售量或收入水平,此时企业既不盈利也不亏损。对于电商品牌而言,这是一个基础性的规划数字,用于制定定价、评估广告支出,以及判断新产品或销售渠道是否具有财务可持续性。
盈亏平衡点的定义
盈亏平衡点是指企业的总收益恰好覆盖其总成本(包括固定成本和变动成本)时的销售水平,以销售数量或总收入表示。低于该点时,企业处于亏损状态;高于该点时,每额外增加一笔销售都将产生实际利润。这是所有商业企业中最基本的财务规划概念之一,因为它将抽象的成本结构转化为一个具体可行的数字:“我们需要卖出X件产品,这个产品线才能开始盈利。”
盈亏平衡点的计算方法
盈亏平衡点(按销量)的标准公式为:
盈亏平衡点(销量)= 固定成本 ÷(单价 − 单位变动成本)
分母(单价减去变动成本)即为单位贡献毛利——每售出一单位产品在实现任何利润之前可用于覆盖固定成本的金额。
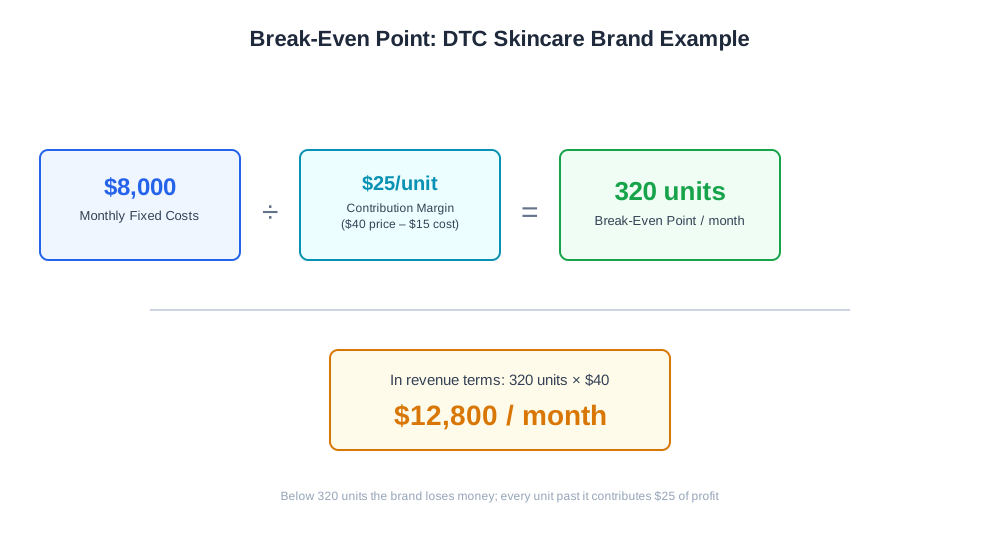
计算示例:某DTC护肤品牌的月度固定成本(软件、薪资、仓储租金)为8,000美元。每件产品售价40美元,变动成本为15美元(材料、包装、支付处理及单品运费)。
单位贡献毛利 = 40美元 − 15美元 = 25美元
盈亏平衡点(销量)= 8,000美元 ÷ 25美元 = 每月320件
以收入表示:
盈亏平衡点(收入)= 320件 × 40美元 = 每月12,800美元
如果月销量低于320件,该品牌当月处于亏损状态;超过320件后,每多售出一件产品可贡献25美元的实际利润。
为什么盈亏平衡点对电商品牌至关重要
盈亏平衡分析将定价和支出决策转化为具体的权衡取舍,而非凭空猜测。在推出新产品之前,商家可以问:以这个价格和成本结构,我们每月实际需要卖出多少件才能避免亏损?考虑到我们的流量和转化率,这个销量能否实现?如果盈亏平衡销量在当前需求下显得不切实际,这就是一个信号——需要重新审视定价、成本结构,或放弃该产品的推出计划,以免在生产和备货上投入资金。
同样的逻辑也适用于营销支出。如果某个付费获客渠道的单客成本超过了该客户在覆盖固定成本之前所能产生的贡献毛利,那么扩大该渠道只会推高盈亏平衡点,而非接近它——即使总收入看起来在增长。
盈亏平衡点实践对比
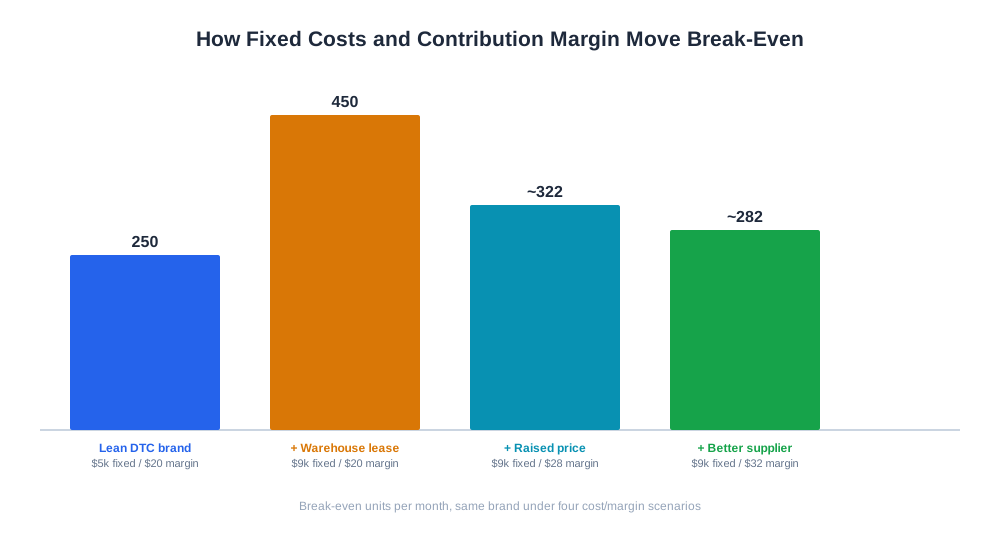
| 场景 | 固定成本 | 单位贡献毛利 | 盈亏平衡点(销量) |
|---|---|---|---|
| 精简型DTC品牌,低间接成本 | 5,000美元/月 | 20美元 | 250件/月 |
| 同上品牌,新增仓储租赁 | 9,000美元/月 | 20美元 | 450件/月 |
| 同上品牌,提高售价和利润率 | 9,000美元/月 | 28美元 | ~322件/月 |
| 同上品牌,通过优化供应商条款降低变动成本 | 9,000美元/月 | 32美元 | ~282件/月 |
上表展示了核心杠杆结构:盈亏平衡点随固定成本上升而上升,随单位贡献毛利的改善(通过定价、供应商谈判或成本效率提升)而下降。

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
盈亏平衡点与AI驱动型电商
盈亏平衡分析本身与AI购物助手没有直接关联,但它支撑着一个日益重要的决策:某个产品是否值得主动推广以提升在ChatGPT Shopping或Perplexity Shopping等AI购物助手上的曝光度。如果一款产品通过现有渠道已经很难达到盈亏平衡销量,那么在AI曝光优化上追加投资就不是一个明智的选择,因为其基础单位经济效益尚未得到验证。
AmICited的eshop_get_profit_plan工具有助于实现这一闭环——它追踪商家设定的利润目标与实际业绩的对比情况,实时展示销量相对于盈亏平衡门槛及目标利润的完成进度。这使得商家能够近乎实时地判断,当月的营销或AI曝光投资是否真正推动业务跨越盈亏平衡点,而不仅仅是增加收入却未改善基础经济效益。
盈亏平衡分析最佳实践
- 计算前仔细将成本划分为固定成本或变动成本;广告支出或运费的错误分类是导致数字不准确的常见原因
- 每当重大成本投入发生变化时——供应商价格、运费或单次广告获取成本变动——重新计算盈亏平衡点
- 对于多产品目录,按产品或产品线分别计算盈亏平衡点,而非仅计算全公司数字
- 在投入新产品或新渠道之前,将盈亏平衡销量与实际流量和转化率假设进行比较
- 在考虑调价时,同时审视盈亏平衡点和贡献毛利,因为两者联动变化
- 将盈亏平衡点作为扩大某一渠道广告支出的前置检查条件,而非仅仅是事后报告数字
常见盈亏平衡点错误
一个常见错误是成本分类不当——将随销量变化的成本(如按比例收取的支付处理费)视为固定成本,或将真正的固定成本(如软件订阅费)视为变动成本——这会使盈亏平衡计算产生偏差。另一个常见问题是只在产品上市时计算一次盈亏平衡点,之后再未重新计算,即使供应商成本、运费或广告获取成本此后已发生显著变化。一些企业仅在公司层面计算盈亏平衡点,未能发现某个表现不佳的产品线正在拖累整体盈利能力,而某个畅销品则在汇总报表中掩盖了问题。同样常见的是,在评估新的营销渠道时完全忽略盈亏平衡,仅根据总收入增长来扩大支出,而不检查该渠道的单次获取成本是否与产品的实际贡献毛利相匹配。最后,一些品牌将实现盈亏平衡视为终点而非底线,在每多一笔销售都开始产生实际利润的关键时刻,反而失去了对增长和效率提升的紧迫感。