


先买后付
先买后付(BNPL)是一种销售点融资选项,让购物者可以将一笔消费分成若干小额付款,通常免息,而无需一次性支付全款。Klarna、Afterpay 和 Affirm 等提供商先向商家垫付全部销售金额,再直接从客户处收取分期付款,同时承担大部分还款风险,以此换取商家支付的手续费。
先买后付的定义
先买后付(BNPL) 是一种在销售点提供的短期融资选项,让购物者可以立即收到商品,同时以分期付款的方式在之后支付。最常见的是将款项分四次等额支付,每两周一次,对于大额购买也可分摊到数月。由 Klarna、Afterpay、Affirm、PayPal Pay in 4 和 Sezzle 等提供商推广普及,BNPL 与信用卡、借记卡和数字钱包并列作为一种结账支付方式。其核心区别在于谁承担风险:BNPL 提供商向商家垫付订单全额,然后负责向客户收取分期款项,自身承担大部分违约风险。对购物者而言,BNPL 将一笔 200 美元的消费变成了四笔 50 美元的付款,且按时还款通常免息。对商家而言,接受 BNPL 就像接受一种手续费略高的银行卡支付,但换来的是一笔原本可能不会发生的成交订单。
先买后付的运作方式
尽管分期方案和审核标准各有不同,但大多数提供商的运作机制是一致的。在结账时,购物者选择 BNPL 而非银行卡。提供商会进行快速审批检查——通常是软信用查询,不会影响购物者的信用评分——并立即返回结果。如果获批,购物者确认分期方案并完成订单。在后台,商家会收到订单总额(扣除交易手续费),通常在一到三个工作日内到账,与银行卡交易无异。之后,BNPL 提供商负责从客户绑定的银行卡或银行账户中收取每期款项,包括处理逾期还款、滞纳金和催收。
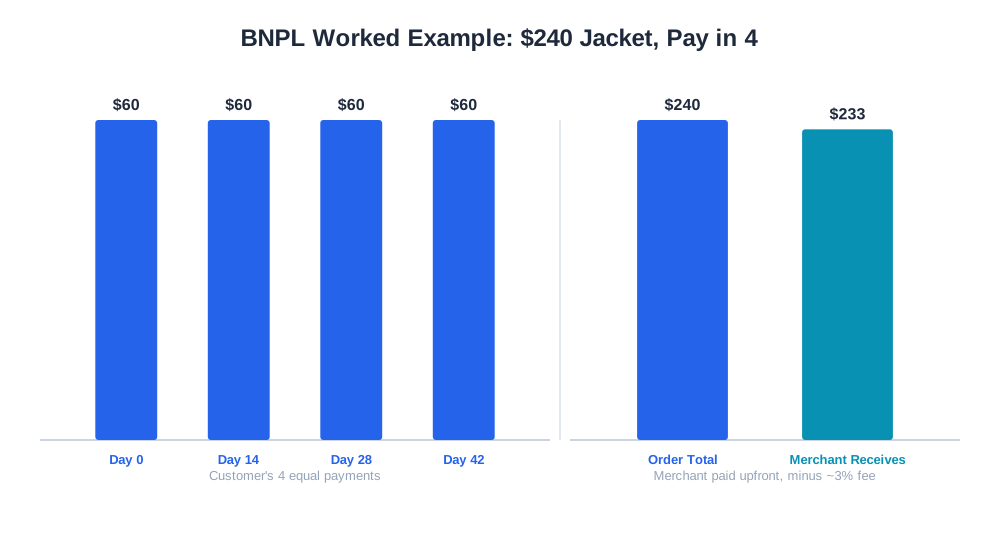
举个例子:一位顾客使用"分四期付款"方案购买了一件 240 美元的夹克。假设 BNPL 费率为 3%,商家在扣除约 7 美元手续费后实际收到约 233 美元,一两天内到账。顾客在结账时支付 60 美元,之后每两周支付三笔各 60 美元的分期。如果顾客未能按时还款,这是提供商的催收问题,与商家无关——商家已收到款项,订单也已发货。
为什么 BNPL 对电商品牌至关重要
BNPL 已成为一种标准结账选项,因为它能在边际上改变购买心理。将价格分成更小的额度降低了购买的主观承诺感,这可以拉回那些原本会放弃或推迟的销售。提供 BNPL 的商家通常会看到平均订单价值提升,尤其在有意购买品类中——如家具、电子产品和服装——一件 300 美元的商品以四笔 75 美元的形式呈现时感觉更可负担。BNPL 还能扩大目标客户群体,吸引那些不愿使用循环信用卡的购物者,并减少因价格冲击而在支付环节犹豫不决的价格敏感人群的购物车放弃率。
代价在于成本和订单结构。BNPL 的交易手续费高于标准银行卡处理费率,因此订单价值和转化率的提升必须足以覆盖额外的手续费比例才能产生净收益。某些品类(尤其是非必需时尚类)的 BNPL 订单退货率也更高,因为促成交易的较低前期承诺也可能使冲动消费和过度订购(为留下一件而购买多个尺码)更加常见。
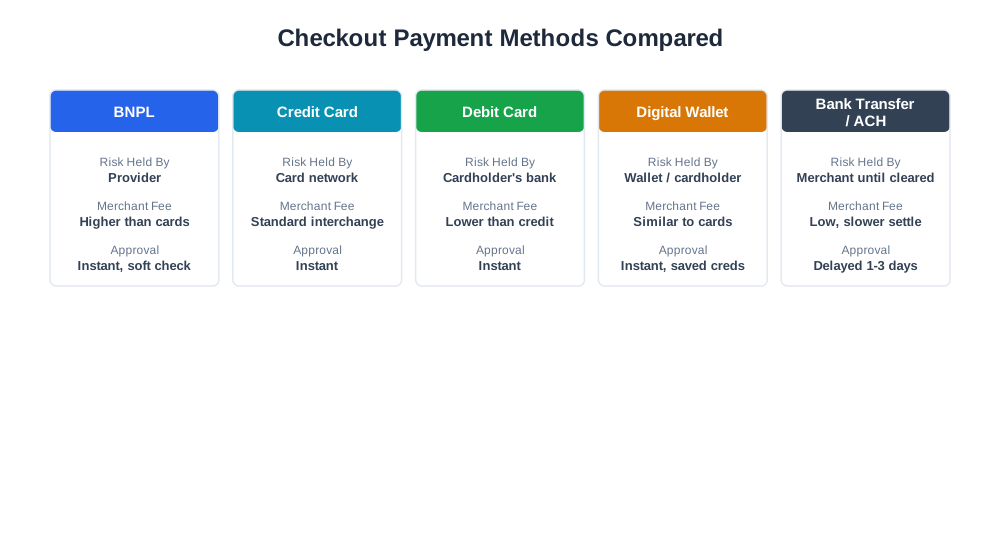
对比表:BNPL 与其他结账支付方式
| 方式 | 风险承担方 | 商家手续费 | 审批速度 | 典型使用场景 |
|---|---|---|---|---|
| BNPL(Klarna、Afterpay、Affirm) | 提供商 | 高于银行卡 | 即时,软查询 | 有意购买,高客单价商品 |
| 信用卡 | 卡网络/发卡行 | 标准交换费 | 即时 | 通用,所有订单规模 |
| 借记卡 | 持卡人的银行余额 | 低于信用卡 | 即时 | 价格敏感型购物者 |
| 数字钱包(Apple Pay、PayPal) | 钱包提供商/持卡人 | 与银行卡相近 | 即时,已保存凭据 | 低摩擦重复结账 |
| 银行转账/ACH | 商家(到账前) | 低,但结算较慢 | 延迟(1-3天) | 较大的B2B或批发订单 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL 与 AI 驱动的电商
随着 ChatGPT Shopping、Perplexity Shopping 和 Amazon Rufus 等 AI 购物助手提供产品推荐和对比,支付灵活性越来越成为与价格和配送速度并列的比较因素。当购物者请 AI 助手比较两款价格相近的商品时,分期付款的可用性可能会被提及作为差异化因素,尤其是在 BNPL 采用率较高的高客单价品类中。在产品信息源和结构化数据中明确展示 BNPL 可用性的商家,能够为 AI 助手和传统搜索提供更完整的实际拥有成本信息,从而影响哪个选项被推荐。
在数据分析方面,AmICited 的 eshop_get_order_mix 报告可按支付方式拆解订单,使商家能够查看 BNPL 结账的转化率是否与银行卡结账不同、其平均订单价值是更高还是更低,以及退货率如何比较。这种可见性至关重要,因为一个单独看起来昂贵的 BNPL 费用,在计入增量转化和订单价值提升后可能仍是净收益;而如果该品类的退货率抵消了收益,则可能是净损失。
先买后付的最佳实践
- 在产品页面和购物车页面显著展示 BNPL 选项,而不仅仅在最后结账步骤,因为尽早看到分期价格才能改变购买意图
- 按品类比较 BNPL 费用成本与增量转化率和平均订单价值提升的关系,而不是假设全店统一受益
- 单独追踪 BNPL 订单的退货率(与银行卡订单分开),以发现支付方式可能导致过度订购的品类
- 确保 BNPL 资格和分期金额在产品信息源中体现,以便比价工具和 AI 购物工具显示准确的总成本信息
- 保持退款和拒付流程与各 BNPL 提供商的退货处理规则一致,因为 BNPL 退货需要与提供商对账,而不仅仅是直接向客户退款
常见的先买后付误区
一个常见误区是添加 BNPL 后仅凭手续费一项进行评价,而不衡量其带来的转化率和客单价提升;只看单笔处理成本的商家往往会认为 BNPL 不划算,而将挽回的销售计入全貌后则是另一番景象。另一个常见问题是所有产品品类统一启用 BNPL,而非选择性推广;低价冲动消费品很少能从分期付款中受益,只会平白承担更高的费用而没有任何行为变化。部分商家还未能正确对账 BNPL 的结算时间——将提供商的付款等同于银行卡结算——但费用结构、资金持有时长和退款机制均有所不同,如果混为一谈会扭曲利润报告。还有一个陷阱是忽视按支付方式统计的退货率信号:如果某个品类的 BNPL 订单退货率明显高于银行卡订单,那么在扣除退货之前,这些销售的真实净利率可能低于表面数据。最后,有些商店在产品页面和结账页面的 BNPL 信息展示不一致,这完全破坏了心理优势——因为一个指望分期付款而决定购买、却在结账时看不到该选项的购物者,比从未期待该选项的购物者更有可能放弃购买。