


拒付(Chargeback)
拒付是指由客户的银行或发卡机构发起的强制性付款撤销,而非由商家操作,通常发生在客户将一笔交易标记为欺诈、未经授权或不符合要求之后。拒付会将资金返还给客户,并且无论争议结果如何,商家通常还需支付额外的费用。
拒付的定义
拒付是由客户发卡银行强制执行的付款撤销,而非商家自愿发起。当持卡人联系其银行对一笔交易提出争议时,就会发生拒付——常见原因包括声称交易存在欺诈、商品从未送达、产品与描述不符,或者客户不记得对账单上的这笔扣款。银行会进行调查,如果认定客户有理,便会从商家账户中撤回争议资金,同时通常还会向商家收取一笔争议处理费,无论最终结果如何。拒付作为嵌入卡组织规则(Visa、Mastercard、American Express)的消费者保护机制,在商家不作为或交易存在欺诈时为客户提供了追索途径,但它同时也被广泛使用——有时甚至被滥用——给在线零售商带来了实实在在的财务和运营成本。
拒付流程如何运作
拒付的生命周期通常遵循固定路径。客户直接联系银行对一笔交易提出争议,而不是先找商家。银行向客户发放临时信用额度,并正式将争议通知给商家的支付处理商,同时附上描述争议原因的理由代码(欺诈、未收到商品、商品与描述不符等类别)。商家随后有一个有限的时间窗口——通常为 7 到 20 天,具体取决于卡组织和处理商——来提交反驳争议的证据,例如追踪号码、配送确认信息、订单截图或客服通信记录。卡组织审查证据后,做出有利于商家或客户的裁决。
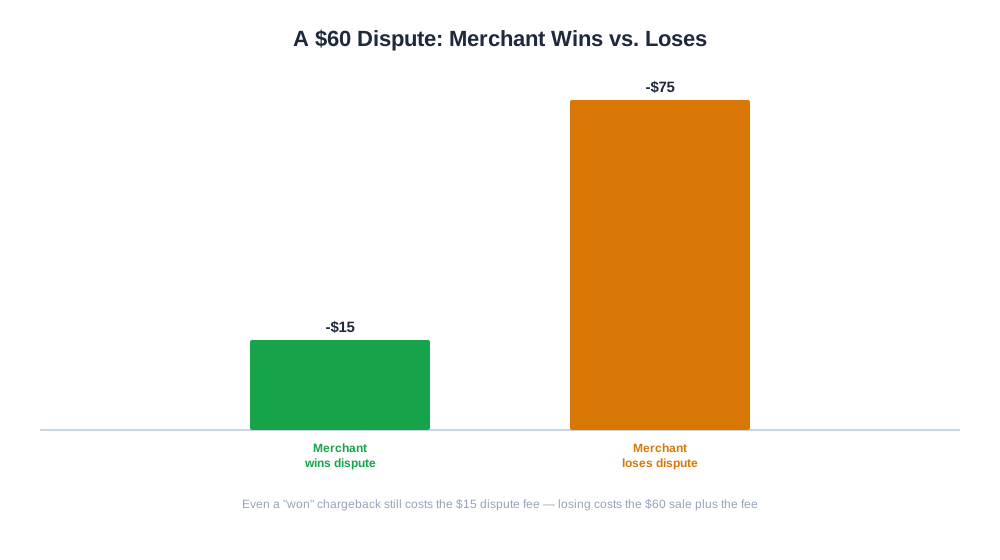
一个实例:客户对一笔 60 美元的订单争议为"未收到商品"。商家提交显示已配送到收货地址的追踪号码。如果卡组织支持商家,60 美元将退还给商家,但案件开启时收取的 15 美元争议处理费通常无论结果如何都不予退还——这意味着即使"胜诉"的拒付仍然会让商家蒙受损失。
为什么拒付对电商品牌至关重要
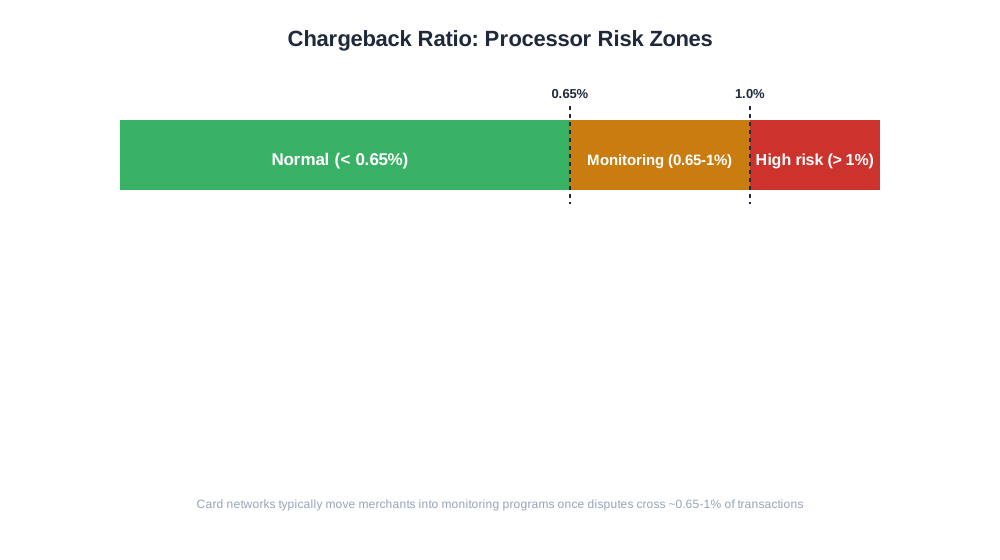
拒付的影响远不止争议交易的金额本身。支付处理商会跟踪商家的拒付率——争议交易占总交易量的百分比——大多数卡组织设有特定的阈值(通常约为 0.65% 到 1%),超过该阈值,商家将被列入监控计划,面临额外费用、资金储备,或者在持续违规的情况下被终止处理权限。对于一个成长中的 DTC 品牌来说,拒付问题若不加管理,不仅可能威胁利润率,更可能危及接受卡支付的能力。
拒付如果不单独追踪,还会扭曲其他指标。店铺的表面退款率可能看起来健康,而拒付率却在悄然攀升,因为两者通过完全不同的渠道记录和处理——退款通过商家自己的系统,拒付则通过卡组织渠道。
拒付 vs. 退款 vs. 争议处理
| 维度 | 退款 | 拒付 |
|---|---|---|
| 发起方 | 商家,自愿发起 | 客户银行,代表客户发起 |
| 速度 | 即时,由商家控制 | 数天至数周,由卡组织控制 |
| 商家费用 | 通常仅原始处理费 | 争议处理费,无论胜诉或败诉 |
| 对商家信誉的影响 | 正常处理无影响 | 计入支付处理商监控的拒付率 |
| 商家追索权 | 不适用,商家已决定 | 可提交证据进行反驳 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
拒付与 AI 驱动的电商
随着越来越多的购买行为通过 AI 购物助手和代理式结账流程完成——即客户授权 AI 代理代其完成交易,例如 ChatGPT Instant Checkout 或新兴的代理式电商流程——拒付的动态也在发生变化。通过中介代理完成的购买引入了一种新型的"我未授权此交易"争议,因为人工持卡人与实际结账操作之间隔了一层,而卡组织仍在为这一场景制定明确的责任规则。通过这些新兴 AI 中介渠道销售的商家,应预期拒付理由代码和争议模式与传统网页结账有所不同。
在分析方面,及早发现拒付趋势需要将其置于整体订单活动的背景下——看争议集中在哪些支付方式、产品类别或流量来源上。AmICited 的 eshop_get_order_mix 报告可按支付方式和状态(包括拒付)细分订单,使商家能够看到争议是集中在特定支付方式还是某条产品线上,而不是将拒付率视为一个无差别的单一数字。
管理拒付的最佳实践
- 使用清晰可辨的账单描述名称,使客户对账单上的扣款与你的品牌名称匹配,减少"我认不出这笔扣款"类型的争议。
- 主动发送包含追踪号码的订单确认和配送通知,这些在日后发生争议时可作为证据使用。
- 快速且慷慨地回应客户投诉,在其升级为银行争议之前解决问题——直接退款完全避免了拒付带来的费用和比率影响。
- 妥善保存订单详情、配送确认和客户沟通记录,以便在争议窗口期内快速提交证据。
- 在结账时使用欺诈筛查工具,拦截账单地址与配送地址不匹配或存在其他明显欺诈信号的订单。
- 定期监控你的拒付率与处理商设定阈值之间的关系,而不是仅在收到监控计划通知时才发现问题。
常见的拒付误区
一个常见的误区是认为每笔拒付都无法胜诉而不提交证据,而实际上,配送确认和重复扣款类的争议通常凭借简单的文件就能胜诉。另一个常见问题是账单描述名称不匹配——店铺结账页面显示的是一品牌名称,而对账单描述名称显示的却是无关的母公司或支付处理商名称,这通常会引发"我认不出这笔交易"的争议,只需简单修改描述名称即可避免。商家有时也会忽视善意欺诈,直到它形成模式;少数重复发起争议的客户可以在结账时识别并拦截,而不是每次都将其当作孤立事件处理。最后,一些店铺未能在自身的报表中将拒付与退款区分开,这使得潜在的争议问题隐藏在看似正常的总体退货率之下,直到收到处理商通知才引起注意。