


销售成本(COGS)
销售成本(COGS)是企业生产或采购所售产品的直接成本,包括原材料、制造和入站运费。它不包括营销、租金或工资等间接成本,是从收入中减去以计算毛利润的数值。对于电商品牌而言,在产品层面准确追踪COGS是任何定价或利润决策的基础。
销售成本(COGS)定义
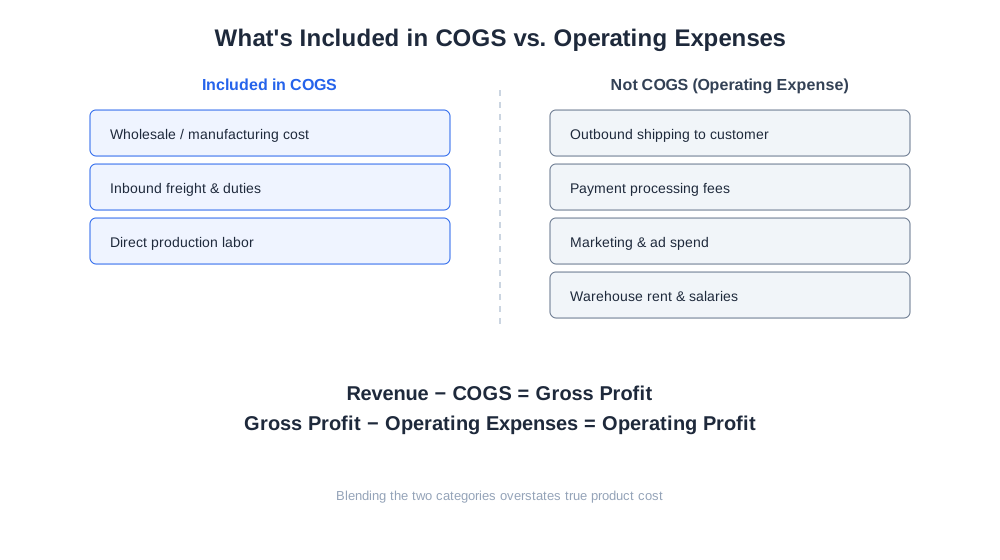
销售成本(COGS)是指企业在特定期间内生产或采购所售产品所产生的直接成本总额。对于实体产品业务而言,这通常包括产品的批发或制造成本,加上将产品准备好销售所需的入站运费、关税和直接人工。COGS在损益表中直接位于收入下方,收入减去COGS得出毛利润——在支付营销、租金、工资、软件和其他营业费用之前剩余的资金。COGS不等于总运营成本,混淆这两者是早期电商创业者误判业务健康程度最常见的方式之一。如果COGS占价格的百分比过高,一家商店即使收入强劲,也可能在单位层面上不盈利,这就是为什么COGS既要在总体上(用于会计和税务目的)追踪,也要按产品(用于定价和商品策略决策)追踪。
COGS的计算方法
期间内COGS的标准会计公式为:
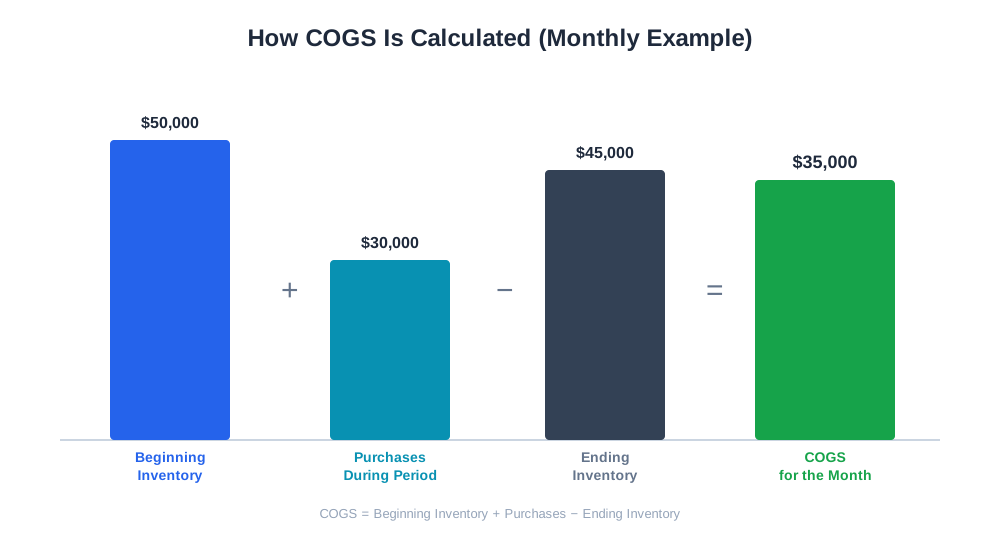
COGS = 期初库存 + 期间内采购 − 期末库存
这个公式适用于整个业务层面:它衡量的是实际因销售而消耗的库存价值,无论这些库存是何时采购的。例如,假设一家商店月初有50,000美元的库存,当月又采购了30,000美元的库存,月底剩余45,000美元的库存。该月的COGS为50,000美元 + 30,000美元 − 45,000美元 = 35,000美元。
在产品层面,COGS通常更容易理解:它是单位成本乘以已售数量。如果一个品牌采购并将一件产品运入仓库的成本为12美元,而该店一个月内售出500件,则该产品当月的COGS贡献为6,000美元。将每个SKU的单位成本乘以已售数量并求和,结果应与上述期初/期末库存公式接近——当数字出现偏差时,这是一个有用的合理性检查,通常表明目录中某处存在成本核算错误。
COGS对电商品牌的重要性
COGS是大多数电商品牌在盈利方面最大的杠杆,因为它通常是损益表上最大的成本类别——大于营销、大于履行、大于平台费用。每一个定价决策、供应商谈判和产品组合决策都贯穿于COGS。一个未在SKU层面准确追踪COGS的品牌,可能会系统性地对其利润率最低的产品进行过度折扣,对新产品定价过低而未能覆盖真实成本,或者未能发现一个收入上的"明星"产品在考虑真实到岸成本后实际上仅是微利贡献者。
COGS还直接决定了品牌在客户获取支出、折扣和免运费门槛方面有多大的空间。毛利率70%的产品可以承受比毛利率30%的产品激进得多的促销策略,而那些在未检查按产品COGS的情况下制定促销日历的品牌,往往运营着能产生收入但破坏利润的活动。
COGS与相关成本指标对比
| 指标 | 涵盖内容 | 是否计入COGS? |
|---|---|---|
| 批发/制造成本 | 制造或采购产品的价格 | 是 |
| 入站运费和关税 | 将库存运入仓库的成本 | 是 |
| 直接生产人工 | 直接与制造产品相关的人工 | 是 |
| 发往客户的外向运费 | 交付已售订单的成本 | 否——履行费用 |
| 支付处理费 | 卡网络和网关费用 | 否——营业费用 |
| 营销和广告支出 | 获取客户的成本 | 否——营业费用 |
| 仓库租金和员工工资 | 经营业务的间接费用 | 否——营业费用 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
COGS与AI驱动的电商
随着购物越来越多地通过AI助手(如ChatGPT Shopping、Perplexity Shopping和Amazon Rufus)进行,品牌面临更大的透明定价压力,因为这些助手通常会将可比产品和价格并排展示,而非依赖单一店铺的框架。这使得准确、实时的COGS可见性变得更加重要——一个不了解真实按产品成本的品牌,在AI驱动的比价中,没有可靠的底线来知道价格能降到多低而不至于亏本销售。
这就是产品级成本数据成为运营工具而非季度会计练习的地方。AmICited的eshop_get_operations和eshop_list_product_costs工具直接从连接的商店提取实际按产品采购成本,让商家可以看到每个SKU的实时COGS,以及已经追踪的收入和流量数据——而不是依赖一份供应商一调价就过时的电子表格估算。
COGS追踪最佳实践
- 在SKU层面追踪成本,而不是作为整个目录的单一混合百分比——混合利润率会掩盖个别亏损产品
- 每当供应商价格变化、汇率变动或新运费率生效时更新单位成本,而非按固定的季度计划
- 在到岸成本计算中计入入站运费和关税,而不仅仅是供应商发票价格
- 定期将SKU级别的COGS总额与期初/期末库存公式进行核对,以发现数据录入错误
- 在会计系统中清晰区分COGS与履行和营销成本,使毛利率数据保持有意义
- 在推出任何全站折扣或促销日历之前(而非之后)重新审视COGS
常见COGS错误
一个常见错误是在整个目录中使用单一平均成本百分比,而不是按SKU追踪成本。这可能会显示整体40%的健康毛利率,同时掩盖了一个受欢迎的捆绑产品或畅销品在应用真实到岸成本后实际上接近盈亏平衡——解决方法是转向按产品成本追踪,而不是使用单一的混合假设。
另一个常见问题是未将入站运费和关税计入COGS,这会低估真实产品成本,特别是对于从海外供应商进口的品牌,因为运费在不同批次之间可能会有大幅波动。当运费上涨时,只追踪供应商发票价格的品牌会看到账面上的毛利率看起来稳定,而实际上它在现实中正在侵蚀。
一些品牌还会在供应商重新谈判或更换工厂后让COGS数据过时,继续使用去年的成本数据进行定价决策。这造成了报告利润率与实际利润率之间的差距,这种差距只有在有人将银行对账单与账簿对账时才会被发现,而且往往是在错误定价的促销活动持续数月之后。
最后,将外向运费或支付处理费视为COGS的一部分,而非单独的营业费用,会夸大感知的商品成本,并可能导致品牌为补偿本应属于损益表其他部分的成本而定价过高。