


毛利率
毛利率是指企业在扣除销售成本(COGS)后剩余的营收百分比。它反映了公司在计入营销、工资和租金等运营费用之前,将销售转化为利润的效率。对于电商品牌而言,毛利率是最受关注的盈利指标,因为它直接反映了产品经济性、采购成本和定价策略。
毛利率的定义
毛利率是指从总销售额中扣除**销售成本(COGS)**后剩余的营收百分比。COGS 包括生产或采购所售产品的直接成本:原材料、制造、入站运费以及通常的包装费用。毛利率不计入间接成本,如营销、工资、软件订阅、仓储管理费用或客户获取成本,这些项目位于利润表的更下方。对于电商商家而言,毛利率起着早期预警系统的作用:它显示在销售变得完全不盈利之前,还有多少财务空间可用于增长支出(广告、折扣、免运费)。高营收月份伴随毛利率下降,往往意味着折扣活动或产品组合变化正在悄然侵蚀业务的基本经济状况,即使收入数据看起来仍然健康。
毛利率的计算方法
计算公式很简单:
毛利率(%)=(收入 − 销售成本)÷ 收入 × 100
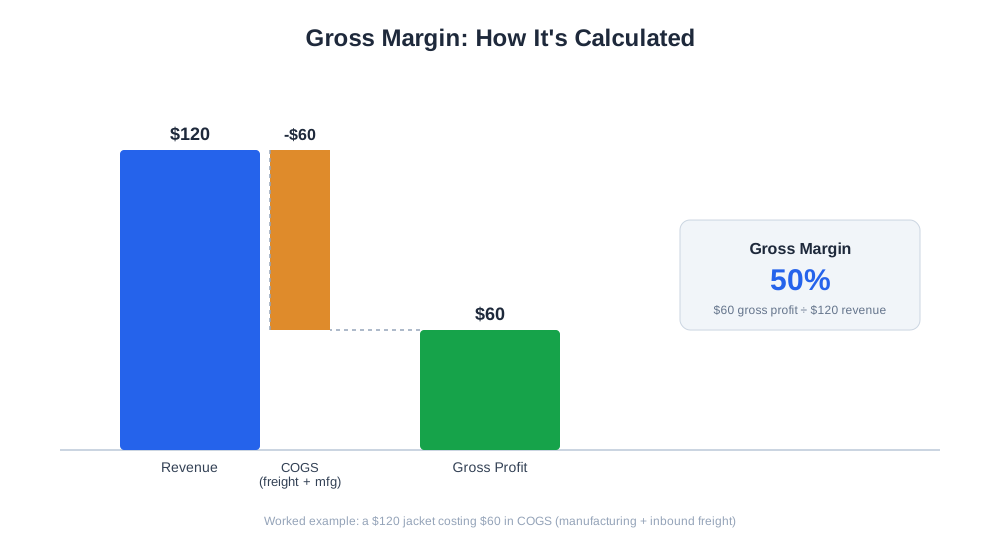
示例:一家店铺以120美元出售一件夹克。夹克的制造成本为48美元,加上12美元的入站运费和包装费,总COGS为60美元。
- 收入:120美元
- COGS:60美元
- 毛利润:120美元 − 60美元 = 60美元
- 毛利率:60美元 ÷ 120美元 = 50%
在店铺层面,同样的公式适用于某一时期内所有订单的汇总收入和汇总COGS。如果同一家店铺在一个月内售出500件夹克,收入为60,000美元,总COGS为30,000美元,则店铺整体毛利率仍为50%——但实际上,大多数店铺销售的产品组合具有不同的利润率,因此混合毛利率是一个加权平均值,随着销售组合的变化而变动,即使没有单个产品的利润率发生变化。
毛利率对电商品牌的重要性
毛利率决定了品牌在保持盈利的情况下,能够承担多少客户获取、折扣和运费补贴支出。毛利率为65%的品牌比运营在20%的品牌拥有多得多的空间来进行促销活动或承受不断上涨的广告成本,后者即使适度的折扣也可能在计入履约成本后使销售变得无利可图。毛利率还是供应链健康的早期信号:毛利率的突然下降往往意味着供应商涨价、向折扣或低毛利SKU的转变、计入COGS的运费上涨,或退货和运输损坏的增加。由于毛利率位于运营费用之上,它也是投资者和贷款方在评估商业模式是否基本健全时首先关注的指标——独立于公司当前在增长方面的支出效率。
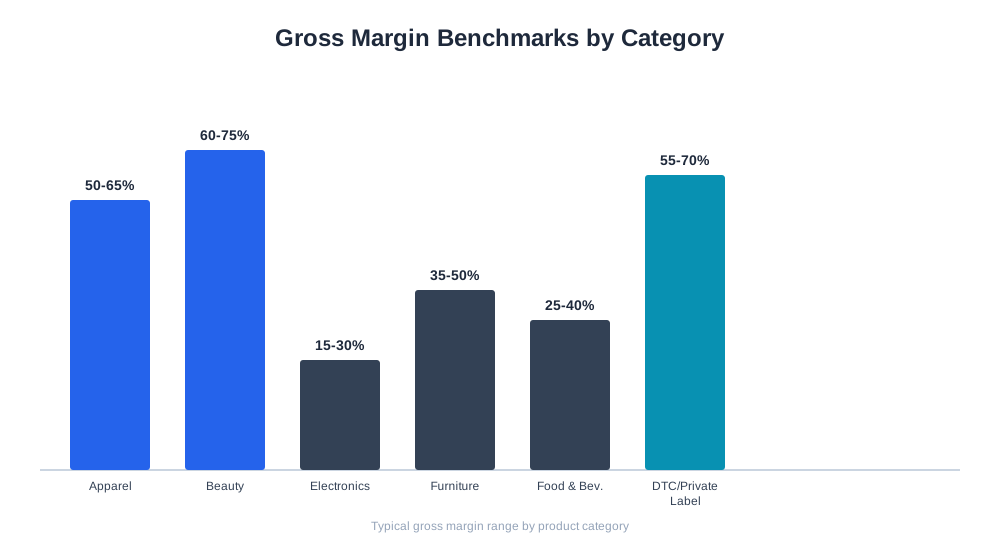
| 类别 | 典型毛利率范围 | 主要利润率驱动因素 |
|---|---|---|
| 服装与时尚 | 50-65% | 设计加价、季节性降价、退货率 |
| 美容与化妆品 | 60-75% | 单位COGS相对于价格较低、包装成本 |
| 消费电子产品 | 15-30% | 零部件成本、品牌差异化空间小 |
| 家具与家居用品 | 35-50% | 运费及运输损坏成本 |
| 食品与饮料(包装类) | 25-40% | 原料成本、保质期损耗、冷链物流 |
| 自有品牌 / DTC制造 | 55-70% | 自主生产、供应链中间环节加价少 |
毛利率与AI驱动的电商
随着越来越多的购物活动通过AI助手(如ChatGPT Shopping、Perplexity Shopping和Amazon Rufus)进行中介,品牌通常会通过提供更积极的折扣、捆绑销售或免运费门槛来赢得客户看到的比较结果。每一种手段都直接对毛利率产生压力。不了解其实时单品SKU利润率的品牌,可能会接受一笔AI驱动的交易——从收入角度看像是胜利,但实际计入真实商品成本后却是亏损。AmICited的eshop_get_kpis和eshop_get_cost_mix工具将订单级收入与实际产品成本、折扣和费用进行核对,在管理层KPI面板中展示毛利率,同时提供一个利润率阶梯,将产品和品类从最盈利到最不盈利进行排序。这使得商家能够根据实际的利润率数字来设定折扣底线和促销规则,而非猜测降价会对盈利产生什么影响。

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
毛利率管理最佳实践
- 在SKU或产品品类层面跟踪毛利率,而不仅仅是店铺整体,因为健康的混合平均值可能掩盖个别亏损产品
- 每季度审查供应商和运费成本,因为输入成本攀升是最常见的利润率侵蚀隐形原因之一
- 在推出任何折扣或捆绑销售之前,先模拟其对毛利率的影响,而非仅凭收入增长来评估促销活动
- 一致地将入站运费(属于COGS)与出站运费(履约成本)分开,使逐月比较保持有意义
- 为每个品类设定最低可接受毛利率阈值,并对任何低于该阈值的订单或促销活动发出提醒
- 每当销售组合发生显著变化时(如推出新产品或流量来源发生变化),重新评估毛利率
常见毛利率误区
将店铺整体毛利率视为单一的稳定数字。 数百个SKU的混合平均值可能掩盖严重问题:少数低毛利畅销品可能在悄然间被高毛利滞销品补贴,一旦销售组合发生变化,即使底层产品没有任何改变,店铺整体数字也会变动。解决方法是按产品或品类层面跟踪毛利率,并明确关注组合变化。混淆毛利率与净盈利能力。 60%的毛利率听起来不错,但如果客户获取成本、退货处理和履约费用消耗了大部分毛利率,企业仍可能在每笔订单上亏损。毛利率应结合净利率一起解读,而非替代净利率。忽视退货和损坏对毛利率的影响。 退货或损坏的库存往往在原始销售记录为盈利之后很久才被核销,这意味着在退货与原始订单对账之前,毛利率报告可能高估了盈利能力。让入站运费成本悄悄脱离COGS。 随着运费上涨,一些财务团队开始将运费增加记入一般物流费用科目,而非更新COGS,这会人为地抬高毛利率,并让任何审阅产品级盈利情况的人看不到真实的成本趋势。在没有利润率底线的情况下设定促销折扣。 纸面上看起来合理的百分比折扣,一旦计入支付处理费、免运费和退货率后,可能将50%利润率的产品变成盈亏平衡甚至亏损产品;每项促销活动在推出前都应对照实际的利润率底线进行核查。