


库存周转率
库存周转率是一项衡量企业在特定时期(通常为一年)内销售并补货次数的比率。计算方法为销售成本除以平均库存价值,是衡量商家如何有效管理积压在库存中的营运资金的最清晰指标之一。
库存周转率的定义
库存周转率(也称为存货周转率或库存周转次数)衡量企业在特定时期内将库存转化为销售的效率。它回答了一个简单的运营问题:在过去一年里,我们卖完了全部库存多少次?高周转率通常意味着库存流转迅速,资金不会闲置在仓库货架上;低周转率则表明库存积累速度超过销售速度,占用了资金和仓储空间,并且随着产品老化或过季,往往还会带来降价或核销的风险。
库存周转率的计算方法
标准公式如下:
库存周转率 = 销售成本 ÷ 平均库存价值
平均库存价值通常按(期初库存 + 期末库存)÷ 2 计算,以平滑单一时间点的波动。
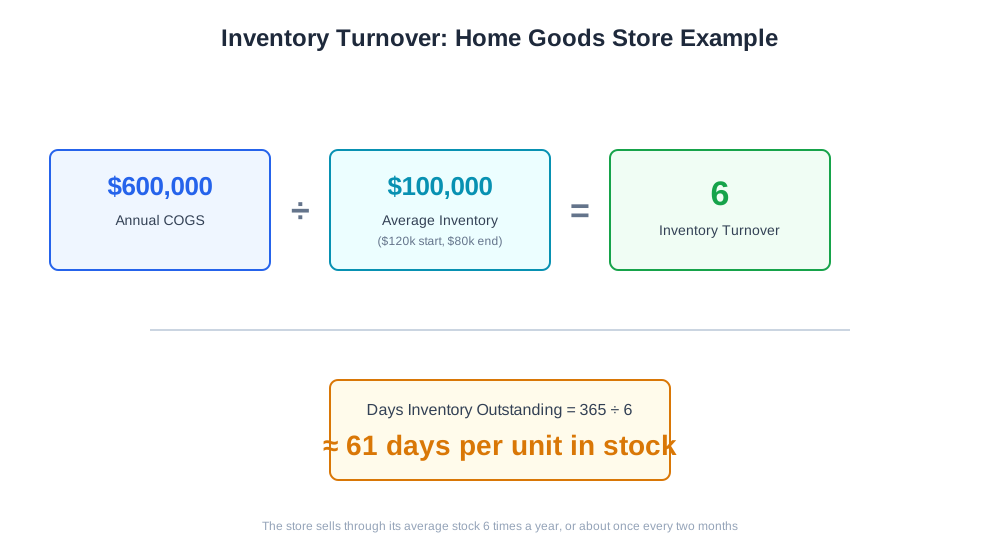
示例:某家居用品店年销售成本为60万美元。年初库存价值为12万美元,年末为8万美元,平均为10万美元。
库存周转率 = 600,000 ÷ 100,000 = 6
这意味着该店在一年内将平均库存全部售罄了六次,大约每两个月一次。将其转换为天数通常更直观:
库存持有天数 = 365 ÷ 周转率 = 365 ÷ 6 ≈ 61天
因此,一件商品在售出前平均在库约两个月。
库存周转率对电商品牌的重要性
库存占用了真实资金。每花在尚未售出库存上的一美元,就是无法用于营销、新产品开发或仅仅存在银行赚取利息的一美元。周转率为3的商家相对于周转率为6的商家,相对于销售额而言,实际上持有两倍的闲置资金——即使两家企业的收入完全相同。
周转率与降价风险也有密切关联。滞销库存更可能需要打折清仓,尤其是在具有季节性、潮流周期或保质期限制的品类中。在SKU或品类层面追踪周转率,而不是仅在企业整体层面,才能使该指标真正具有可操作性:一个强劲的整体周转率可能掩盖了少数严重积压的SKU拖累现金流,而畅销品则保持精简。
不同品类的库存周转率基准
| 品类 | 典型年周转范围 | 备注 |
|---|---|---|
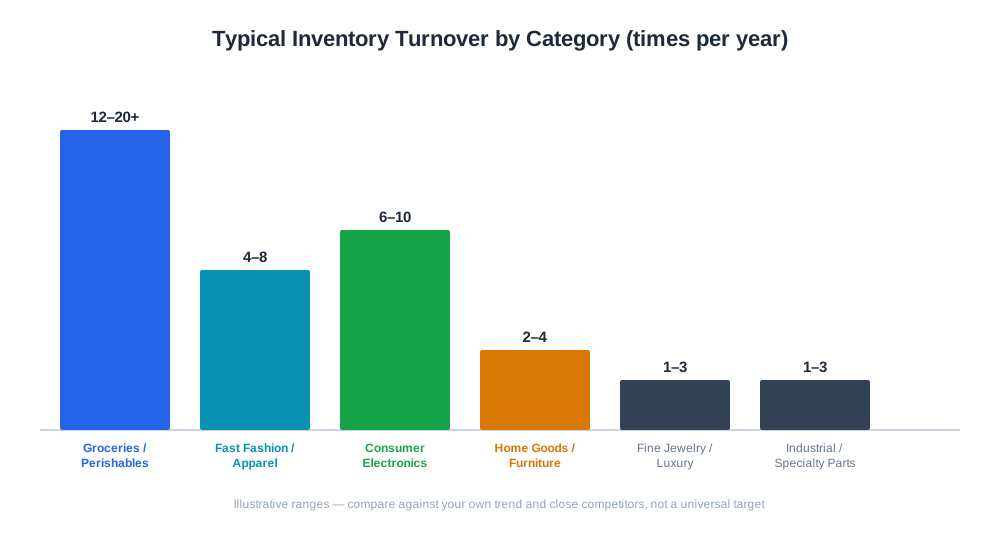
| 生鲜食品/易腐品 | 12–20+ | 保质期短,迫使快速周转 |
| 快时尚/服装 | 4–8 | 潮流驱动,季节性降价压力 |
| 消费电子产品 | 6–10 | 快速贬值,新品迭代周期 |
| 家居用品/家具 | 2–4 | 高单价,决策周期较长 |
| 精品珠宝/奢侈品 | 1–3 | 低销量,高单位利润率 |
| 工业/特种零部件 | 1–3 | 需求可预测性低,安全库存量大 |
以上范围仅作参考起点,并非固定目标——商家应对比自身历史趋势及主要竞争对手,而非追求一个通用的行业数值。

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
库存周转率与AI驱动型商业
库存周转率不像库存可用性那样与AI购物助手有直接关联,但它是保持库存数据准确的基础性约束条件。周转率管控较差的商家往往拥有混乱、过时的库存数据——这会导致像ChatGPT Shopping或Amazon Rufus这样的AI购物助手推荐实际已缺货或已停产的产品,从而造成糟糕的用户体验,进而影响商家及推荐该产品的平台。
更直接地说,AmICited的电商分析工具让商家能够了解产品层面的销售速度、利润率和收入趋势——这些正是库存周转率计算所需的基础数据。结合AmICited的AI可见性追踪,商家可以查看那些被AI助手引用或推荐的产品是否也是库存流转最快的产品,这有助于确定哪些SKU需要更严格的库存管控,哪些SKU可以适当多备一些以应对需求激增。
库存周转率的最佳实践
- 在SKU或品类层面而非仅在公司整体层面计算周转率,以发现局部的库存积压问题
- 对比周转率的长期趋势,而非仅依赖单一时间点数据,因为季节性因素会扭曲短期窗口
- 将周转率与利润率数据结合分析——高周转低利润的SKU可能不如低周转高利润的SKU带来更多实际利润
- 根据实际销售速度设定再订货点,而非凭习惯数字(如"总是订500件")
- 利用周转率数据在滞销SKU变为死库存之前规划降价时机
- 结合缺货频率一同审视周转率,因为过度追求高周转率可能导致销售损失
常见的库存周转率误区
一个常见误区是仅在公司整体层面计算周转率,忽略了少数长期积压的SKU正在拉低本应健康的平均值——解决方法是将比率按品类或单个产品进行分解。另一个常见问题是直接将自身周转率与通用的行业基准进行比较,而未考虑品类差异;家具零售商永远无法达到生鲜品牌那样的周转率,将其视为问题会导致不必要的库存不足。一些商家纯粹通过大幅打折来提升周转率,这确实能推动库存流转,但可能会悄无声息地侵蚀利润率,其速度远超现金流改善所带来的价值——周转率和盈利能力需要一起审视,而非只看周转率。季节性企业有时会使用恰好落在低库存时期的单一期初期末余额来计算平均库存,从而得出被人为抬高的比率;使用更频繁的数据快照(按月而非按年)可以得到更真实的平均值。最后,刚接触该指标的企业有时会一味追求更高的周转率,却没有注意到缺货率在上升,从而用营运资金效率换来了销售损失——最健康的目标是在两者之间取得平衡。