


付款对账
付款对账是将商店中的订单记录与实际从处理商、银行或分析平台收到的付款进行匹配的过程,以确认已记录为售出的内容与实际支付和收款的内容是否一致。它能揭示由退款、拒付、货币兑换、费用和失败交易导致的差异。
付款对账的定义
付款对账是将商店记录的订单数据与实际资金流动进行对比的过程——包括支付处理商结算的资金、银行存入的款项,以及通常还有像GA4这样的分析平台记录的购买事件。目标是确认商店认为已售出的每一笔订单都对应着实际收到的付款,并在不匹配时解释差异原因。在电商中,这些差异很常见且通常可以解释:存款前扣除的处理费、跨境销售的货币兑换、售后处理的退款和拒付、从未实际结算的失败或拒绝付款,以及订单下单与实际资金到账之间的时间差。对账将"我们的数字不匹配"转变为对具体差异位置和原因的明确分类解释。
付款对账如何运作
对账过程通常从拉取同一时期的三组数据开始:来自商店平台(Shopify、WooCommerce或类似平台)的订单记录、来自支付处理商(Stripe、PayPal或银行卡收单机构)的结算记录,以及通常来自GA4等分析平台的购买事件数据。每笔订单通过标识符——订单ID、交易ID,或在无法使用共享ID时通过金额、时间戳和客户标识符的组合——在这些来源之间进行匹配。
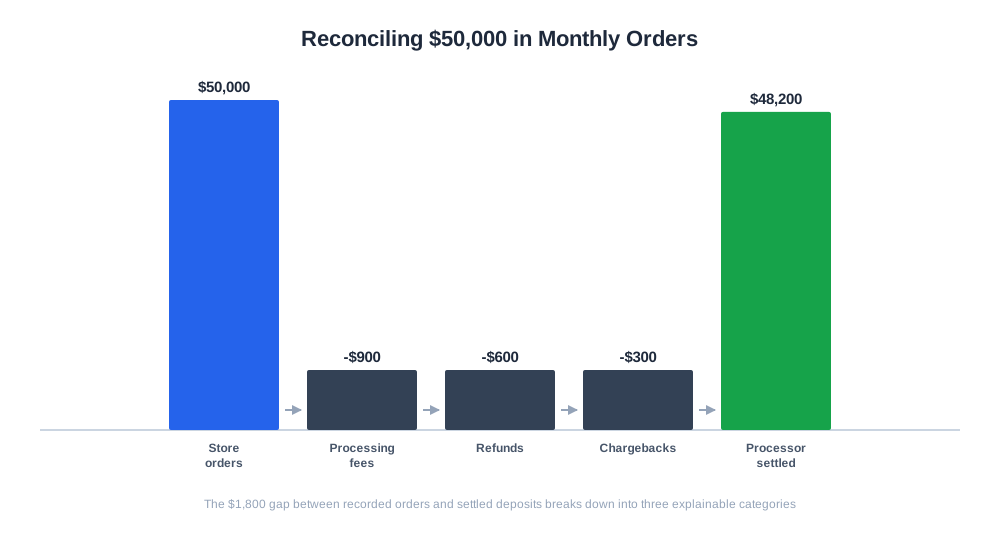
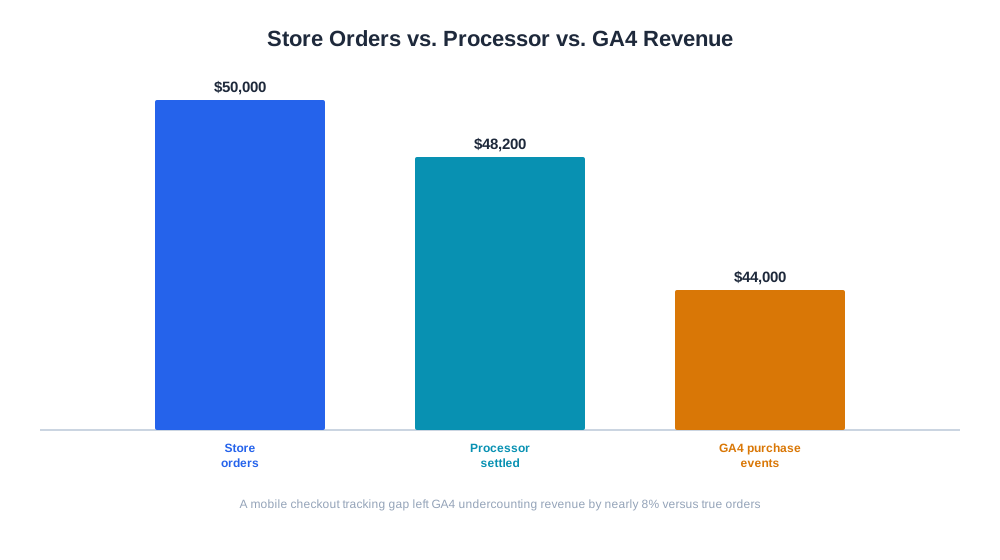
以一个实例说明:一家商店的订单系统显示当月销售额为50,000美元。支付处理商的结算报告显示存入48,200美元。对账追溯了1,800美元的差额:900美元的处理费,600美元的月中退款,以及300美元的拒付。另外,GA4对相同订单仅显示44,000美元的购买事件收入——进一步产生了4,200美元的差额,原因是结账重定向在某些移动浏览器上偶尔未能触发GA4购买标签。如果没有对账,仅依赖GA4的商家会低估近8%的真实收入,可能导致对渠道表现和营销ROI的错误判断。
付款对账为何对电商品牌至关重要
对账之所以重要,是因为每一个下游财务和营销决策都依赖于对底层收入数据的信任。商家如果基于未对账的分析数据计算真实ROAS、毛利率或贡献利润率,就可能在系统性地存在固定偏差的数字上做出预算决策——通常会低估追踪最薄弱渠道(如移动端付费社交)的收入,同时高估追踪相对完整的渠道的收入。
除了营销决策之外,对账还是准确记账和税务申报的基础。将总订单价值记为收入而未考虑退款、拒付和处理费的商店,会高估收入和利润,在报税时产生问题,并给创始人带来关于现金流的虚假乐观印象。
付款对账与相关流程的比较
| 流程 | 比较对象 | 主要目的 | 典型频率 |
|---|---|---|---|
| 付款对账 | 商店订单 vs. 处理商结算 vs. 分析事件 | 确认订单级收入准确性 | 每周至每月 |
| 银行对账 | 会计分类账 vs. 银行对账单 | 确认整体现金余额准确性 | 每月 |
| 库存对账 | 记录库存量 vs. 实际盘点 | 确认库存准确性 | 每月至每季度 |
| 转化追踪审计 | 分析事件 vs. 实际网站行为 | 确认营销归因准确性 | 持续/按需 |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
付款对账与AI驱动型电商
随着结账越来越多地通过AI中介流程完成——客户通过ChatGPT Instant Checkout、Perplexity Shopping或代理型电商集成而非直接在商家网站上完成购买——对账变得更加复杂,而非更简单。来自这些渠道的订单可能经过额外中间支付通道,按不同时间表结算,或以手动对账流程容易忽略的延迟或格式问题向商家自有订单系统报告数据。添加这些渠道的商家应将每个新的AI购物集成视为需要验证的新对账来源,就像验证新支付处理商一样。
这正是AmICited的eshop_get_reconciliation工具在分析层面的定位:它将商店的实际订单数据与GA4购买事件自动匹配,精确揭示哪些订单在分析数据中缺失、哪些购买事件没有对应的订单,以及由此产生的收入差异有多大——将原本手动且容易出错的电子表格工作转变为自动化的持续检查。
付款对账的最佳实践
- 按照固定时间表(每周或每月)进行对账,而不是仅在差异变得明显过大时才进行。
- 尽可能使用唯一的共享标识符匹配记录,而非仅依赖金额和日期,后者可能产生错误匹配。
- 对账时应对照多个来源——分别对照处理商结算数据和分析平台购买事件——因为每个来源捕获不同的故障模式。
- 对每个差异进行分类(费用、退款、拒付、货币兑换、追踪失败),而不是将所有差异归入单一无法解释的差额。
- 随着订单量增长,将匹配过程自动化;每期超过几百笔订单后,手动对账的错误率会急剧上升。
- 在做出营销预算或利润率决策之前审查对账结果,尤其是在比较不同追踪可靠性的渠道表现时。
常见的付款对账错误
一个常见错误是仅对账支付处理商数据而完全跳过分析数据,这隐藏了一个非常真实的问题:GA4及类似平台由于广告拦截器、同意拒绝和追踪实施漏洞,经常少计购买量,而依赖GA4收入进行渠道级ROAS计算却不对账实际订单的商家,将持续错误判断哪些渠道的实际表现更优。另一个常见问题是过粗粒度的对账——比较月度总额而非订单级记录——这可能会将少量大额差异掩盖在看似可接受的平均值之下。国际销售的商家常常忽略将货币兑换作为对账类别,将汇率导致的差异误判为追踪错误,将时间浪费在调查错误的根本原因上。最后,一些商店将对账视为一次性清理工作而非持续流程,这意味着每次新的集成、结账变更或新销售渠道都会引入新的差异,直到下一次危机驱动的清理时才被发现。