


Dækningsbidrag
Dækningsbidrag er den indtægt, der er tilbage efter at variable omkostninger — såsom vareomkostninger, betalingsgebyrer og forsendelse — er trukket fra et salg. Det viser, hvor meget hver ordre bidrager til at dække faste omkostninger og skabe overskud, før overhead som lønninger, husleje og marketingudgifter medregnes.
Definition af dækningsbidrag
Dækningsbidrag er den mængde indtægt, der er tilbage fra et salg efter fradrag af alle variable omkostninger — de omkostninger, der stiger og falder direkte med ordrevolumen. For en e-handelsvirksomhed inkluderer variable omkostninger typisk vareomkostninger, betalingsgebyrer, pluk-og-pak-arbejdskraft, udgående forsendelse og emballagematerialer. Det, der er tilbage efter disse omkostninger er fratrukket, er det beløb, hver ordre “bidrager” med til at dække faste omkostninger — husleje, fastansatte medarbejdere, softwareabonnementer og overhead — og, når faste omkostninger er dækket, til overskud. Dækningsbidrag kan udtrykkes som et dollarbeløb pr. ordre eller pr. enhed, eller som en dækningsbidragsprocent, der udtrykker dollarbeløbet som en procentdel af indtægten. Fordi det isolerer variable økonomiske forhold fra faste overheadomkostninger, er dækningsbidrag et af de mest nyttige tal, en forhandler kan kigge på, når de skal beslutte, om et produkt, en rabat eller en kanal rent faktisk er værd at køre.
Sådan beregnes dækningsbidrag
Formlen er ligetil:
Dækningsbidrag = Indtægt − Variable omkostninger
Og procenten:
Dækningsbidragsprocent = Dækningsbidrag ÷ Indtægt
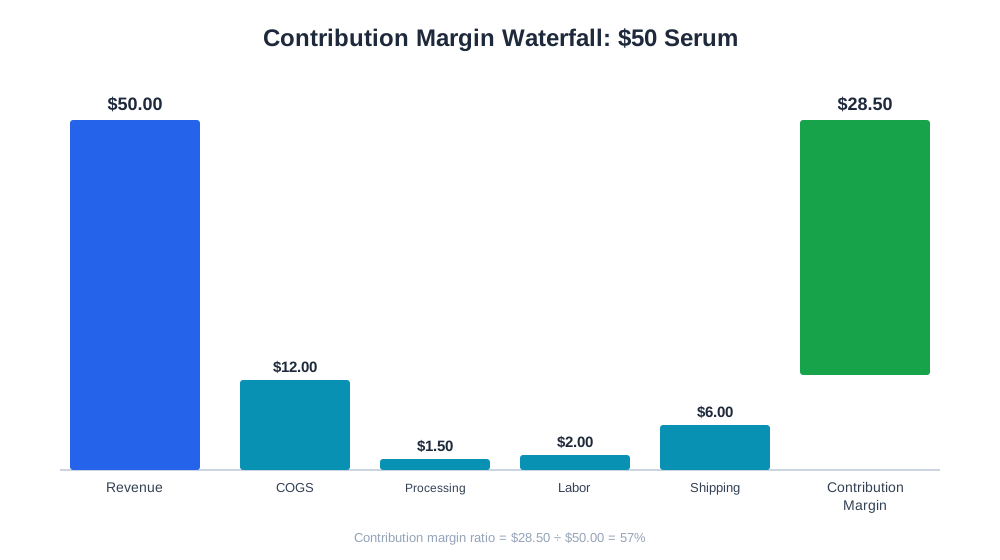
Overvej et regneeksempel. Et DTC-hudplejemærke sælger en serum for $50. Vareomkostningerne er $12, betalingsbehandling tager cirka $1,50, pluk-og-pak-arbejdskraft løber op i $2, og forsendelse koster i gennemsnit $6 pr. ordre efter hensyntagen til tærskler for gratis forsendelse. Samlede variable omkostninger beløber sig til $21,50, hvilket efterlader et dækningsbidrag på $28,50 pr. enhed, eller en dækningsbidragsprocent på 57 %.
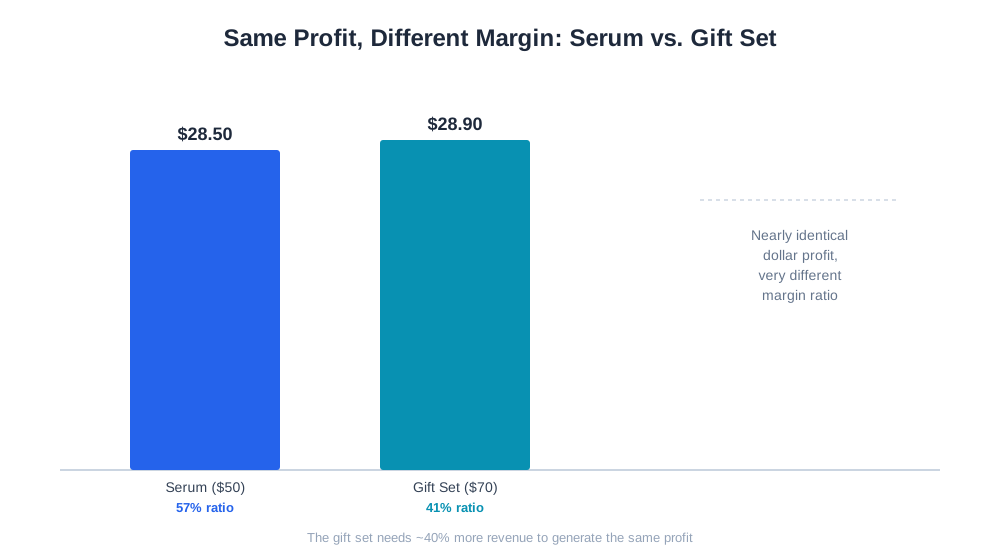
Sammenlign det med et større produkt fra samme katalog: et hudplejegavesæt til $70, der koster $22 i COGS, $2,10 i behandling, $3 i arbejdskraft og $14 i forsendelse på grund af æskens størrelse. Variable omkostninger udgør $41,10, hvilket efterlader et dækningsbidrag på $28,90 — næsten identisk i dollartermer, men en dækningsbidragsprocent på kun 41 %. De to produkter genererer næsten samme absolutte fortjeneste pr. ordre, men gavesættet har brug for næsten 40 % mere indtægt for at nå dertil, hvilket har betydning, når hyldeplads, annoncebudget eller lagerkapacitet er begrænset.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor dækningsbidrag er vigtigt for e-handelsbrands
Dækningsbidrag besvarer et spørgsmål, som bruttoavance alene ikke kan: tjener denne specifikke ordre faktisk penge, når alle omkostninger, der følger med den, er regnet med? Et produkt kan have en sund bruttoavance — sig 65 % efter COGS — og stadig være en dårlig performer, når returbehandling, betalingsgebyrer og en for stor forsendelseskasse er indregnet. Forhandlere, der kun sporer bruttoavance, opdager rutinemæssigt, når de først udfører den fulde dækningsbidragsberegning, at deres “bedste” produkt målt på indtægt faktisk er et af de tyndeste målt på fortjeneste.
Dækningsbidrag er også det tal, der bør drive beslutninger om rabatter, bundter og betalt kundeanskaffelse. Hver nedsættelse eller kampagnerabat går direkte ud over dækningsbidraget, ikke ud over faste omkostninger, så en rabat på 20 % på et produkt med et dækningsbidrag på 40 % halverer fortjenestebidraget pr. ordre. På samme måde sætter dækningsbidrag det praktiske loft for, hvad en virksomhed har råd til at bruge på at anskaffe en kunde på den første ordre alene, før man regner med gentagne køb for at gøre forholdet rentabelt.
Dækningsbidrag vs. bruttoavance vs. nettooverskud
| Målemetode | Hvad den fratrækker | Bedst anvendt til | Inkluderer faste omkostninger? |
|---|---|---|---|
| Bruttoavance | Kun vareomkostninger | Indkøbs- og produktionseffektivitet | Nej |
| Dækningsbidrag | Alle variable omkostninger (COGS, gebyrer, forsendelse, emballage) | Prisfastsættelse, rabatter og rentabilitetsbeslutninger pr. SKU | Nej |
| Nettooverskud | Alle variable omkostninger plus faste omkostninger og overhead | Overordnet virksomhedssundhed og pengestrøm | Ja |
De tre målemetoder besvarer forskellige spørgsmål, og en sund virksomhed har brug for at spore alle tre — men dækningsbidrag er det mest direkte anvendelige på niveauet for en enkelt ordre, kampagne eller annoncekampagne.
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Dækningsbidrag og AI-drevet handel
Efterhånden som AI-shoppingassistenter som ChatGPT Shopping, Perplexity Shopping og Amazon’s Rufus i stigende grad viser produktanbefalinger og sammenligningsresultater, oplever forhandlere et skift i trafikfordelingen mod kanaler, hvor de har mindre kontrol over prissætning. Det gør dækningsbidragsdisciplin vigtigere, ikke mindre: hvis AI-drevet trafik konverterer med samme rate, men kommer gennem en kanal med sine egne henvisnings- eller affiliateomkostninger, ser den sande variable omkostningsstak for den ordre anderledes ud end for direkte trafik, og dækningsbidraget skal genberegnes derefter.
AmICiteds eshop_get_cost_mix-værktøj opbygger hvad der i praksis er en dækningsbidragsstige for en tilsluttet butik — startende ved bruttoindtægt og trinvis ned gennem COGS, betalingsgebyrer, forsendelse og andre variable omkostninger for at nå frem til dækningsbidrag og i sidste ende nettooverskud. Fordi værktøjet arbejder på SKU- og ordreniveau, kan forhandlere se præcis, hvilke produkter der bærer virksomheden, og hvilke der ser godt ud på en top-line-indtægtsrapport, men stille og roligt eroderer rentabiliteten.
Bedste praksis for håndtering af dækningsbidrag
- Beregn dækningsbidrag på SKU-niveau, ikke kun på butiksniveau — gennemsnit skjuler produkter, der trækker rentabiliteten ned.
- Medtag alle variable omkostninger, ikke kun COGS: betalingsbehandling, forsendelse, emballage og eventuel pr. ordre-opfyldelsesarbejdskraft.
- Genberegn dækningsbidrag, når forsendelsessatser, leverandøromkostninger eller betalingsgebyrer ændrer sig — disse ændrer sig stille og går ofte ubemærket hen.
- Brug dækningsbidrag, ikke bruttoavance, som loftet, når du fastsætter rabatdybde eller forhandler kommissionssatser med affilierede og markedspladser.
- Segmentér dækningsbidrag efter kanal (direkte, markedsplads, engros), da gebyrstrukturer og forsendelsesforpligtelser ofte adskiller sig væsentligt.
- Genbesøg dækningsbidrag, hver gang du introducerer en ny størrelse, et nyt bundt eller en ny tærskel for gratis forsendelse — disse ændringer påvirker variable omkostninger pr. ordre på måder, der er lette at overse.
Almindelige fejl med dækningsbidrag
At behandle bruttoavance som en proxy for dækningsbidrag. Dette er den mest almindelige fejl: en forhandler ser en sund bruttoavance på 60 % og antager, at produktet er rentabelt, uden nogensinde at trække forsendelse eller betalingsgebyrer fra. Løsningen er at opbygge en løbende omkostningsmixrapport, der altid viser dækningsbidrag, ikke bruttoavance, som det primære rentabilitetstal.
At ignorere returomkostninger. Produkter med høje returandele har en skjult variabel omkostning — genoplagringsarbejdskraft, returforsendelse og til tider en procentdel af usælgeligt lager — der sjældent trækkes fra, før et dækningsbidrag opgøres. Kategorier som tøj og fodtøj har brug for en returomkostningsjustering indbygget i den variable omkostningsstak.
At gennemsnitliggøre dækningsbidrag på tværs af hele kataloget. En blandet dækningsbidragsprocent kan se fuldstændig sund ud, mens den skjuler individuelle SKU’er, der er dækningsbidragsnegative. Opdel tallet efter produkt og efter kanal, før du træffer beslutninger om kampagner eller annonceforbrug.
Ikke at opdatere variable omkostninger efter en ændring i forsendelsessatser. Transportører justerer satserne periodisk, og emballage- eller opfyldelsesomkostninger kryber opad med inflationen. En dækningsbidragsmodel, der er bygget én gang og aldrig genbesøges, vil overvurdere rentabiliteten, nogle gange med en betydelig margin, inden for et år.
At forveksle dækningsbidrag med de penge, der er til rådighed til at bruge på marketing. Dækningsbidrag finansierer både faste omkostninger og marketingforbrug — det er ikke alt sammen diskretionært. En virksomhed, der behandler hele sit dækningsbidrag som et anskaffelsesbudget, vil opdage, at der ikke er noget tilbage til at dække husleje, lønninger eller softwareomkostninger.