


Roczny powtarzalny przychód (ARR)
Roczny powtarzalny przychód (ARR) to wartość przychodu z subskrypcji lub powtarzalnego przychodu, jaką firma spodziewa się otrzymać w okresie 12 miesięcy, znormalizowana w celu wykluczenia jednorazowych zakupów. Jest to standardowy wskaźnik do pomiaru przewidywalnej, stałej bazy przychodów firmy subskrypcyjnej, w tym marek e-commerce z modelami subskrypcyjnymi lub członkowskimi.
Definicja rocznego powtarzalnego przychodu (ARR)
Roczny powtarzalny przychód (ARR) to znormalizowana wartość przychodu z subskrypcji lub powtarzalnego przychodu, jaką firma spodziewa się wygenerować w okresie 12 miesięcy. Jest to standardowy wskaźnik w firmach subskrypcyjnych wszelkiego rodzaju - w branży oprogramowania, mediów i coraz częściej wśród marek e-commerce oferujących pudełka subskrypcyjne, programy uzupełniania zapasów czy płatne poziomy członkostwa. ARR celowo wyklucza jednorazowe zakupy, opłaty wdrożeniowe i inne niepowtarzalne przychody, ponieważ jego celem jest wyodrębnienie przewidywalnej, stałej części działalności - przychodu, który nie wymaga pozyskania zupełnie nowej sprzedaży, aby pojawił się ponownie w następnym okresie.
Jak oblicza się ARR
Najczęstszym sposobem obliczania ARR jest wyjście od miesięcznego powtarzalnego przychodu (MRR) i jego anualizacja:
ARR = MRR × 12
Alternatywnie, w przypadku firm z umowami lub subskrypcjami o różnych okresach, ARR można obliczyć bezpośrednio poprzez zsumowanie zannualizowanej wartości każdej aktywnej umowy powtarzalnej:
ARR = Σ (Wartość subskrypcji znormalizowana do okresu rocznego)
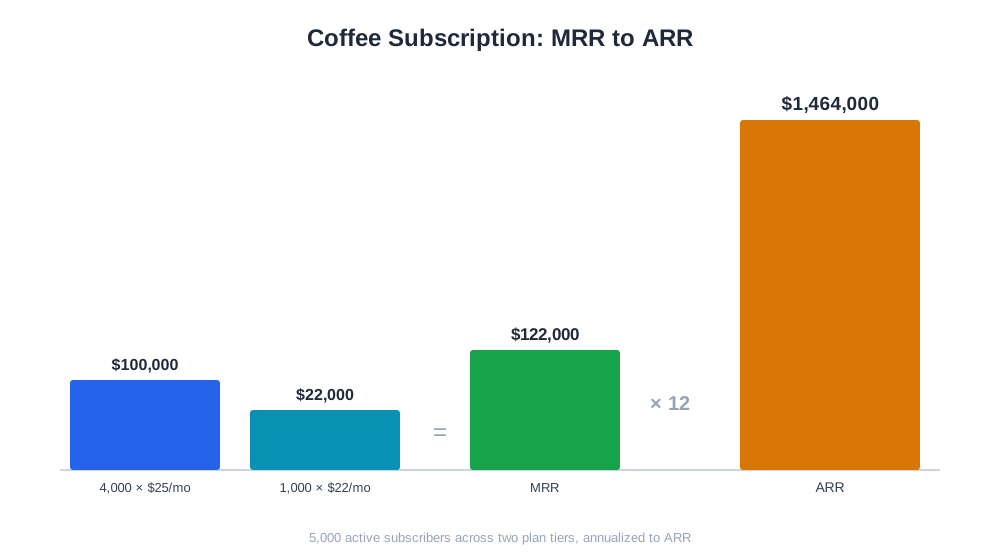
Przykład: marka subskrypcji kawy ma 5 000 aktywnych subskrybentów. Z nich 4 000 płaci 25 USD/miesiąc, a 1 000 płaci za zniżkowy plan roczny w wysokości równowartości 22 USD/miesiąc. Miesięczny powtarzalny przychód wynosi (4 000 × 25 USD) + (1 000 × 22 USD) = 100 000 USD + 22 000 USD = 122 000 USD. Po anualizacji daje to 122 000 USD × 12 = 1 464 000 USD ARR.
Jeśli ta sama marka doda w następnym kwartale 500 nowych subskrybentów po 25 USD/miesiąc, ale straci 300 istniejących subskrybentów z powodu odpływu, zmiana netto MRR wynosi (500 × 25 USD) - (300 × 25 USD) = 5 000 USD, co dodaje 60 000 USD do ARR - ilustrując, jak nowy wzrost i odpływ klientów bezpośrednio wpływają na wartość ARR.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Dlaczego ARR ma znaczenie dla marek e-commerce
Dla marek e-commerce z komponentem subskrypcyjnym lub członkowskim ARR zapewnia jaśniejszy obraz kondycji biznesu niż sam całkowity przychód, ponieważ oddziela przewidywalną bazę od jednorazowych, trudniejszych do prognozowania zakupów. Marka z rosnącym ARR ma podstawę do efektu kuli śnieżnej: przyszłoroczny przychód zaczyna się od tegorocznej powtarzalnej bazy, a nie od zera, co istotnie zmienia planowanie przepływów pieniężnych, zobowiązania dotyczące zapasów i rozmowy o finansowaniu, jeśli marka poszukuje inwestycji.
ARR ułatwia także ocenę kondycji programu subskrypcyjnego w oderwaniu od reszty działalności. Marka DTC może mieć płaskie całkowite przychody, podczas gdy jej subskrypcyjny ARR stale rośnie - sygnał, że oferta subskrypcyjna działa, nawet jeśli wolumen jednorazowych zakupów jest słaby, lub odwrotnie.
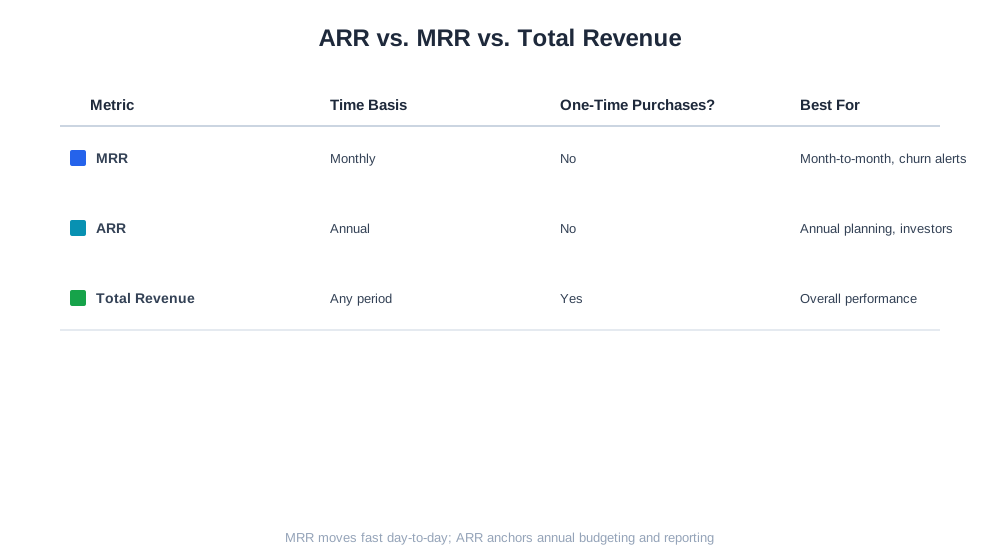
ARR a MRR a całkowity przychód
| Wskaźnik | Podstawa czasowa | Obejmuje jednorazowe zakupy? | Najlepsze zastosowanie |
|---|---|---|---|
| MRR | Miesięczna | Nie | Śledzenie z miesiąca na miesiąc, wczesne ostrzeganie o odpływie |
| ARR | Roczna | Nie | Planowanie roczne, raportowanie dla inwestorów, cele długoterminowe |
| Całkowity przychód | Dowolny okres | Tak | Ogólna wydajność biznesowa |
MRR jest zazwyczaj bardziej praktycznym wskaźnikiem na co dzień, ponieważ szybciej wychwytuje zmiany, podczas gdy ARR lepiej nadaje się do budżetowania rocznego i raportowania wyższego szczebla.
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
ARR a handel oparty na AI
Marki e-commerce oparte na modelu subskrypcji i uzupełniania zapasów są naturalnym środowiskiem dla asystentów zakupowych AI, którzy coraz częściej pomagają klientom znaleźć i ponownie subskrybować produkty cykliczne - asystent AI rekomendujący suplement lub subskrypcję kawy efektywnie generuje nowy ARR w taki sam sposób, jak płatna reklama. Marki, które śledzą, jak często ich produkty subskrypcyjne są wyświetlane lub przywoływane przez narzędzia AI, mogą bezpośrednio powiązać tę widoczność z rozwojem nowych subskrybentów, zamykając pętlę między odkrywaniem przez AI a powtarzalnym przychodem.
Narzędzie eshop_get_series od AmICited śledzi dzienne trendy przychodów dla podłączonych sklepów, co daje sprzedawcom z modelami subskrypcyjnymi i członkowskimi bazę danych do wyodrębniania i monitorowania powtarzalnej części przychodów obok ogólnych trendów sprzedażowych, zamiast polegać wyłącznie na raportach z oddzielnej platformy subskrypcyjnej.
Najlepsze praktyki zarządzania ARR
- Śledź oddzielnie nowy ARR, ARR z rozwoju (modernizacje od istniejących subskrybentów) i ARR utracony z powodu odpływu, zamiast raportować pojedynczą liczbę netto, która ukrywa przyczyny źródłowe.
- Wykluczaj jednorazowe zakupy i opłaty wdrożeniowe z kalkulacji ARR, aby wskaźnik pozostał czystą miarą powtarzalnego przychodu.
- Raportuj ARR wraz ze wskaźnikiem odpływu i retencją netto przychodu, ponieważ sam wzrost ARR nie ujawnia, czy bazowa baza subskrybentów jest zdrowa, czy kurczy się pod powierzchnią.
- Okresowo uzgadniaj ARR z faktycznie zebraną gotówką, szczególnie w przypadku subskrybentów planów rocznych, ponieważ ARR jest znormalizowaną prognozą, a nie kwotą gotówki na koncie.
- Ustalaj cele wzrostu ARR uwzględniające etap dojrzałości programu subskrypcyjnego, zamiast porównywać się z dużo większymi, bardziej ugruntowanymi programami.
Częste błędy przy ARR
Włączanie jednorazowych zakupów do kalkulacji ARR. Mieszanie opłat za wysyłkę, jednorazowych sprzedaży dodatkowej czy niepowtarzalnych dodatków zawyża ARR i niweczy jego cel jako miary przewidywalnego przychodu. Należy raportować oddzielnie strumienie przychodów powtarzalnych i niepowtarzalnych.
Ignorowanie odpływu przy raportowaniu wzrostu ARR. Nagłówek „ARR wzrosło o 20% w tym roku" może maskować firmę, która dodała 35% nowego ARR, ale straciła 15% z powodu odpływu - zupełnie inna kondycja niż w przypadku firmy, która osiągnęła 20% wzrostu przy minimalnym odpływie. Zawsze raportuj ARR utracony z odpływu i ARR z rozwoju obok wartości netto.
Niekonsekwentne traktowanie subskrybentów planów rocznych. Klient na planie rocznym, który zapłacił z góry, wciąż liczy się do ARR według znormalizowanej miesięcznej stawki równoważnej, a nie jako pełna przedpłata ujęta w całości w miesiącu jej otrzymania. Mieszanie rachunkowości kasowej z raportowaniem ARR daje zniekształcony, nieregularny wskaźnik.
Prognozowanie wzrostu ARR bez segmentacji według kohort subskrybentów. Różne kohorty pozyskania często mają bardzo różne krzywe retencji; połączenie ich w jedną średnią prognozę wzrostu może znacząco zawyżyć lub zaniżyć przyszły ARR.
Mylenie ARR z potencjałem wyceny całej firmy. ARR jest wskaźnikiem przychodu, a nie rentowności - program subskrypcyjny może mieć silny, rosnący ARR, pozostając jednocześnie nierentownym po uwzględnieniu kosztów realizacji, wydatków na pozyskanie klientów związanych z odpływem i kosztów ogólnych.