


Annual Recurring Revenue (ARR)
L'Annual Recurring Revenue (ARR) è il valore dei ricavi ricorrenti o da abbonamento che un'azienda prevede di ricevere in un periodo di 12 mesi, normalizzato per escludere acquisti una tantum. È la metrica standard per misurare la base di ricavi prevedibili e continui di un'attività basata su abbonamenti, inclusi i brand e-commerce con modelli di abbonamento o membership.
Definizione di Annual Recurring Revenue (ARR)
L’Annual Recurring Revenue (ARR) è il valore normalizzato dei ricavi ricorrenti o da abbonamento che un’azienda prevede di generare in un periodo di 12 mesi. È una metrica standard nelle attività basate su abbonamenti di ogni tipo — software, media e sempre più spesso brand e-commerce che gestiscono subscription box, programmi di replenishment o membership a pagamento. L’ARR esclude deliberatamente acquisti una tantum, commissioni di attivazione e altri ricavi non ricorrenti, poiché il suo scopo è isolare la parte prevedibile e continua dell’attività — i ricavi che non richiedono una nuova vendita per ripresentarsi nel periodo successivo.
Come si Calcola l’ARR
Il metodo più comune per calcolare l’ARR è partire dal Monthly Recurring Revenue (MRR) e annualizzarlo:
ARR = MRR × 12
In alternativa, per un’azienda con contratti o abbonamenti di durata variabile, l’ARR può essere calcolato direttamente sommando il valore annualizzato di ogni contratto ricorrente attivo:
ARR = Σ (Valore dell’Abbonamento Normalizzato su Base Annuale)
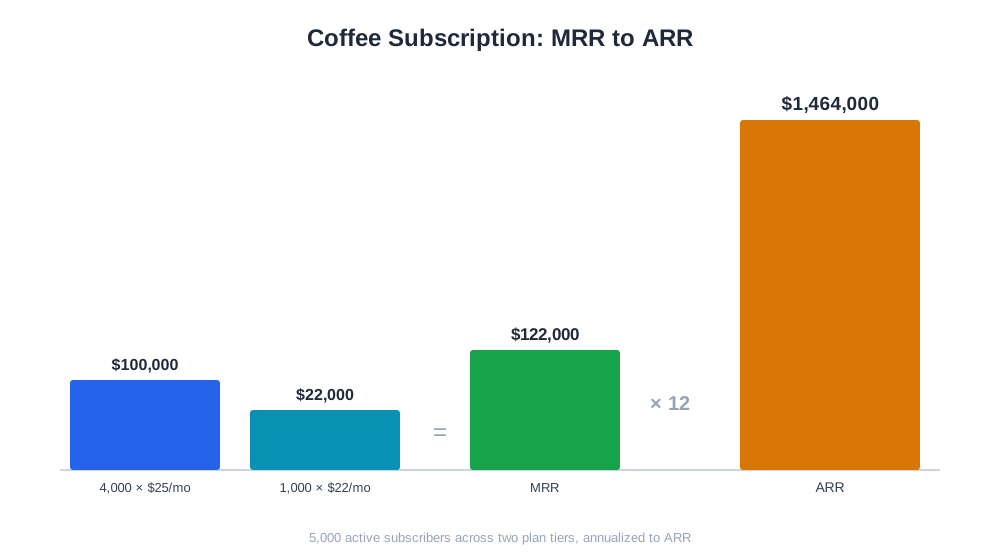
Un esempio pratico: un brand di abbonamento al caffè ha 5.000 abbonati attivi. Di questi, 4.000 pagano $25/mese e 1.000 pagano un piano annuale scontato equivalente a $22/mese. Il ricavo mensile ricorrente è (4.000 × $25) + (1.000 × $22) = $100.000 + $22.000 = $122.000. Annualizzato, equivale a $122.000 × 12 = $1.464.000 di ARR.
Se lo stesso brand aggiunge 500 nuovi abbonati a $25/mese nel trimestre successivo ma perde 300 abbonati esistenti a causa del churn, la variazione netta dell’MRR è (500 × $25) − (300 × $25) = $5.000, che aggiunge $60.000 all’ARR — illustrando come la nuova crescita e il churn confluiscano direttamente nel valore dell’ARR.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Perché l’ARR è Importante per i Brand E-commerce
Per i brand e-commerce con una componente di abbonamento o membership, l’ARR offre un quadro più chiaro della salute aziendale rispetto ai soli ricavi totali, perché separa la base prevedibile dagli acquisti una tantum, più difficili da prevedere. Un brand con un ARR in crescita ha una base solida su cui fare leva: i ricavi dell’anno successivo partono dalla base ricorrente di quest’anno anziché da zero, il che cambia sostanzialmente la pianificazione del flusso di cassa, gli impegni di inventario e le conversazioni di raccolta fondi, se il brand è in cerca di investimenti.
L’ARR semplifica inoltre la valutazione della salute di un programma di abbonamento in modo isolato rispetto al resto dell’attività. Un brand DTC potrebbe avere ricavi totali piatti mentre il suo ARR da abbonamento cresce costantemente — un segnale che l’offerta di abbonamento funziona anche se il volume degli acquisti una tantum è debole, o viceversa.
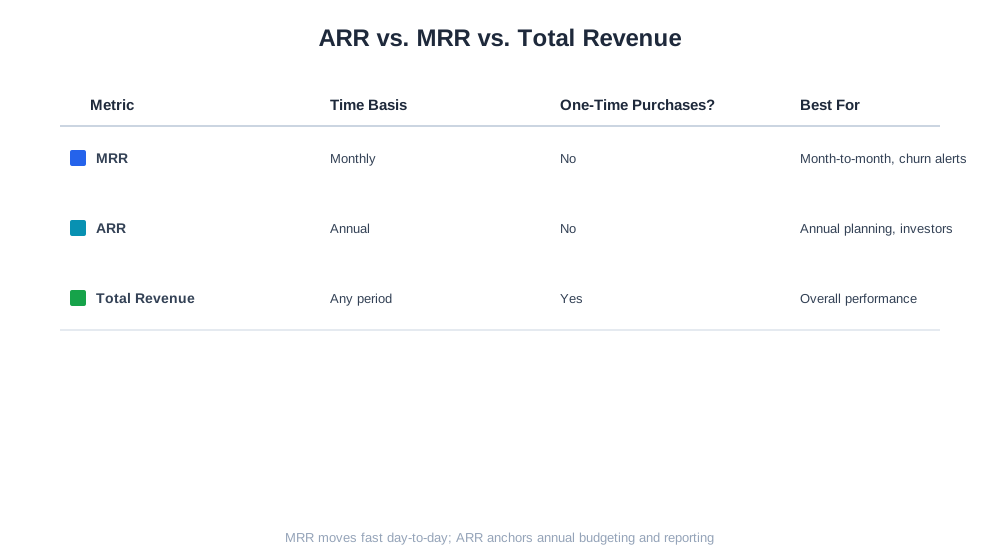
ARR vs. MRR vs. Ricavi Totali
| Metrica | Base Temporale | Include Acquisti Una Tantum? | Utilizzo Principale |
|---|---|---|---|
| MRR | Mensile | No | Monitoraggio mensile, segnali precoci di churn |
| ARR | Annuale | No | Pianificazione annuale, reporting investitori, obiettivi a lungo termine |
| Ricavi Totali | Qualsiasi periodo | Sì | Performance aziendale complessiva |
L’MRR è generalmente la metrica più utilizzabile giorno per giorno poiché evidenzia i cambiamenti più rapidamente, mentre l’ARR è più adatto per la definizione del budget annuale e il reporting di alto livello.
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
ARR e Commercio Basato sull’IA
I brand e-commerce con modelli di abbonamento e replenishment si adattano naturalmente agli assistenti di shopping basati sull’IA, che aiutano sempre più i clienti a trovare e riabbonarsi a prodotti ricorrenti — un assistente IA che raccomanda un abbonamento a integratori o caffè sta di fatto generando nuovo ARR allo stesso modo di un annuncio a pagamento. I brand che monitorano la frequenza con cui i loro prodotti in abbonamento vengono proposti o citati dagli strumenti di shopping IA possono collegare direttamente tale visibilità alla crescita di nuovi abbonati, chiudendo il cerchio tra scoperta guidata dall’IA e ricavi ricorrenti.
Lo strumento eshop_get_series di AmICited monitora l’andamento giornaliero dei ricavi per i negozi connessi, offrendo ai commercianti con abbonamenti e membership una base dati per isolare e monitorare la parte ricorrente dei ricavi insieme alle tendenze di vendita complessive, anziché affidarsi esclusivamente ai report separati di una piattaforma di abbonamento.
Best Practice per la Gestione dell’ARR
- Monitora separatamente il nuovo ARR, l’ARR da espansione (upgrade da abbonati esistenti) e l’ARR perso per churn, invece di riportare un unico numero netto che nasconde i fattori sottostanti.
- Escludi acquisti una tantum e commissioni di attivazione dal calcolo dell’ARR per mantenere la metrica come misura pulita dei ricavi ricorrenti.
- Riporta l’ARR insieme al tasso di churn e alla net revenue retention, poiché la sola crescita dell’ARR non rivela se la base di abbonati sottostante è sana o si sta riducendo sotto la superficie.
- Riconcilia periodicamente l’ARR con il denaro effettivamente incassato, specialmente per gli abbonati con piani annuali, poiché l’ARR è una proiezione normalizzata, non una cifra di cassa effettiva.
- Stabilisci obiettivi di crescita dell’ARR che tengano conto del livello di maturità del tuo programma di abbonamento, invece di confrontarti con programmi molto più grandi e consolidati.
Errori Comuni con l’ARR
Includere acquisti una tantum nel calcolo dell’ARR. Mescolare spese di spedizione, upsell una tantum o componenti aggiuntivi non ricorrenti gonfia l’ARR e vanifica il suo scopo di misura dei ricavi prevedibili. Tieni separate le voci di ricavo ricorrenti e non ricorrenti.
Ignorare il churn quando si riporta la crescita dell’ARR. Un titolo “L’ARR è cresciuto del 20% quest’anno” può mascherare un’azienda che ha aggiunto il 35% di nuovo ARR ma ne ha perso il 15% a causa del churn — una salute sottostante molto diversa rispetto a un’azienda cresciuta del 20% con un churn minimo. Riporta sempre l’ARR perso per churn e quello da espansione insieme al dato netto.
Trattare in modo incoerente gli abbonati con piani annuali. Un cliente con un piano annuale che ha pagato in anticipo conta comunque nell’ARR al suo tasso mensile equivalente normalizzato, non come pagamento anticipato completo riconosciuto interamente nel mese in cui è stato ricevuto. Mischiare la contabilità di cassa con il reporting dell’ARR produce una metrica distorta e irregolare.
Prevedere la crescita dell’ARR senza segmentare per coorte di abbonati. Diverse coorti di acquisizione hanno spesso curve di fidelizzazione molto differenti; combinarle in un’unica ipotesi di crescita media può sovrastimare o sottostimare significativamente l’ARR futuro.
Confondere l’ARR con il potenziale di valutazione totale dell’azienda. L’ARR è una metrica di ricavo, non di redditività — un programma di abbonamento può avere un ARR forte e in crescita pur non essendo redditizio, una volta considerati i costi di evasione, la spesa per acquisizione legata al churn e le spese generali.