


Chargeback-ratio
De chargeback-ratio is het percentage van de totale transacties van een merchant dat resulteert in een chargeback, berekend door het aantal chargebacks te delen door het totale aantal transacties over een bepaalde periode. Creditcardnetwerken houden deze ratio nauwlettend in de gaten en overschrijding van hun drempelwaarden kan leiden tot boetes, hogere verwerkingskosten of verlies van betalingsverwerkingsrechten.
Definitie van Chargeback-ratio
Chargeback-ratio is het percentage van de totale transacties van een merchant in een bepaalde periode dat resulteert in een chargeback — een gedwongen omkering van een kaartbetaling geïnitieerd door de bank van de klant in plaats van de merchant. Het wordt berekend door het aantal ontvangen chargebacks in een periode, meestal een kalendermaand, te delen door het totale aantal verwerkte transacties in diezelfde periode en het resultaat vervolgens als percentage uit te drukken. Creditcardnetwerken zoals Visa en Mastercard volgen deze ratio voor elke merchantrekening omdat het hun primaire instrument is om bedrijven te identificeren met fraudeproblemen, slechte klantenservice of misleidende verkooppraktijken. Beide netwerken hebben formele monitoringsprogramma’s die consequenties laten escaleren — boetes, verplichte herstelmaatregelen en uiteindelijk beëindiging van de rekening — voor merchants van wie de ratio boven de vastgestelde drempelwaarden blijft.
Hoe de Chargeback-ratio wordt berekend
De basisformule is eenvoudig: chargeback-ratio is gelijk aan het aantal chargebacks gedeeld door het totale aantal transacties in dezelfde periode, vermenigvuldigd met 100 om het als percentage uit te drukken. Creditcardnetwerken berekenen dit over het algemeen op maandelijkse basis, en het is goed om te weten dat een chargeback die in een bepaalde maand wordt ingediend vaak betrekking heeft op een transactie van een eerdere maand, aangezien geschillen weken kunnen duren voordat ze worden ingediend en opgelost — de meeste monitoringsprogramma’s houden hiermee rekening door te kijken naar de verhouding van chargebacks tot transacties binnen dezelfde kalendermaand, ongeacht wanneer de oorspronkelijke verkoop plaatsvond.
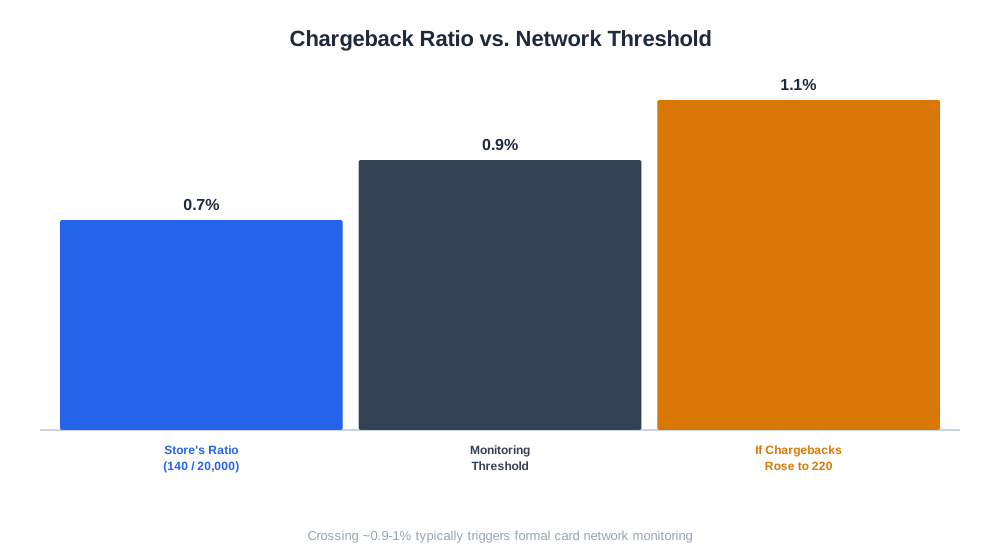
Een uitgewerkt voorbeeld: een online elektronica-winkel verwerkt 20.000 transacties in een maand en ontvangt 140 chargebacks in diezelfde maand. De chargeback-ratio is 140 gedeeld door 20.000, vermenigvuldigd met 100, gelijk aan 0,7 procent — onder de meeste netwerkmonitoringdrempels, die doorgaans rond de 0,9 tot 1 procent beginnen, hoewel een merchant die zo dicht bij de drempel zit actief moet werken aan het verminderen van geschillen in plaats van het huidige getal als veilig acceptabel te beschouwen. Als diezelfde winkel in een volgende maand het aantal chargebacks zou stijgen naar 220 terwijl het transactievolume gelijk blijft, zou de ratio stijgen naar 1,1 procent, wat waarschijnlijk formele monitoring en bijbehorende kosten van de creditcardnetwerken in werking stelt.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Waarom de Chargeback-ratio ertoe doet voor E-commercemerken
De chargeback-ratio is van groot belang, nog afgezien van de directe kosten van de teruggedraaide transacties zelf, hoewel die kosten reëel zijn — elke chargeback brengt doorgaans een vergoeding van de betalingsverwerker met zich mee bovenop de gederfde omzet en het product, ongeacht of de merchant het geschil uiteindelijk wint. Het grotere risico is structureel: creditcardnetwerken gebruiken de chargeback-ratio als hun primaire signaal voor merchantrisico, en een bedrijf dat de monitoringdrempels overschrijdt, krijgt te maken met escalerende boetes, een verplicht herstelplan en in hardnekkige gevallen beëindiging van de mogelijkheid om creditcardbetalingen te verwerken — een consequentie die ernstig genoeg is om een e-commercebedrijf volledig te stoppen, aangezien de meeste online winkels volledig afhankelijk zijn van creditcardbetalingen voor hun omzet. Zelfs zonder dat ergste scenario wijst een stijgende chargeback-ratio vaak op een onderliggend operationeel probleem — verwarrende factuuromschrijvingen, trage klantenservice of onvoldoende aangepakte fraude — dat het bedrijf op meer manieren kost dan alleen de chargebacks zelf, waaronder verlies van klantvertrouwen en herhalingsaankopen.
Chargeback-ratio versus gerelateerde geschillenmetrieken
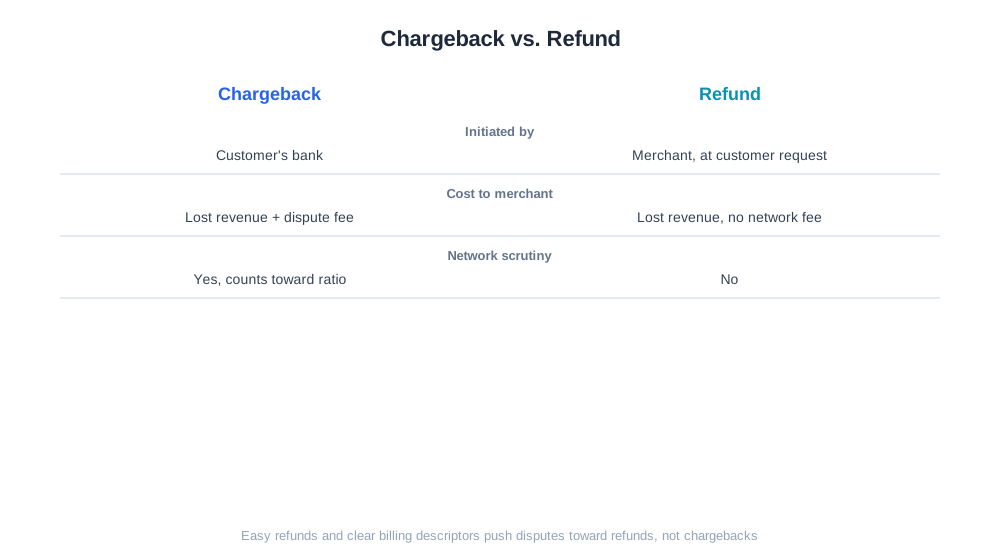
| Metriek | Wat het meet | Wie het initieert | Typische kosten voor merchant |
|---|---|---|---|
| Chargeback-ratio | Percentage transacties dat via het creditcardnetwerk wordt betwist | Bank van de klant | Gederfde omzet plus geschillenkosten |
| Terugbetalingspercentage | Percentage transacties dat direct wordt terugbetaald | Merchant, op verzoek van klant | Gederfde omzet, geen netwerkkosten |
| Geschillenwinstpercentage | Percentage betwiste chargebacks dat de merchant wint | Merchant (als reactie) | Herstelt omzet bij winst |
| Vriendelijkefraudpercentage | Chargebacks van klanten die legitieme aankopen betwisten | Klant, vaak per ongeluk of te kwader trouw | Gederfde omzet, geen verhaal indien onbewezen |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Chargeback-ratio en AI-gestuurde Commerce-analyses
Naarmate het online betalingsvolume groeit en fraudetactieken evolueren, is het nauwlettend in de gaten houden van de chargeback-ratio een doorlopende monitoringstaak geworden in plaats van iets dat alleen wordt gecontroleerd nadat een creditcardnetwerk een waarschuwing stuurt. De eshop_get_order_mix-tool van AmICited splitst de bestellingen van een winkel op naar uitkomst — inclusief terugbetalingen, geschillen en chargebacks — als aandeel van het totale bestelvolume, waardoor een merchant inzicht krijgt in of hun chargeback-ratio richting een netwerkdrempel beweegt, ruim voordat een formele monitoringsmelding arriveert. Dit soort doorlopend inzicht wordt steeds belangrijker naarmate meer transacties afkomstig zijn van AI-winkelassistenten en conversationele commerce-stromen, waarbij een klant die een aankoop voltooit via een onbekende interface, de betaling later mogelijk niet herkent op zijn afschrift en een geschil indient in plaats van rechtstreeks contact op te nemen met de merchant — waardoor een duidelijke, herkenbare factuuromschrijving en eenvoudige toegang tot bestelgeschiedenis nog belangrijker worden naarmate deze nieuwe aankooppaden groeien.
Best Practices voor het Beheren van de Chargeback-ratio
- Gebruik een duidelijke, herkenbare factuuromschrijving die overeenkomt met uw winkelnaam, aangezien een groot deel van de vermijdbare chargebacks voortkomt uit klanten die een betaling niet herkennen op hun afschrift.
- Maak klantenservice eenvoudig bereikbaar en terugbetalingen rechttoe rechtaan, zodat een ontevreden klant eerst contact opneemt met de merchant in plaats van rechtstreeks naar zijn bank te gaan.
- Stuur bestel- en verzendbevestigingsmails snel, waardoor de kans afneemt dat een klant een betaling betwist simpelweg omdat hij niet zeker weet of de bestelling legitiem is of is verzonden.
- Gebruik beschikbare fraudescreeningtools om risicovolle bestellingen te markeren vóór verzending, met name voor hoogwaardige artikelen of ongebruikelijke afwijkingen tussen verzend- en factuuradressen.
- Reageer op elk geschil met beschikbaar bewijs — bewijs van levering, klantcommunicatie, bestelbevestiging — aangezien het winnen van geschillen niet alleen omzet terugvordert maar in sommige monitoringskaders de ratio in de loop van de tijd lager houdt.
Veelvoorkomende Fouten met Chargeback-ratio
Een veelgemaakte fout is het behandelen van chargebacks puur als kosten van het zakendoen en het niet onderzoeken van de onderliggende oorzaak, waardoor een oplosbaar probleem — zoals een verwarrende factuuromschrijving of een traag retourproces — geschillen blijft aanwakkeren in plaats van bij de bron te worden aangepakt. Een ander veelvoorkomend probleem is het niet onderscheiden van fraude-gedreven chargebacks en vriendelijke fraude, waarbij een klant een legitieme aankoop betwist in plaats van rechtstreeks om een terugbetaling te vragen; deze vereisen verschillende reacties, aangezien fraude om betere screening vraagt, terwijl vriendelijke fraude vaak vraagt om betere klantcommunicatie en eenvoudigere selfservice-terugbetalingen. Sommige merchants onderschatten ook hoe dicht ze bij een netwerkmonitoringdrempel zitten, en realiseren zich pas dat de ratio is opgelopen na het ontvangen van een boete of herstelmelding, in plaats van deze proactief op maandelijkse basis te volgen. Het komt ook vaak voor dat het indienen van bewijs volledig wordt genegeerd bij het betwisten van een chargeback, in de veronderstelling dat de zaak onwinbaar is, terwijl in veel gevallen bewijs van levering of duidelijke klantcommunicatie voldoende is om het geschil terug te draaien en de omzet te herstellen. Tot slot zien bedrijven die een snelle groei doormaken soms hun chargeback-ratio pieken, niet omdat fraude in absolute termen is toegenomen, maar omdat nieuwe klantwervingskanalen minder vertrouwde kopers of kopers met een lagere intentie aantrekken die statistisch gezien vaker een betaling betwisten — een patroon dat per kanaal moet worden onderzocht in plaats van de algehele ratio als één ongedifferentieerd probleem te behandelen.