


Raport de chargeback
Raportul de chargeback este procentajul din totalul tranzacțiilor unui comerciant care se soldează cu un chargeback, calculat prin împărțirea numărului de chargeback-uri la numărul total de tranzacții dintr-o perioadă dată. Rețelele de carduri monitorizează îndeaproape acest raport, iar depășirea pragurilor lor poate atrage penalități, comisioane de procesare mai mari sau pierderea privilegiilor de procesare a plăților.
Definiția raportului de chargeback
Raportul de chargeback este procentajul din totalul tranzacțiilor unui comerciant într-o perioadă dată care se soldează cu un chargeback — o anulare forțată a unei plăți cu cardul, inițiată de banca clientului, nu de comerciant. Se calculează împărțind numărul de chargeback-uri primite într-o perioadă, de obicei o lună calendaristică, la numărul total de tranzacții procesate în aceeași perioadă, apoi exprimând rezultatul ca procentaj. Rețelele de carduri precum Visa și Mastercard urmăresc acest raport pentru fiecare cont de comerciant, deoarece este principalul lor instrument de identificare a afacerilor cu probleme de fraudă, servicii deficitare pentru clienți sau practici de vânzare înșelătoare, iar ambele rețele operează programe formale de monitorizare care intensifică consecințele — amenzi, remedieri obligatorii și, în cele din urmă, rezilierea contului — pentru comercianții al căror raport rămâne peste pragurile definite.
Cum se calculează raportul de chargeback
Formula de bază este simplă: raportul de chargeback este egal cu numărul de chargeback-uri împărțit la numărul total de tranzacții din aceeași perioadă, înmulțit cu 100 pentru a fi exprimat ca procentaj. Rețelele de carduri calculează de obicei acest raport lunar, pe bază continuă, și este important de reținut că un chargeback înregistrat într-o anumită lună se referă adesea la o tranzacție dintr-o lună anterioară, deoarece disputele pot dura săptămâni până a fi depuse și soluționate — majoritatea programelor de monitorizare țin cont de acest lucru analizând raportul dintre chargeback-uri și tranzacții din aceeași lună calendaristică, indiferent de momentul în care a avut loc vânzarea inițială.
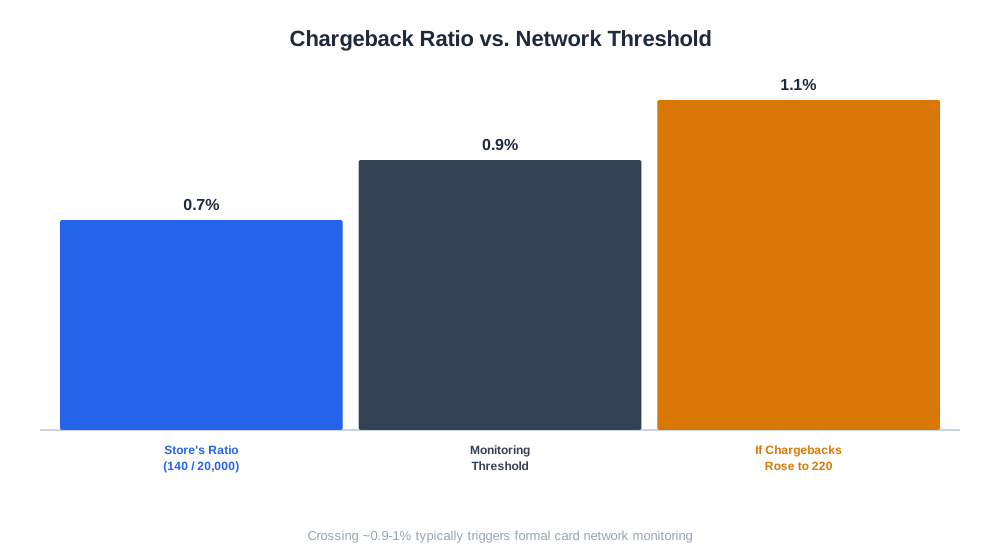
Un exemplu practic: un magazin online de electronice procesează 20.000 de tranzacții într-o lună și primește 140 de chargeback-uri în aceeași lună. Raportul de chargeback este 140 împărțit la 20.000, înmulțit cu 100, rezultând 0,7 procente — sub majoritatea pragurilor de monitorizare ale rețelelor, care încep de obicei în jur de 0,9 până la 1 procent, deși un comerciant atât de aproape de prag ar trebui să lucreze activ la reducerea disputelor, nu să considere cifra actuală ca fiind sigură. Dacă același magazin ar înregistra 220 de chargeback-uri într-o lună ulterioară, în timp ce volumul de tranzacții rămâne constant, raportul ar crește la 1,1 procente, declanșând probabil monitorizarea formală și comisioanele asociate din partea rețelelor de carduri.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
De ce contează raportul de chargeback pentru brandurile de comerț electronic
Raportul de chargeback contează mult dincolo de costul direct al tranzacțiilor anulate, deși acest cost este real — fiecare chargeback implică de obicei un comision plătit procesatorului de plăți, pe lângă venitul și marfa pierdute, indiferent dacă comerciantul câștigă sau nu disputa în cele din urmă. Riscul mai mare este structural: rețelele de carduri folosesc raportul de chargeback ca semnal principal pentru riscul comerciantului, iar o afacere care depășește pragurile de monitorizare se confruntă cu amenzi progresive, un plan obligatoriu de remediere și, în cazurile persistente, pierderea capacității de a procesa plăți cu cardul — o consecință suficient de gravă pentru a pune capăt unei afaceri de comerț electronic, deoarece majoritatea magazinelor online depind în totalitate de plățile cu cardul pentru venituri. Chiar și în lipsa acestui scenariu extrem, un raport de chargeback în creștere semnalează adesea o problemă operațională subiacentă — descriptori de facturare confuzi, asistență lentă pentru clienți sau fraudă nerezolvată — care costă afacerea în moduri ce depășesc chargeback-urile în sine, inclusiv pierderea încrederii clienților și a vânzărilor repetate.
Raportul de chargeback vs. metrici conexe de dispută
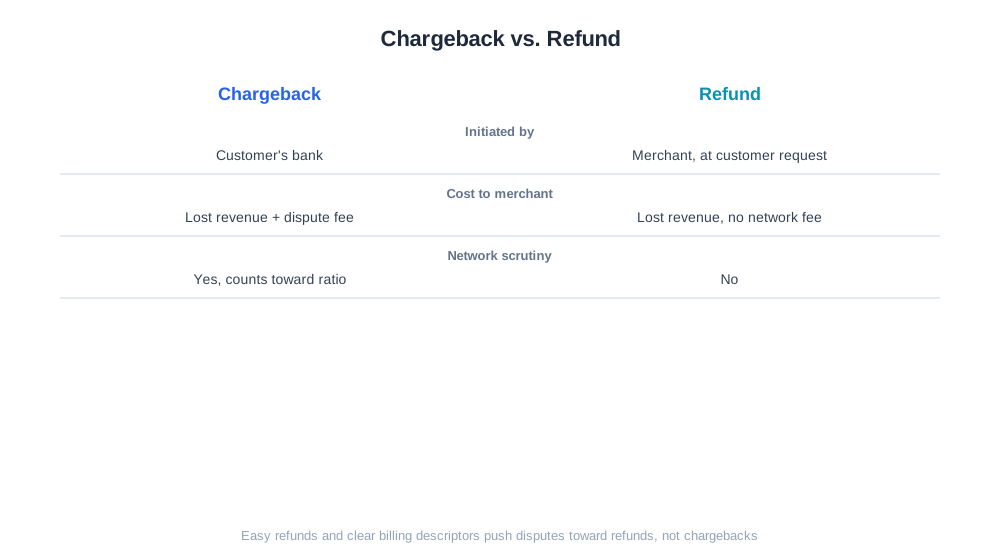
| Metrică | Ce măsoară | Cine o inițiază | Cost tipic pentru comerciant |
|---|---|---|---|
| Raport de chargeback | Procentajul tranzacțiilor contestate prin rețeaua de carduri | Banca clientului | Venit pierdut plus comision de dispută |
| Rata de rambursare | Procentajul tranzacțiilor rambursate direct | Comerciantul, la cererea clientului | Venit pierdut, fără comision al rețelei |
| Rata de câștig a disputelor | Procentajul chargeback-urilor contestate pe care comerciantul le câștigă | Comerciantul (ca răspuns) | Recuperează venitul dacă este câștigată |
| Rata de fraudă amiabilă | Chargeback-uri de la clienți care contestă achiziții legitime | Clientul, adesea din greșeală sau rea-credință | Venit pierdut, fără recurs dacă nu este dovedit |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Raportul de chargeback și analiza comerțului electronic bazată pe AI
Pe măsură ce volumul plăților online crește și tacticile de fraudă evoluează, monitorizarea atentă a raportului de chargeback a devenit o sarcină continuă, nu doar ceva de verificat după ce rețeaua de carduri trimite o notificare de avertizare. Instrumentul eshop_get_order_mix al AmICited detaliază comenzile unui magazin în funcție de rezultat — inclusiv rambursări, dispute și chargeback-uri — ca procent din volumul total de comenzi, oferind comerciantului vizibilitate asupra tendinței raportului de chargeback față de un prag al rețelei cu mult înainte de a sosi o notificare oficială de monitorizare. Acest tip de vizibilitate continuă devine din ce în ce mai important pe măsură ce tot mai multe tranzacții provin de la asistenți de cumpărături AI și fluxuri de comerț conversațional, unde un client care finalizează o achiziție printr-o interfață nefamiliară poate fi mai predispus să nu recunoască ulterior taxa în extras și să depună o dispută în loc să contacteze direct comerciantul — ceea ce face ca un descriptor de facturare clar, recognoscibil, și un acces facil la istoricul comenzilor să fie și mai importante pe măsură ce aceste noi căi de achiziție se dezvoltă.
Bune practici pentru gestionarea raportului de chargeback
- Folosește un descriptor de facturare clar și recognoscibil, care să corespundă numelui magazinului tău, deoarece o mare parte din chargeback-urile evitabile provin din faptul că clienții nu recunosc o taxă în extrasul lor.
- Asigură-te că asistența pentru clienți este ușor de contactat, iar rambursările sunt simple, astfel încât un client nemulțumit să contacteze mai întâi comerciantul, nu direct banca.
- Trimite confirmări de comandă și livrare prin e-mail cu promptitudine, reducând șansele ca un client să conteste o taxă doar pentru că nu este sigur dacă comanda este legitimă sau a fost expediată.
- Folosește instrumentele disponibile de screening al fraudei pentru a semnala comenzile cu risc ridicat înainte de onorare, în special pentru articolele de mare valoare sau nepotrivirile neobișnuite dintre adresa de livrare și cea de facturare.
- Răspunde la fiecare dispută cu dovezile disponibile — dovada livrării, comunicarea cu clientul, confirmarea comenzii — deoarece câștigarea disputelor nu doar că recuperează venitul, dar menține calculul raportului la un nivel mai scăzut în timp, în unele cadre de monitorizare.
Greșeli frecvente privind raportul de chargeback
O greșeală frecventă este tratarea chargeback-urilor pur ca pe un cost al afacerii, fără a investiga cauza subiacentă, ceea ce permite ca o problemă rezolvabilă — cum ar fi un descriptor de facturare confuz sau un proces lent de rambursare — să continue să genereze dispute la nesfârșit, în loc să fie abordată la sursă. O altă problemă des întâlnită este eșecul de a distinge între chargeback-urile cauzate de fraudă și frauda amiabilă, în care un client contestă o achiziție legitimă în loc să solicite direct o rambursare; acestea necesită răspunsuri diferite, deoarece frauda necesită o screening mai bun, în timp ce frauda amiabilă necesită adesea o comunicare mai bună cu clientul și opțiuni mai simple de autoservire pentru rambursări. Unii comercianți subestimează, de asemenea, cât de aproape sunt de un prag de monitorizare al rețelei, realizând că raportul a crescut doar după ce au primit o amendă sau o notificare de remediere, în loc să îl urmărească proactiv lunar. De asemenea, este comun ca aceștia să ignore complet trimiterea de dovezi atunci când contestă un chargeback, presupunând că cazul este de nerecuperat, când, în multe cazuri, dovada livrării sau o comunicare clară cu clientul este suficientă pentru a inversa disputa și a recupera venitul. În cele din urmă, afacerile care cunosc o creștere rapidă văd uneori o creștere bruscă a raportului de chargeback nu pentru că frauda a crescut în termeni absoluți, ci pentru că noile canale de achiziție a clienților aduc cumpărători mai puțin familiari sau cu intenție mai scăzută, care sunt statistic mai predispuși să conteste o taxă — un model care merită investigat pe canale, în loc să fie tratat ca o singură problemă nediferențiată la nivelul întregului raport.