


Rapporto di Chargeback
Il rapporto di chargeback è la percentuale delle transazioni totali di un commerciante che si traducono in un chargeback, calcolata dividendo il numero di chargeback per il numero totale di transazioni in un dato periodo. Le reti di carte monitorano attentamente questo rapporto e il superamento delle loro soglie può comportare penalità, commissioni di elaborazione più elevate o la perdita dei privilegi di elaborazione dei pagamenti.
Definizione di Rapporto di Chargeback
Il rapporto di chargeback è la percentuale delle transazioni totali di un commerciante in un dato periodo che si traducono in un chargeback — un annullamento forzato di un pagamento con carta avviato dalla banca del cliente anziché dal commerciante. Viene calcolato dividendo il numero di chargeback ricevuti in un periodo, solitamente un mese di calendario, per il numero totale di transazioni elaborate nello stesso periodo, esprimendo poi il risultato come percentuale. Le reti di carte come Visa e Mastercard monitorano questo rapporto per ogni conto commerciale perché è il loro strumento principale per identificare attività con problemi di frode, servizio clienti scadente o pratiche di vendita fuorvianti, ed entrambe le reti gestiscono programmi di monitoraggio formali che inaspriscono le conseguenze — multe, remediation obbligatoria e infine chiusura del conto — per i commercianti il cui rapporto rimane al di sopra delle soglie definite.
Come Viene Calcolato il Rapporto di Chargeback
La formula base è semplice: il rapporto di chargeback è uguale al numero di chargeback diviso per il numero totale di transazioni nello stesso periodo, moltiplicato per 100 per esprimerlo come percentuale. Le reti di carte generalmente lo calcolano su base mensile continuativa, ed è importante notare che un chargeback presentato in un dato mese si riferisce spesso a una transazione di un mese precedente, poiché i reclami possono richiedere settimane per essere presentati e risolti — la maggior parte dei programmi di monitoraggio tiene conto di questo fattore esaminando il rapporto tra chargeback e transazioni all’interno dello stesso mese di calendario, indipendentemente da quando è avvenuta la vendita originale.
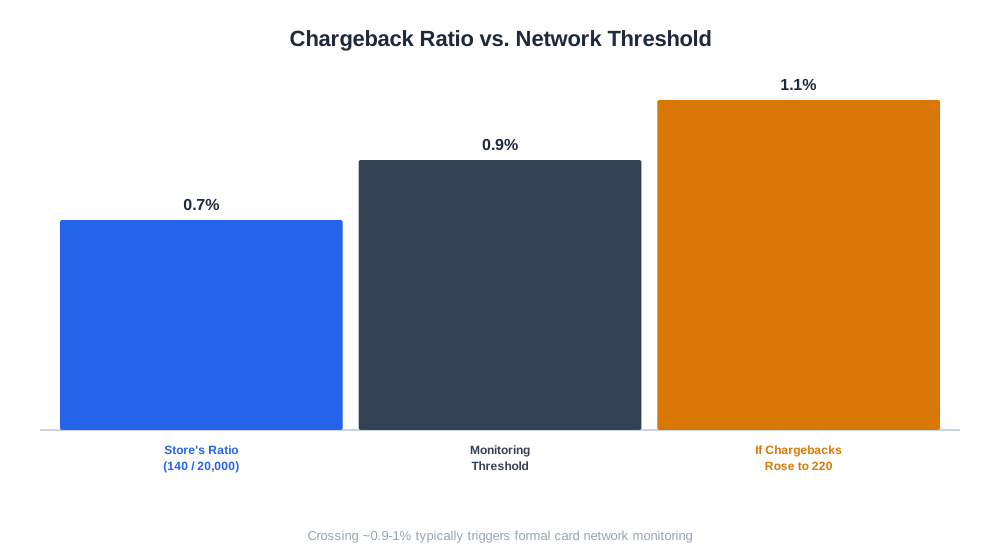
Un esempio pratico: un negozio online di elettronica elabora 20.000 transazioni in un mese e riceve 140 chargeback nello stesso mese. Il rapporto di chargeback è 140 diviso 20.000, moltiplicato per 100, pari allo 0,7% — al di sotto della maggior parte delle soglie di monitoraggio delle reti, che tipicamente iniziano intorno allo 0,9-1%, anche se un commerciante così vicino alla soglia dovrebbe lavorare attivamente per ridurre i reclami piuttosto che considerare il numero attuale come accettabilmente sicuro. Se lo stesso negozio vedesse i suoi chargeback salire a 220 in un mese successivo mentre il volume delle transazioni rimane invariato, il rapporto salirebbe all'1,1%, probabilmente innescando il monitoraggio formale e le relative commissioni da parte delle reti di carte.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Perché il Rapporto di Chargeback è Importante per i Brand E-commerce
Il rapporto di chargeback è importante ben oltre il costo diretto delle transazioni stornate, sebbene quel costo sia reale — ogni chargeback comporta tipicamente una commissione da parte del processore di pagamento oltre alla perdita del ricavo e del prodotto, indipendentemente dal fatto che il commerciante vinca o meno la contestazione. Il rischio maggiore è strutturale: le reti di carte utilizzano il rapporto di chargeback come segnale principale per il rischio del commerciante, e un’attività che supera le soglie di monitoraggio deve affrontare multe crescenti, un piano di remediation obbligatorio e, nei casi persistenti, la revoca della capacità di elaborare pagamenti con carta — una conseguenza abbastanza grave da porre fine a un’attività di e-commerce, poiché la maggior parte dei negozi online dipende interamente dai pagamenti con carta per i ricavi. Anche senza arrivare allo scenario peggiore, un rapporto di chargeback in aumento spesso segnala un problema operativo sottostante — descrittori di addebito confusi, servizio clienti lento o frodi non affrontate — che costa all’attività in modi che vanno oltre i chargeback stessi, inclusa la perdita di fiducia dei clienti e degli acquisti ripetuti.
Rapporto di Chargeback vs. Metriche di Reclamo Correlate
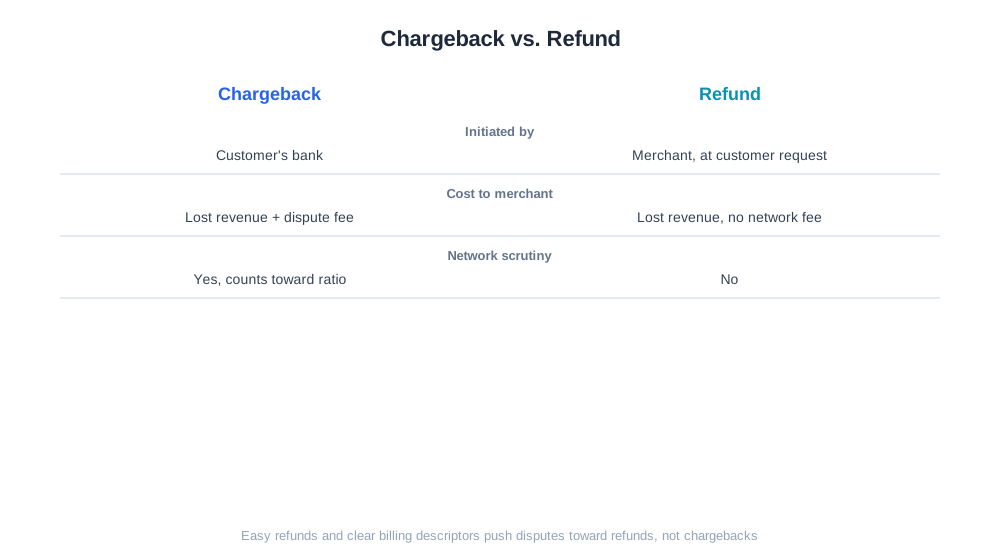
| Metrica | Cosa Misura | Chi la Avvia | Costo Tipico per il Commerciante |
|---|---|---|---|
| Rapporto di Chargeback | Percentuale di transazioni contestate tramite la rete di carte | Banca del cliente | Ricavo perso più commissione di contestazione |
| Tasso di Rimborso | Percentuale di transazioni rimborsate direttamente | Commerciante, su richiesta del cliente | Ricavo perso, nessuna commissione di rete |
| Tasso di Vincita delle Contestazioni | Percentuale di chargeback contestati che il commerciante vince | Commerciante (in risposta) | Recupera il ricavo se vinto |
| Tasso di Frode Amichevole | Chargeback da clienti che contestano acquisti legittimi | Cliente, spesso per errore o in malafede | Ricavo perso, nessun ricorso se non provato |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Rapporto di Chargeback e Analisi del Commercio Basata sull’IA
Con l’aumento del volume dei pagamenti online e l’evoluzione delle tattiche di frode, tenere d’occhio il rapporto di chargeback è diventato un’attività di monitoraggio continua piuttosto che qualcosa da controllare solo dopo che una rete di carte invia un avviso. Lo strumento eshop_get_order_mix di AmICited suddivide gli ordini di un negozio per esito — inclusi rimborsi, reclami e chargeback — come percentuale del volume totale degli ordini, dando al commerciante visibilità su se il proprio rapporto di chargeback sta tendendo verso una soglia di rete ben prima che arrivi un avviso formale di monitoraggio. Questo tipo di visibilità continua è sempre più importante man mano che più transazioni provengono da assistenti di acquisto IA e flussi di commercio conversazionale, dove un cliente che effettua un acquisto attraverso un’interfaccia non familiare potrebbe essere più propenso a non riconoscere successivamente l’addebito sul proprio estratto conto e a presentare un reclamo piuttosto che contattare direttamente il commerciante — rendendo un descrittore di addebito chiaro e riconoscibile e un facile accesso alla cronologia degli ordini ancora più importanti man mano che queste nuove modalità di acquisto crescono.
Migliori Pratiche per Gestire il Rapporto di Chargeback
- Utilizza un descrittore di addebito chiaro e riconoscibile che corrisponda al nome del tuo negozio, poiché una grande parte dei chargeback evitabili deriva dal fatto che i clienti non riconoscono un addebito sul loro estratto conto.
- Rendi il servizio clienti facilmente raggiungibile e i rimborsi semplici, in modo che un cliente insoddisfatto contatti prima il commerciante piuttosto che andare direttamente alla propria banca.
- Invia prontamente le email di conferma d’ordine e spedizione, riducendo la probabilità che un cliente contesti un addebito semplicemente perché non è sicuro che l’ordine sia legittimo o sia stato spedito.
- Utilizza gli strumenti di screening antifrode disponibili per segnalare gli ordini ad alto rischio prima dell’evasione, in particolare per articoli di alto valore o per discrepanze insolite tra indirizzo di spedizione e di fatturazione.
- Rispondi a ogni contestazione con le prove disponibili — conferma di consegna, comunicazione con il cliente, conferma d’ordine — poiché vincere le contestazioni non solo recupera i ricavi ma mantiene il calcolo del rapporto più basso nel tempo in alcuni quadri di monitoraggio.
Errori Comuni sul Rapporto di Chargeback
Un errore comune è trattare i chargeback puramente come un costo del fare impresa senza indagare la causa sottostante, il che permette a un problema risolvibile — come un descrittore di addebito confuso o un processo di rimborso lento — di continuare a generare reclami a tempo indeterminato invece di essere affrontato alla fonte. Un altro problema frequente è non distinguere tra chargeback dovuti a frode e frode amichevole, dove un cliente contesta un acquisto legittimo invece di richiedere un rimborso diretto; queste situazioni richiedono risposte diverse, poiché la frode richiede un miglior screening mentre la frode amichevole richiede spesso una migliore comunicazione con il cliente e rimborsi self-service più facili. Alcuni commercianti sottovalutano anche quanto siano vicini a una soglia di monitoraggio della rete, accorgendosi che il rapporto è aumentato solo dopo aver ricevuto una multa o un avviso di remediation, invece di monitorarlo proattivamente su base mensile. È anche comune ignorare completamente l’invio di prove quando si contesta un chargeback, presumendo che il caso sia perso in partenza, quando in molti casi la conferma di consegna o una comunicazione chiara con il cliente è sufficiente per ribaltare la contestazione e recuperare il ricavo. Infine, le attività in rapida crescita a volte vedono impennare il loro rapporto di chargeback non perché la frode sia aumentata in termini assoluti, ma perché i nuovi canali di acquisizione clienti portano acquirenti meno familiari o con minore intenzione d’acquisto che sono statisticamente più propensi a contestare un addebito — un modello che vale la pena analizzare per canale piuttosto che trattare il rapporto complessivo come un unico problema indifferenziato.