


Chargeback Ratio
Chargeback ratio er den procentdel af en handelssamlede transaktioner, der resulterer i en chargeback. Det beregnes ved at dividere antallet af chargebacks med det samlede antal transaktioner over en given periode. Kortnetværk overvåger dette forhold nøje, og overskridelse af deres tærskler kan udløse sanktioner, højere behandlingsgebyrer eller tab af betalingsbehandlingsrettigheder.
Definition af Chargeback Ratio
Chargeback ratio er den procentdel af en handelses samlede transaktioner i en given periode, der resulterer i en chargeback — en tvungen annullering af en kortbetaling iværksat af kundens bank snarere end forhandleren. Det beregnes ved at dividere antallet af modtagne chargebacks i en periode, normalt en kalendermåned, med det samlede antal transaktioner behandlet i samme periode, og derefter udtrykke resultatet som en procentdel. Kortnetværk som Visa og Mastercard sporer dette forhold for hver handelskonto, fordi det er deres primære værktøj til at identificere virksomheder med svindelproblemer, dårlig kundeservice eller vildledende salgspraksis, og begge netværk opererer formelle overvågningsprogrammer, der optrapper konsekvenserne — bøder, obligatorisk handleplan og i sidste ende kontonedlæggelse — for handlende, hvis ratio forbliver over definerede tærskler.
Hvordan Chargeback Ratio Beregnes
Den grundlæggende formel er ligetil: chargeback ratio er lig med antallet af chargebacks divideret med det samlede antal transaktioner i samme periode, ganget med 100 for at udtrykke det som en procentdel. Kortnetværk beregner generelt dette på en rullende månedsbasis, og det er værd at bemærke, at en chargeback indgivet i en given måned ofte vedrører en transaktion fra en tidligere måned, da tvister kan tage uger at blive indgivet og afsluttet — de fleste overvågningsprogrammer tager højde for dette ved at se på forholdet mellem chargebacks og transaktioner inden for samme kalendermåned, uanset hvornår det oprindelige salg fandt sted.
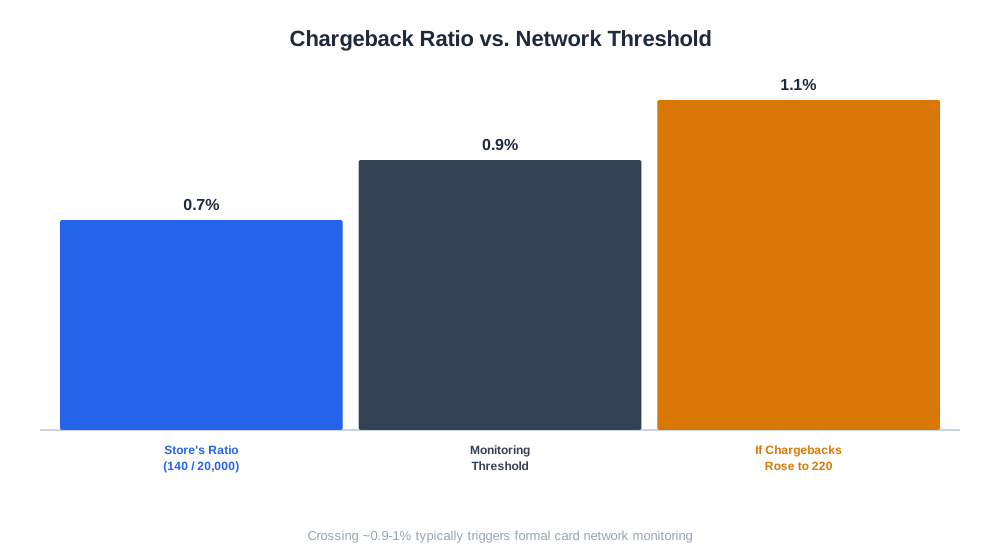
Et regneeksempel: en online elektronikbutik behandler 20.000 transaktioner på en måned og modtager 140 chargebacks i samme måned. Chargeback ratio er 140 divideret med 20.000, ganget med 100, hvilket giver 0,7 procent — under de fleste netværks overvågningstærskler, som typisk starter omkring 0,9 til 1 procent, selvom en forhandler så tæt på tærsklen aktivt bør arbejde på at reducere tvister i stedet for at betragte det aktuelle tal som sikkert acceptabelt. Hvis den samme butiks chargebacks steg til 220 i en efterfølgende måned, mens transaktionsvolumen forblev uændret, ville ratioen stige til 1,1 procent, hvilket sandsynligvis ville udløse formel overvågning og tilhørende gebyrer fra kortnetværkene.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor Chargeback Ratio er Vigtig for E-handelsmærker
Chargeback ratio har betydning langt ud over den direkte omkostning ved de annullerede transaktioner selv, selvom den omkostning er reel — hver chargeback medfører typisk et gebyr fra betalingsprocessoren oven i den tabte omsætning og det tabte produkt, uanset om forhandleren i sidste ende vinder tvisten. Den større risiko er strukturel: kortnetværk bruger chargeback ratio som deres primære signal for handelsrisiko, og en virksomhed, der overskrider overvågningstærsklerne, risikerer stigende bøder, en obligatorisk handleplan og i vedvarende tilfælde ophør af muligheden for overhovedet at behandle kortbetalinger — en konsekvens alvorlig nok til at afslutte en e-handelsvirksomhed helt, da de fleste netbutikker er fuldstændigt afhængige af kortbetalinger for omsætning. Selv uden dette værste tilfælde signalerer en stigende chargeback ratio ofte et underliggende operationelt problem — forvirrende betalingsbeskrivelser, langsom kundeservice eller uadresseret svindel — som koster virksomheden mere end blot chargebacksene i sig selv, herunder tabt kundetillid og genkøb.
Chargeback Ratio vs. Relaterede Tvist-metrikker
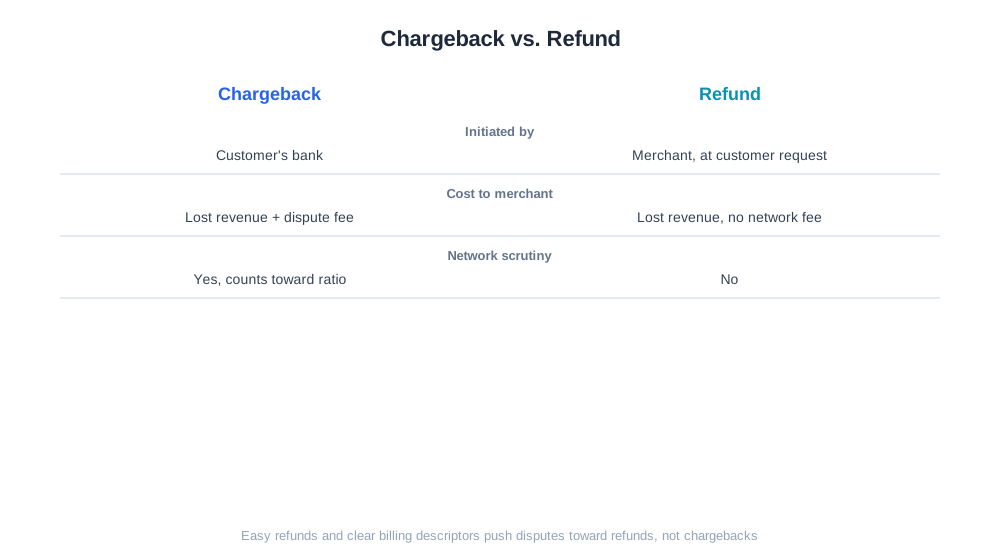
| Metrik | Hvad den måler | Hvem iværksætter | Typisk omkostning for forhandler |
|---|---|---|---|
| Chargeback Ratio | Procentdel af transaktioner bestridt via kortnetværket | Kundens bank | Tabt omsætning plus tvistgebyr |
| Refusionsprocent | Procentdel af transaktioner refunderet direkte | Forhandler, på kundens anmodning | Tabt omsætning, intet netværksgebyr |
| Tvist-gevinstprocent | Procentdel af anfægtede chargebacks som forhandleren vinder | Forhandler (som svar) | Geninddriver omsætning ved gevinst |
| Venligtsvig-procent | Chargebacks fra kunder, der bestrider legitime køb | Kunde, ofte fejlagtigt eller i ond tro | Tabt omsætning, ingen klagemulighed hvis ubevist |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Chargeback Ratio og AI-drevet Handelsanalyse
Efterhånden som online betalingsvolumen vokser og svindelmetoder udvikler sig, er det blevet en løbende overvågningsopgave at holde nøje øje med chargeback ratio, snarere end noget man kun tjekker efter et kortnetværk har sendt en advarsel. AmICiteds eshop_get_order_mix-værktøj opdeler en butiks ordrer efter udfald — inklusive refusioner, tvister og chargebacks — som en andel af den samlede ordrevolumen, hvilket giver en forhandler indsigt i, om deres chargeback ratio er på vej mod en netværkstærskel, længe før en formel overvågningsmeddelelse ankommer. Denne form for løbende synlighed bliver stadig vigtigere, efterhånden som flere transaktioner stammer fra AI shopping-assistenter og konversationelle handelsflows, hvor en kunde, der gennemfører et køb via en ukendt grænseflade, måske er mere tilbøjelig til senere ikke at genkende betalingen på deres kontoudtog og indgive en tvist i stedet for at kontakte forhandleren direkte — hvilket gør en klar, genkendelig betalingsbeskrivelse og nem adgang til ordrehistorik endnu vigtigere, efterhånden som disse nye købsveje vokser.
Bedste Praksis for Håndtering af Chargeback Ratio
- Brug en klar, genkendelig betalingsbeskrivelse, der matcher dit butiksnavn, da en stor del af undgåelige chargebacks skyldes, at kunder ikke genkender en betaling på deres kontoudtog.
- Gør kundeservice let at kontakte og refusioner enkle, så en utilfreds kunde kontakter forhandleren først i stedet for at gå direkte til deres bank.
- Send ordrebekræftelser og forsendelsesbekræftelser hurtigt, hvilket reducerer risikoen for, at en kunde bestrider en betaling simpelthen fordi de er usikre på, om ordren er legitim eller er blevet afsendt.
- Brug tilgængelige svindelscreeningsværktøjer til at markere højrisiko-ordrer før levering, især for varer af høj værdi eller ved uoverensstemmelser mellem leverings- og faktureringsadresse.
- Svar på hver tvist med tilgængelig dokumentation — leveringsbevis, kundekommunikation, ordrebekræftelse — da det at vinde tvister ikke kun geninddriver omsætning, men også holder ratio-beregningen lavere over tid i nogle overvågningsrammer.
Almindelige Fejl med Chargeback Ratio
En almindelig fejl er at betragte chargebacks udelukkende som en driftsomkostning og ikke undersøge den underliggende årsag, hvilket tillader et løsbart problem — som en forvirrende betalingsbeskrivelse eller en langsom refusionsproces — at fortsætte med at skabe tvister i det uendelige i stedet for at blive løst ved kilden. Et andet hyppigt problem er ikke at skelne mellem svindeldrevne chargebacks og venligtsvig (friendly fraud), hvor en kunde bestrider et legitimt køb i stedet for at anmode om en refusion direkte; disse kræver forskellige svar, da svindel kræver bedre screening, mens venligtsvig ofte kræver bedre kundekommunikation og lettere selvbetjeningsrefusioner. Nogle handlende undervurderer også, hvor tæt de er på en netværksovervågningstærskel, og opdager først, at ratioen er krøbet opad efter at have modtaget en bøde eller handleplansmeddelelse, i stedet for at spore den proaktivt på månedsbasis. Det er også almindeligt helt at ignorere indsendelse af dokumentation ved bestridelse af en chargeback, i den antagelse at sagen er u vindelig, når et leveringsbevis eller tydelig kundekommunikation i mange tilfælde er nok til at omstøde tvisten og geninddrive omsætningen. Endelig oplever virksomheder i hastig vækst nogle gange, at deres chargeback ratio stiger, ikke fordi svindel er steget i absolutte tal, men fordi nye kundeanskaffelseskanaler tiltrækker mindre erfarne eller mindre købsorienterede købere, som statistisk set er mere tilbøjelige til at bestride en betaling — et mønster, der er værd at undersøge pr. kanal i stedet for at behandle den samlede ratio som et enkelt udifferentieret problem.