


Próg rentowności
Próg rentowności to poziom sprzedaży lub przychodów, przy którym całkowite przychody dokładnie pokrywają całkowite koszty, co oznacza, że firma nie osiąga ani zysku, ani straty. Dla marek e-commerce jest to podstawowa liczba planistyczna wykorzystywana do ustalania cen, oceny wydatków reklamowych i określania, czy nowy produkt lub kanał jest finansowo opłacalny.
Definicja progu rentowności
Próg rentowności to poziom sprzedaży — wyrażony w sprzedanych jednostkach lub całkowitych przychodach — przy którym całkowite przychody firmy dokładnie pokrywają jej całkowite koszty, zarówno stałe, jak i zmienne. Poniżej tego punktu firma działa ze stratą; powyżej niego każda dodatkowa sprzedaż przyczynia się do rzeczywistego zysku. Jest to jedna z najbardziej podstawowych koncepcji planowania finansowego w każdym biznesie handlowym, ponieważ przekształca abstrakcyjne struktury kosztów w konkretną, wykonalną liczbę: „musimy sprzedać X jednostek, zanim ta linia produktów zacznie przynosić zysk".
Jak oblicza się próg rentowności
Standardowy wzór na próg rentowności w jednostkach to:
Próg rentowności (w jednostkach) = Koszty stałe ÷ (Cena za jednostkę − Koszt zmienny na jednostkę)
Mianownik, czyli cena minus koszt zmienny, to marża pokrycia na jednostkę — kwota, jaką każda sprzedana jednostka przyczynia się do pokrycia kosztów stałych, zanim zostanie osiągnięty jakikolwiek zysk.
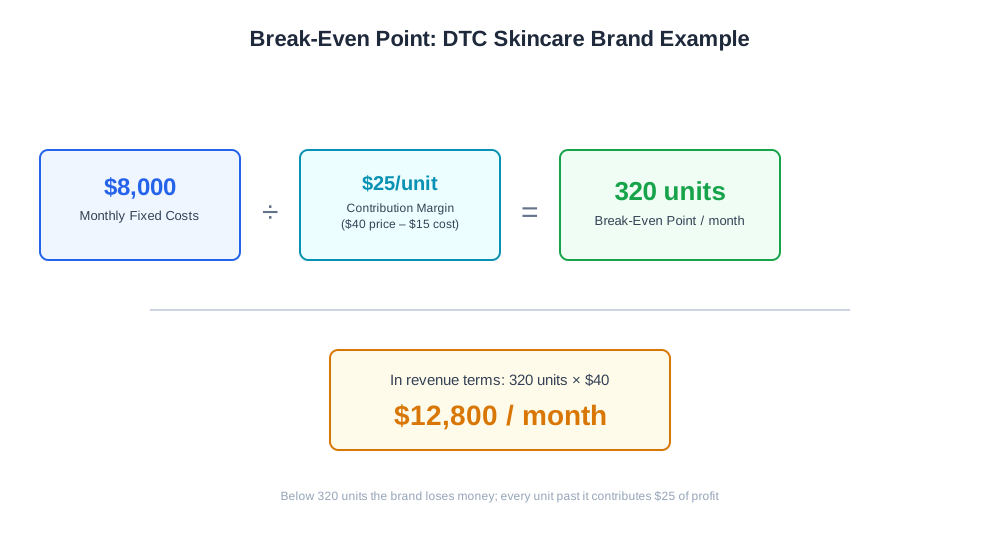
Przykład obliczeniowy: marka kosmetyczna DTC ma miesięczne koszty stałe (oprogramowanie, wynagrodzenia, wynajem magazynu) w wysokości 8 000 USD. Każdy produkt jest sprzedawany za 40 USD, a jego koszty zmienne wynoszą 15 USD (materiały, opakowanie, opłaty za przetwarzanie płatności i wysyłka jednostkowa).
Marża pokrycia na jednostkę = 40 USD − 15 USD = 25 USD
Próg rentowności (w jednostkach) = 8 000 USD ÷ 25 USD = 320 jednostek miesięcznie
Aby wyrazić to w kategoriach przychodów:
Próg rentowności (w przychodach) = 320 jednostek × 40 USD = 12 800 USD miesięcznie
Sprzedaż mniejsza niż 320 jednostek w miesiącu oznacza, że marka działa w tym miesiącu ze stratą; sprzedaż większa oznacza, że każda dodatkowa sprzedana jednostka przynosi 25 USD rzeczywistego zysku.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Dlaczego próg rentowności ma znaczenie dla marek e-commerce
Analiza progu rentowności zamienia decyzje cenowe i wydatkowe w konkretne wybory, a nie zgadywanie. Przed wprowadzeniem nowego produktu sprzedawca może zapytać: przy tej cenie i tej strukturze kosztów, ile jednostek realistycznie musimy sprzedać każdego miesiąca, aby nie tracić pieniędzy — i czy ta wielkość jest osiągalna przy naszym ruchu i współczynniku konwersji? Jeśli wolumen progu rentowności wygląda nierrealistycznie w stosunku do obecnego popytu, jest to sygnał, aby ponownie rozważyć cenę, strukturę kosztów lub samą decyzję o wprowadzeniu produktu, zanim pieniądze zostaną wydane na jego produkcję i magazynowanie.
Ta sama logika dotyczy wydatków marketingowych. Jeśli płatny kanał pozyskiwania klientów kosztuje więcej na klienta niż marża pokrycia, jaką ten klient generuje przed pokryciem kosztów stałych, skalowanie tego kanału podnosi próg rentowności, a nie go obniża, nawet jeśli przychody na najwyższym poziomie wydają się rosnąć.
Próg rentowności w praktyce: porównanie
| Scenariusz | Koszty stałe | Marża pokrycia na jednostkę | Próg rentowności (w jednostkach) |
|---|---|---|---|
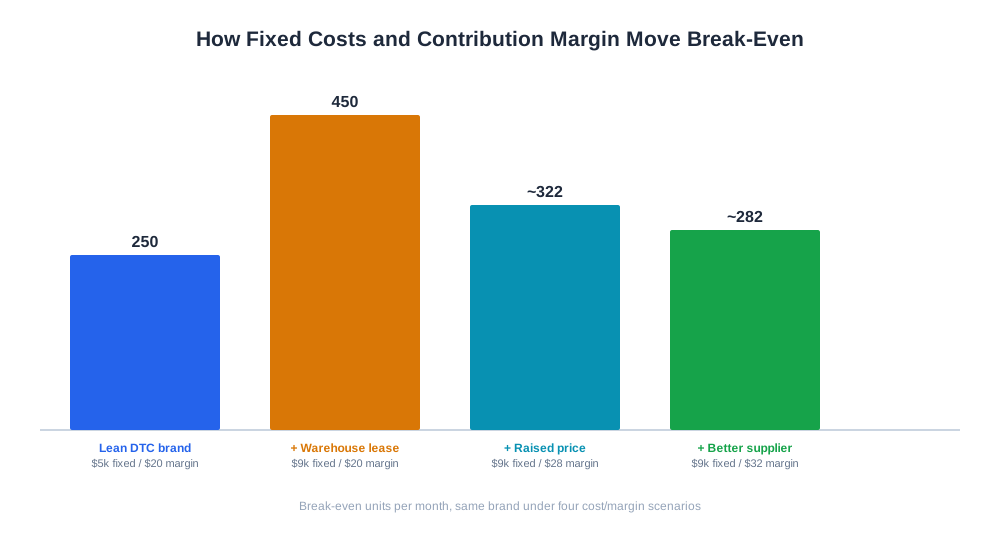
| Lean marka DTC, niskie koszty ogólne | 5 000 USD/mc | 20 USD | 250 szt./mc |
| Ta sama marka, dodano wynajem magazynu | 9 000 USD/mc | 20 USD | 450 szt./mc |
| Ta sama marka, podniesiono cenę i marżę | 9 000 USD/mc | 28 USD | ~322 szt./mc |
| Ta sama marka, obniżono koszt zmienny dzięki lepszym warunkom u dostawcy | 9 000 USD/mc | 32 USD | ~282 szt./mc |
Ilustruje to podstawową strukturę dźwigni: próg rentowności rośnie wraz z kosztami stałymi i maleje wraz ze wzrostem marży pokrycia na jednostkę, czy to poprzez ceny, negocjacje z dostawcami, czy efektywność kosztową.
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Próg rentowności a handel oparty na AI
Analiza progu rentowności nie ma bezpośredniego związku z asystentami zakupowymi opartymi na AI, ale stanowi podstawę decyzji, która coraz częściej ma takie znaczenie: czy produkt w ogóle jest wart aktywnego promowania w celu zwiększenia widoczności w asystentach zakupowych AI, takich jak ChatGPT Shopping czy Perplexity Shopping. Produkt, którego wolumen progu rentowności jest już trudny do osiągnięcia poprzez istniejące kanały, jest słabym kandydatem do dodatkowych inwestycji w optymalizację widoczności w AI, ponieważ podstawowa ekonomia jednostkowa nie została jeszcze potwierdzona.
Narzędzie eshop_get_profit_plan od AmICited pomaga zamknąć tę pętlę, śledząc deklarowany cel zysku sprzedawcy w porównaniu z rzeczywistymi wynikami w czasie, dając bieżący wgląd w to, jak wolumen sprzedaży ma się względem progu rentowności i celu zysku po jego przekroczeniu. Ułatwia to ocenę w czasie rzeczywistym, czy inwestycja w marketing lub widoczność w AI w danym miesiącu rzeczywiście przesuwa biznes powyżej progu rentowności, czy tylko zwiększa przychody bez poprawy podstawowej ekonomii.
Najlepsze praktyki analizy progu rentowności
- Starannie kategoryzuj koszty jako stałe lub zmienne przed obliczeniami; błędnie sklasyfikowane wydatki reklamowe lub koszty wysyłki to częste źródło niedokładnej liczby
- Przeliczaj próg rentowności za każdym razem, gdy zmienia się istotny składnik kosztów — ceny dostawców, stawki wysyłki lub koszty reklamy na pozyskanie klienta
- Obliczaj próg rentowności na poziomie produktu lub linii produktów dla katalogów wieloproduktowych, nie tylko dla całej firmy
- Porównuj wolumen progu rentowności z realistycznymi założeniami dotyczącymi ruchu i konwersji przed podjęciem decyzji o nowym produkcie lub kanale
- Weryfikuj próg rentowności wraz z marżą pokrycia za każdym razem, gdy rozważasz zmianę ceny, ponieważ te dwie wielkości zmieniają się razem
- Używaj progu rentowności jako bramki przed skalowaniem wydatków reklamowych w kanale, a nie tylko jako retrospektywnej liczby raportowej
Typowe błędy przy progu rentowności
Częstym błędem jest nieprawidłowa kategoryzacja kosztów — traktowanie kosztu skalującego się z wolumenem sprzedaży (np. prowizyjnej opłaty za przetwarzanie płatności) jako stałego lub rzeczywiście stałego kosztu (np. subskrypcji oprogramowania) jako zmiennego — co zniekształca obliczenia progu rentowności w dowolnym kierunku. Innym częstym problemem jest obliczenie progu rentowności raz przy wprowadzeniu produktu i nigdy więcej go nie aktualizowanie, nawet jeśli koszty dostawców, stawki wysyłki lub koszty reklamy na pozyskanie klienta znacząco się zmieniły od tego czasu. Niektóre firmy obliczają próg rentowności tylko na poziomie całej firmy, nie zauważając, że konkretna nierentowna linia produktów ciągnie w dół ogólną rentowność, podczas gdy silny sprzedawca maskuje problem w zagregowanych raportach. Często zdarza się również całkowite ignorowanie progu rentowności przy ocenie nowego kanału marketingowego, skalowanie wydatków wyłącznie w oparciu o wzrost przychodów na najwyższym poziomie, bez sprawdzania, czy koszt pozyskania w danym kanale jest zgodny z rzeczywistą marżą pokrycia produktu. Wreszcie, niektóre marki traktują osiągnięcie progu rentowności jako linię mety, a nie jako podłogę, tracąc poczucie pilności w zakresie wzrostu i poprawy efektywności dokładnie w momencie, gdy każda dodatkowa sprzedaż zaczyna generować realny zysk.