


Checkout con un clic
Il checkout con un clic è una funzionalità che consente a un cliente già noto di completare un acquisto con una singola azione, utilizzando dati di pagamento e spedizione salvati in precedenza, senza dover reinserire informazioni o navigare in un flusso di checkout multi-passaggio. Riduce l'attrito nel momento di massima intenzione d'acquisto, migliorando spesso la conversione per i clienti abituali e mobile.
Definizione di Checkout con un Clic
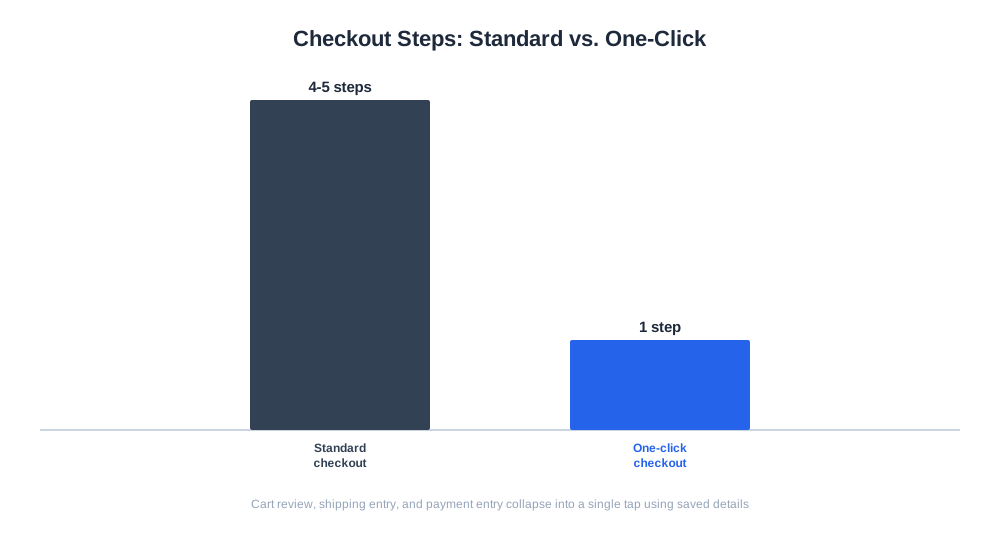
Il checkout con un clic è una funzionalità d’acquisto che consente a un cliente abituale e riconosciuto di completare un ordine con una singola azione — tipicamente un tocco o un clic — utilizzando i dati di pagamento e spedizione che il cliente ha precedentemente salvato, bypassando il flusso di checkout multi-passaggio standard composto da revisione del carrello, inserimento dei dati di spedizione e inserimento del pagamento. Reso celebre per la prima volta dall’acquisto con 1 clic brevettato da Amazon e da allora replicato in tutto il settore in varie forme — Shop Pay sui negozi basati su Shopify, i pulsanti di checkout rapido Apple Pay e Google Pay, e i sistemi nativi di carte salvate sulla piattaforma — il checkout con un clic punta al momento specifico in cui un cliente ha già deciso di acquistare e desidera semplicemente il minor numero possibile di passaggi tra quella decisione e un ordine completato. È uno strumento di conversione mirato esattamente ai clienti abituali e ai titolari di account esistenti, poiché un visitatore alle prime armi non ha dati salvati su cui fare affidamento.
Come Funziona il Checkout con un Clic
Il meccanismo si basa sull’archiviazione sicura di una versione tokenizzata del metodo di pagamento del cliente (mai il numero completo della carta, per motivi di conformità PCI) insieme al suo indirizzo di spedizione, legati al suo account o a un identificatore persistente del browser/dispositivo. Al primo acquisto di un cliente, questi esegue un checkout standard e, spesso con un’esplicita accettazione, i suoi dati vengono salvati per uso futuro. Nelle visite successive, se il cliente viene riconosciuto — loggato o identificato tramite una sessione memorizzata — appare un pulsante di checkout con un clic, e toccandolo l’ordine viene immediatamente piazzato utilizzando il token di pagamento e l’indirizzo di spedizione salvati, talvolta con una breve schermata di conferma anziché un flusso di checkout completo.
Un esempio pratico: un cliente completa un checkout standard sul sito di un negozio, scegliendo di salvare i dati della sua carta. Tre settimane dopo, torna, sfoglia un nuovo prodotto e tocca un pulsante “Acquista Ora” direttamente sulla pagina del prodotto invece di aggiungerlo al carrello. L’ordine viene piazzato immediatamente utilizzando la sua carta Visa salvata che termina con le cifre già in archivio e il suo indirizzo di spedizione salvato, con una conferma d’ordine che appare in pochi secondi — nessuna pagina del carrello, nessun modulo di spedizione, nessuna fase separata di inserimento del pagamento.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Perché il Checkout con un Clic è Importante per i Brand E-commerce
Il checkout con un clic è importante perché l’attrito nel checkout è una delle cause più documentate di abbandono del carrello e dell’acquisto, e i clienti abituali — che già si fidano del brand e hanno già fornito i loro dati una volta — sono il segmento per cui la rimozione di quell’attrito ha il ritorno più chiaro. Un cliente abituale costretto a seguire ogni volta un checkout multi-passaggio completo, nonostante abbia già acquistato in precedenza, si trova ad affrontare un attrito inutile rispetto a un concorrente che offre un’esperienza d’acquisto con un solo tocco; nel tempo, questo differenziale di attrito può influenzare in modo misurabile il tasso di riacquisto e il valore del ciclo di vita del cliente, non solo la conversione della singola sessione.
È importante anche a livello competitivo: poiché le opzioni di checkout con un clic e rapido (Shop Pay, Apple Pay, pulsanti Google Pay) diventano standard in gran parte dell’e-commerce, un negozio senza alcuna opzione di checkout accelerato si distingue sempre più come più lento e macchinoso in confronto, anche se il suo flusso di checkout standard è altrimenti ben progettato.
Checkout con un Clic vs. Checkout Standard e come Ospite
| Tipo di Checkout | Passaggi Richiesti | Ideale per | Considerazioni Antifrode |
|---|---|---|---|
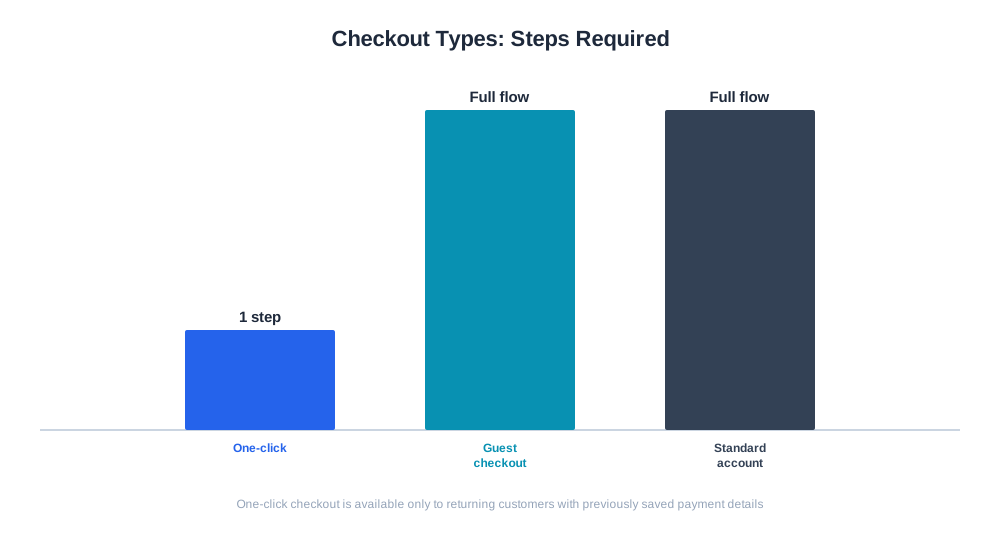
| Checkout con un clic | Una singola azione, con dati salvati | Clienti abituali riconosciuti | Richiede scoring antifrode lato backend poiché l’attrito del checkout è minimo |
| Checkout come ospite | Flusso di checkout completo, senza account | Clienti alle prime armi o attenti alla privacy | Si applicano i controlli antifrode standard del checkout |
| Checkout standard con account | Flusso di checkout completo, loggato | Clienti disposti a creare un account | Si applicano i controlli antifrode standard del checkout |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Checkout con un Clic e Commercio Basato sull’IA
Il checkout con un clic è direttamente rilevante per l’emergere del commercio agentivo e di funzionalità come il ChatGPT Instant Checkout, in cui un assistente AI completa un acquisto per conto del cliente utilizzando credenziali di pagamento memorizzate, funzionando concettualmente come un’estensione ancora più automatizzata del checkout con un clic — il ruolo del cliente si riduce da “cliccare un pulsante” ad “approvare un acquisto avviato dall’IA.” I merchant che già supportano il checkout con un clic con un’archiviazione tokenizzata pulita dei pagamenti e uno screening antifrode affidabile sono generalmente in una posizione migliore per integrarsi con questi nuovi flussi di checkout agentivo, poiché i requisiti tecnici sottostanti — credenziali memorizzate sicure, evasione rapida degli ordini e rilevamento antifrode lato backend piuttosto che attrito nei passaggi del checkout — si sovrappongono in larga misura.
Con la crescita delle opzioni di checkout con un clic e accelerato come percentuale degli ordini totali, diventa utile monitorare come si sposta la composizione dei metodi di pagamento insieme a essi — un negozio potrebbe vedere la sua quota di Shop Pay o di ordini con carta salvata aumentare mentre gli ordini in contrassegno o con bonifico manuale si riducono. Il report eshop_get_order_mix di AmICited suddivide gli ordini per metodo di pagamento, consentendo ai merchant di osservare concretamente questo cambiamento anziché basarsi su ipotesi derivate da log di checkout aneddotici.
Migliori Pratiche per il Checkout con un Clic
- Richiedere un consenso esplicito del cliente per salvare i dati di pagamento e rendere facile la revisione o la rimozione dei metodi di pagamento salvati in seguito.
- Abbinare il checkout con un clic a un robusto scoring antifrode lato backend, poiché la rimozione dei passaggi del checkout elimina anche l’attrito che un truffatore potrebbe altrimenti incontrare.
- Offrire il checkout con un clic come opzione chiaramente visibile (un pulsante “Acquista Ora” sulle pagine prodotto, non solo nascosto nelle impostazioni dell’account) in modo che i clienti abituali lo notino e lo utilizzino effettivamente.
- Assicurarsi che il flusso con un clic confermi comunque i dettagli dell’ordine in modo sufficientemente chiaro, in modo che il cliente non si senta sorpreso da ciò che ha acquistato, poiché gli ordini accidentali con un clic generano ticket di supporto e richieste di rimborso.
- Supportare più opzioni di checkout rapido (Apple Pay, Google Pay, Shop Pay) piuttosto che puntare su un unico fornitore, poiché le preferenze dei clienti per il metodo di pagamento memorizzato variano.
- Monitorare separatamente il tasso di conversione e il tasso di chargeback per gli ordini con un clic rispetto agli ordini con checkout standard, per confermare che la funzionalità sia un netto positivo su entrambi i fronti.
Errori Comuni nel Checkout con un Clic
Un errore frequente è abilitare il checkout con un clic senza rafforzare corrispondentemente il rilevamento antifrode lato backend, poiché la comodità che rende il checkout con un clic attraente per i clienti legittimi lo rende anche attraente per i truffatori che testano dati di carte rubate — un negozio che non compensa la riduzione dell’attrito del checkout con uno screening invisibile più robusto può vedere il suo tasso di chargeback aumentare in modo sproporzionato. Un altro problema comune è rendere il flusso con un clic così privo di attrito che i clienti effettuano ordini non intenzionali, specialmente su mobile dove un tocco accidentale può innescare un acquisto immediato senza che il cliente si renda conto di ciò che è successo — questo genera richieste di rimborso evitabili e frustrazione del cliente. Alcuni merchant inoltre non rendono facile la gestione o la rimozione dei metodi di pagamento salvati, creando un sottile problema di fiducia per i clienti attenti alla privacy che altrimenti sarebbero disposti a utilizzare la funzionalità. Infine, un errore più subdolo è trattare il checkout con un clic come un sostituto completo per la risoluzione di problemi più ampi di usabilità del checkout; esso giova principalmente ai clienti abituali già convertiti, e un negozio con problemi fondamentali nel suo flusso di checkout standard continuerà a perdere nuovi clienti indipendentemente da quanto bene la sua opzione con un clic performi per quelli esistenti.