


Paiement en un clic
Le paiement en un clic est une fonctionnalité de paiement qui permet à un client de retour d'effectuer un achat en une seule action en utilisant ses informations de paiement et de livraison précédemment enregistrées, sans avoir à ressaisir ses données ni à naviguer dans un processus de paiement en plusieurs étapes. Il réduit les frictions au moment où l'intention d'achat est la plus forte, améliorant souvent la conversion pour les clients réguliers et mobiles.
Définition du paiement en un clic
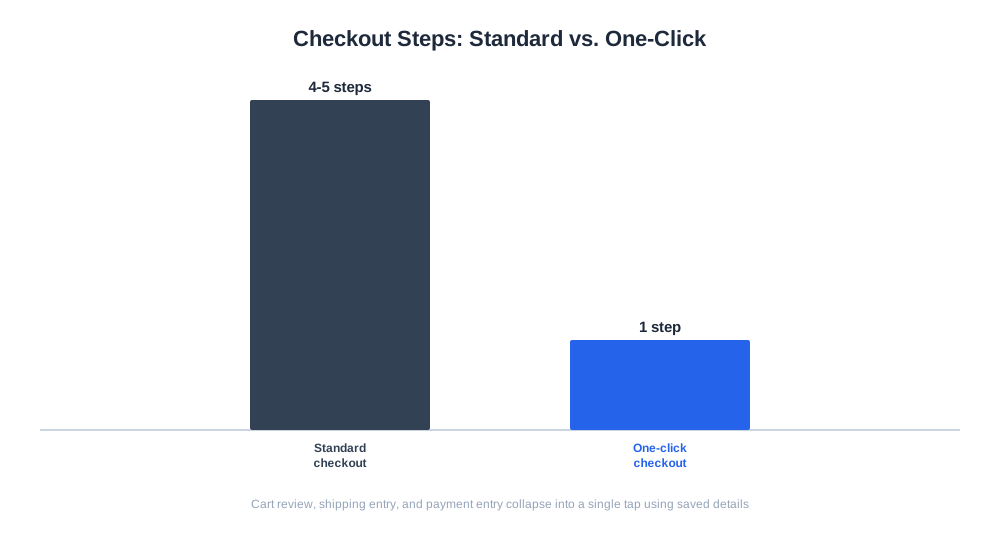
Le paiement en un clic est une fonctionnalité d’achat qui permet à un client de retour reconnu d’effectuer une commande en une seule action — généralement un tap ou un clic — en utilisant les informations de paiement et de livraison que le client a précédemment enregistrées, contournant ainsi le processus de paiement standard en plusieurs étapes (révision du panier, saisie de l’adresse de livraison et saisie du paiement). Popularisé pour la première fois par la commande en 1 clic brevetée d’Amazon et depuis reproduit dans l’industrie sous diverses formes — Shop Pay sur les boutiques Shopify, les boutons de paiement express Apple Pay et Google Pay, et les systèmes de cartes enregistrées natifs des plateformes — le paiement en un clic cible le moment précis où un client a déjà décidé d’acheter et souhaite simplement le minimum d’étapes entre cette décision et une commande finalisée. C’est un outil de conversion destiné directement aux clients de retour et aux titulaires de compte existants, puisqu’un visiteur pour la première fois n’a pas encore d’informations enregistrées sur lesquelles s’appuyer.
Comment fonctionne le paiement en un clic
Le mécanisme repose sur le stockage sécurisé d’une version tokenisée du moyen de paiement d’un client (jamais le numéro de carte brut lui-même, pour des raisons de conformité PCI) ainsi que de son adresse de livraison, liés à son compte ou à un identifiant persistant de navigateur/appareil. Lors du premier achat d’un client, celui-ci effectue un paiement standard et, souvent avec une adhésion explicite, ses informations sont enregistrées pour une utilisation future. Lors des visites ultérieures, si le client est reconnu — connecté ou identifié via une session stockée — un bouton de paiement en un clic apparaît, et son activation place immédiatement la commande en utilisant le jeton de paiement et l’adresse de livraison enregistrés, parfois avec un bref écran de confirmation plutôt qu’un processus de paiement complet.
Un exemple concret : un client effectue un paiement standard sur le site d’une boutique et choisit d’enregistrer les informations de sa carte. Trois semaines plus tard, il revient, parcourt un nouveau produit et tape sur un bouton « Acheter maintenant » directement sur la page produit plutôt que d’ajouter l’article à son panier. La commande est placée immédiatement en utilisant sa carte Visa enregistrée se terminant par les chiffres déjà en mémoire et son adresse de livraison enregistrée, avec une confirmation de commande apparaissant en quelques secondes — pas de page panier, pas de formulaire de livraison, pas d’étape de saisie de paiement séparée.
Pourquoi le paiement en un clic est important pour les marques e-commerce
Le paiement en un clic est important car la friction au moment du paiement est l’une des causes les mieux documentées d’abandon de panier et d’achat, et les clients de retour — qui font déjà confiance à la marque et ont déjà fourni leurs informations une fois — sont le segment pour lequel la suppression de cette friction a le rendement le plus évident. Un client de retour contraint de passer par un processus de paiement complet en plusieurs étapes à chaque fois, malgré des achats antérieurs, subit une friction inutile par rapport à un concurrent offrant une expérience d’achat en un tap ; avec le temps, cet écart de friction peut affecter de manière mesurable le taux de réachat et la valeur à vie du client, et pas seulement la conversion d’une session unique.
C’est également important sur le plan concurrentiel : alors que les options de paiement en un clic et express (boutons Shop Pay, Apple Pay, Google Pay) deviennent la norme dans une grande partie du e-commerce, une boutique sans aucune option de paiement accéléré se démarque de plus en plus comme étant plus lente et plus lourde par comparaison, même si son processus de paiement standard est par ailleurs bien conçu.
Paiement en un clic vs paiement standard et paiement invité
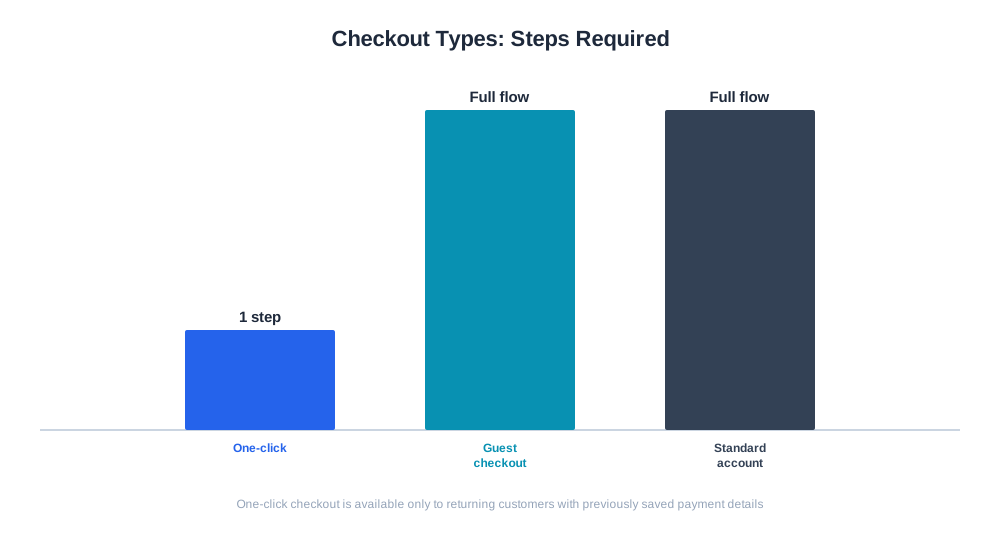
| Type de paiement | Étapes requises | Meilleur pour | Considération anti-fraude |
|---|---|---|---|
| Paiement en un clic | Une action, utilisant des informations enregistrées | Clients de retour reconnus | Nécessite une notation de fraude en arrière-plan car la friction de paiement est minimale |
| Paiement invité | Processus de paiement complet, sans compte requis | Nouveaux clients ou clients soucieux de leur vie privée | Les contrôles anti-fraude standard du paiement s’appliquent |
| Paiement standard avec compte | Processus de paiement complet, connecté | Clients prêts à créer un compte | Les contrôles anti-fraude standard du paiement s’appliquent |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Paiement en un clic et commerce piloté par l’IA
Le paiement en un clic est directement pertinent pour l’émergence du commerce agentique et des fonctionnalités comme ChatGPT Instant Checkout, où un assistant IA effectue un achat pour le compte d’un client en utilisant des identifiants de paiement stockés, fonctionnant conceptuellement comme une extension encore plus automatisée du paiement en un clic — le rôle du client passe de « cliquer sur un bouton » à « approuver un achat initié par l’IA ». Les marchands qui prennent déjà en charge le paiement en un clic avec un stockage tokenisé propre et un filtrage anti-fraude fiable sont généralement mieux positionnés pour s’intégrer à ces nouveaux flux de paiement agentiques, car les exigences techniques sous-jacentes — identifiants stockés sécurisés, placement rapide des commandes et détection de fraude en arrière-plan plutôt que friction dans les étapes de paiement — se chevauchent largement.
À mesure que les options de paiement en un clic et accéléré gagnent en part des commandes totales, il devient utile de suivre comment la répartition des moyens de paiement évolue parallèlement — une boutique pourrait voir sa part de Shop Pay ou de commandes par carte enregistrée augmenter tandis que les commandes par livraison contre remboursement ou virement bancaire manuel diminuent. Le rapport eshop_get_order_mix d’AmICited décompose les commandes par moyen de paiement, ce qui permet aux marchands de voir concrètement ce changement plutôt que de le supposer sur la base de journaux de paiement anecdotiques.
Bonnes pratiques pour le paiement en un clic
- Exiger une adhésion explicite du client pour enregistrer les informations de paiement, et permettre de revoir ou de supprimer facilement les moyens de paiement enregistrés ultérieurement.
- Associer le paiement en un clic à une solide notation de fraude en arrière-plan, car la suppression des étapes de paiement supprime également une friction qu’un fraudeur pourrait autrement rencontrer.
- Proposer le paiement en un clic comme une option clairement visible (un bouton « Acheter maintenant » sur les pages produits, pas seulement enfoui dans les paramètres du compte) afin que les clients de retour le remarquent et l’utilisent réellement.
- S’assurer que le flux en un clic confirme les détails de la commande de manière suffisamment claire pour que le client ne soit pas surpris par son achat, car les commandes accidentelles en un clic génèrent des tickets d’assistance et des demandes de remboursement.
- Proposer plusieurs options de paiement express (Apple Pay, Google Pay, Shop Pay) plutôt que de miser sur un seul fournisseur, car les préférences des clients en matière de moyen de paiement enregistré varient.
- Surveiller séparément le taux de conversion et le taux de contestation de paiement pour les commandes en un clic par rapport aux commandes standards afin de confirmer que la fonctionnalité est bénéfique sur les deux plans.
Erreurs courantes avec le paiement en un clic
Une erreur fréquente consiste à activer le paiement en un clic sans renforcer en parallèle la détection de fraude en arrière-plan, car la commodité qui rend le paiement en un clic attrayant pour les clients légitimes le rend également attrayant pour les fraudeurs qui testent des informations de carte volées — une boutique qui ne compense pas la réduction de friction de paiement par un filtrage invisible plus solide peut voir son taux de contestation de paiement augmenter de manière disproportionnée. Un autre problème courant est de rendre le flux en un clic si fluide que les clients passent accidentellement des commandes non intentionnelles, en particulier sur mobile où un tap erroné peut déclencher un achat immédiat sans que le client ne se rende compte de ce qui s’est passé — cela génère des demandes de remboursement évitables et de la frustration chez les clients. Certains marchands négligent également de rendre les moyens de paiement enregistrés faciles à gérer ou à supprimer, ce qui crée un problème subtil de confiance pour les clients soucieux de leur vie privée qui seraient autrement disposés à utiliser la fonctionnalité. Enfin, une erreur plus subtile consiste à considérer le paiement en un clic comme un substitut complet à la résolution de problèmes plus larges de convivialité du paiement ; il bénéficie principalement aux clients réguliers déjà convertis, et une boutique ayant des problèmes fondamentaux dans son processus de paiement standard continuera de perdre de nouveaux clients, quelle que soit l’efficacité de son option en un clic pour les clients existants.