


Betalingsgateway
Lær hva en betalingsgateway er, hvordan den skiller seg fra en betalingsbehandler, og hva e-handelsmerker bør vurdere når de velger en for kassen.
5 min lesing
One-klikks betaling er en kassefunksjon som lar en tilbakevendende kunde fullføre et kjøp med én enkelt handling ved å bruke tidligere lagrede betalings- og leveringsdetaljer, uten å måtte taste inn informasjon på nytt eller navigere gjennom en flertrinns kasseprosess. Det reduserer friksjon på det punktet hvor kjøpsintensjonen er høyest, og øker ofte konvertering for returnerende og mobile kunder.
One-klikks betaling er en kassefunksjon som lar en tilbakevendende kunde fullføre et kjøp med én enkelt handling ved å bruke tidligere lagrede betalings- og leveringsdetaljer, uten å måtte taste inn informasjon på nytt eller navigere gjennom en flertrinns kasseprosess. Det reduserer friksjon på det punktet hvor kjøpsintensjonen er høyest, og øker ofte konvertering for returnerende og mobile kunder.
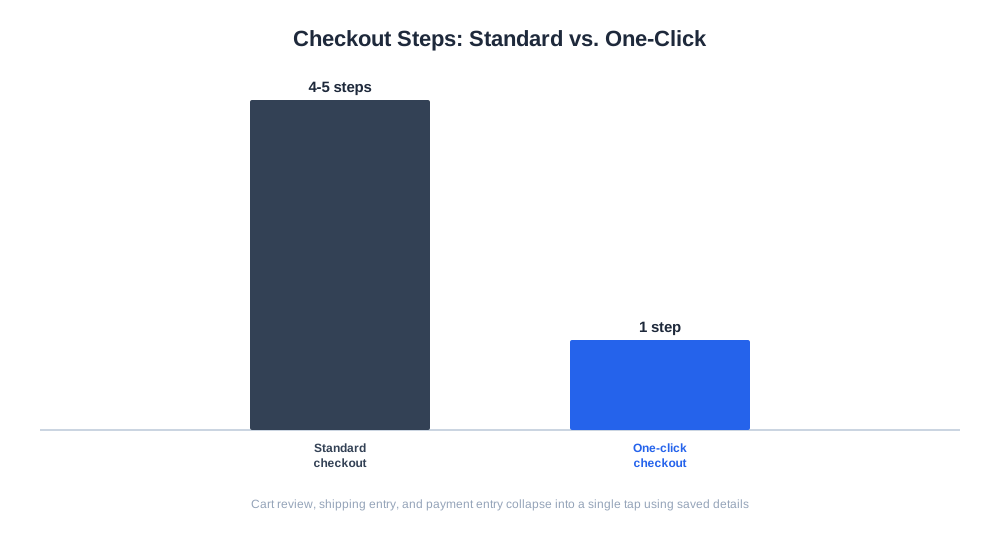
One-klikks betaling er en kjøpsfunksjon som lar en tilbakevendende, gjenkjent kunde fullføre en bestilling med én enkelt handling — vanligvis ett trykk eller klikk — ved å bruke betalings- og leveringsdetaljer kunden tidligere har lagret, og dermed hoppe over den standard flertrinns kasseprosessen med handlevognsoversikt, leveringsregistrering og betalingsregistrering. Først popularisert av Amazons patenterte 1-Click-bestilling og senere kopiert over hele bransjen i ulike former — Shop Pay på Shopify-drevne butikker, Apple Pay og Google Pay-knapper for hurtigkasse, samt plattformegne systemer for lagrede kort — retter one-klikks betaling seg mot det spesifikke øyeblikket hvor en kunde allerede har bestemt seg for å kjøpe og ganske enkelt ønsker færrest mulig steg mellom den beslutningen og en fullført bestilling. Det er et konverteringsverktøy rettet direkte mot tilbakevendende kunder og eksisterende kontoinnehavere, siden en førstegangsbesøkende ikke har noen lagrede detaljer å basere seg på.
Mekanismen avhenger av å lagre en tokenisert versjon av kundens betalingsmetode på en sikker måte (aldri selve kortnummeret, av PCI-samsvarshensyn) sammen med leveringsadressen, knyttet til kontoen deres eller en vedvarende nettleser-/enhetsidentifikator. Ved en kundes første kjøp går de gjennom en standard kasseprosess, og ofte med et eksplisitt samtykke lagres detaljene for fremtidig bruk. Ved senere besøk, hvis kunden gjenkjennes — logget inn, eller identifisert via en lagret økt — vises en one-klikks betalingsknapp, og et trykk på den legger umiddelbart inn bestillingen ved hjelp av det lagrede betalingstokenet og leveringsadressen, noen ganger med en kort bekreftelsesskjerm i stedet for en full kasseprosess.
Et praktisk eksempel: en kunde gjennomfører et standard kjøp på en butikks nettsted og velger å lagre kortdetaljene sine. Tre uker senere kommer de tilbake, ser på et nytt produkt og trykker på en «Kjøp nå»-knapp på selve produktsiden i stedet for å legge det i handlevognen. Bestillingen plasseres umiddelbart med deres lagrede Visa-kort som slutter på sifrene som allerede er registrert, og med deres lagrede leveringsadresse. En bestillingsbekreftelse vises i løpet av sekunder — ingen handlevognside, intet skjema for levering, intet eget steg for betalingsregistrering.

Følg med på hvordan AI-chatboter nevner merkevaren din i ChatGPT, Perplexity og andre plattformer.
One-klikks betaling er viktig fordi kassefriksjon er en av de best dokumenterte årsakene til handlevogns- og kjøpsfrafall, og tilbakevendende kunder — som allerede stoler på merkevaren og allerede har oppgitt detaljene sine én gang — er segmentet hvor det å fjerne denne friksjonen gir den klareste gevinsten. En tilbakevendende kunde som tvinges gjennom en full flertrinns kasseprosess hver gang, til tross for å ha handlet tidligere, møter unødvendig friksjon sammenlignet med en konkurrent som tilbyr en ett-trykks kjøpsopplevelse; over tid kan dette friksjonsgapet målbart påvirke gjentakelsesrate og kundens livstidsverdi, ikke bare konvertering i en enkelt økt.
Det er også viktig konkurransemessig: ettersom one-klikks og hurtigkasse-alternativer (Shop Pay, Apple Pay, Google Pay-knapper) blir standard i store deler av e-handelen, fremstår en butikk uten noe slikt akselerert kassealternativ i økende grad som tregere og mer tungvint i sammenligning, selv om den standard kasseprosessen ellers er godt utformet.
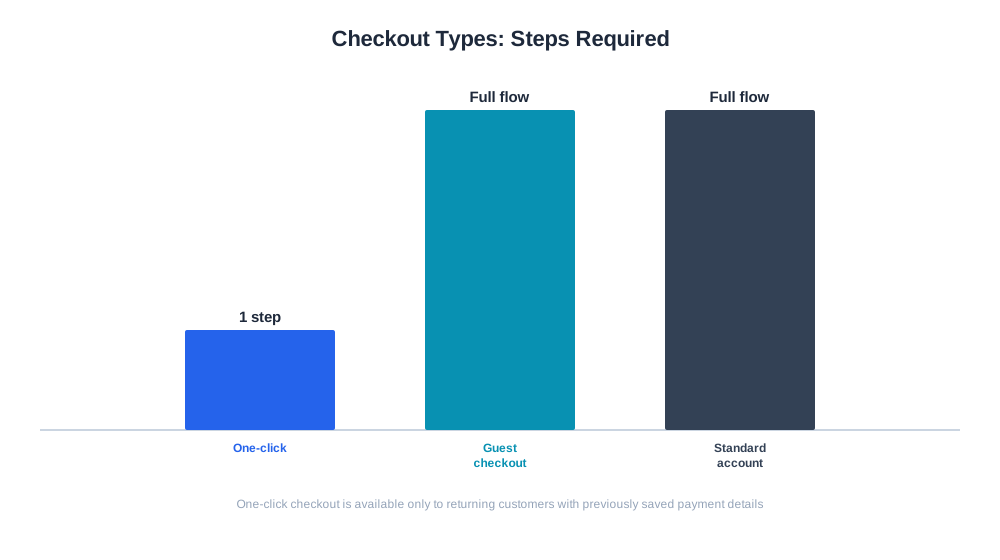
| Kassetype | Nødvendige trinn | Best for | Svindelhensyn |
|---|---|---|---|
| One-klikks betaling | Én handling, med lagrede detaljer | Tilbakevendende, gjenkjente kunder | Krever bakgrunnssvindelvurdering siden kassefriksjonen er minimal |
| Gjestekasse | Full kasseprosess, ingen konto nødvendig | Førstegangs- eller personvernbevisste kunder | Standard kassebaserte svindelkontroller gjelder |
| Standard konto-kasse | Full kasseprosess, innlogget | Kunder som er villige til å opprette konto | Standard kassebaserte svindelkontroller gjelder |
Få de nyeste innsiktene om AI-omtaler, merkevareovervåking og optimaliseringsstrategier.
One-klikks betaling er direkte relevant for fremveksten av agentisk handel og funksjoner som ChatGPT Instant Checkout, hvor en KI-assistent gjennomfører et kjøp på vegne av en kunde ved hjelp av lagrede betalingslegitimasjoner, og fungerer konseptuelt som en enda mer automatisert utvidelse av one-klikks betaling — kundens rolle krymper fra «klikk én knapp» til «godkjenn et KI-initiert kjøp.» Butikker som allerede støtter one-klikks betaling med ren, tokenisert betalingslagring og pålitelig svindelkontroll, er generelt bedre posisjonert til å koble seg på disse nyere agentiske kasseflytene, siden de underliggende tekniske kravene — sikre lagrede legitimasjoner, rask ordrelegging og bakgrunnsbasert svindeldeteksjon i stedet for kassetrinnsfriksjon — i stor grad overlapper.
Ettersom one-klikks og hurtigkasse-alternativer vokser som andel av totale bestillinger, blir det nyttig å følge med på hvordan betalingsmiddelmiksen endrer seg sammen med dem — en butikk kan se sin andel av Shop Pay eller lagrede kort-bestillinger øke samtidig som kontant ved levering eller manuelle bankoverføringsbestillinger krymper. AmICiteds eshop_get_order_mix-rapport bryter ned bestillinger etter betalingsmetode, noe som lar butikker se denne endringen konkret i stedet for å anta den basert på anekdotiske kasselogger.
En vanlig feil er å aktivere one-klikks betaling uten å tilsvarende styrke bakgrunnsbasert svindeldeteksjon, siden bekvemmeligheten som gjør one-klikks betaling attraktiv for legitime kunder også gjør det attraktivt for svindlere som tester stjålne kortdetaljer — en butikk som ikke kompenserer for redusert kassefriksjon med sterkere usynlig svindelkontroll, kan oppleve en uforholdsmessig økning i chargeback-raten. Et annet vanlig problem er å gjøre one-klikks-flyten så friksjonsfri at kunder utilsiktet legger inn bestillinger de ikke hadde tenkt, spesielt på mobil hvor et feiltrykk kan utløse et umiddelbart kjøp uten at kunden registrerer hva som har skjedd — dette fører til unødvendige refusjonsforespørsler og kundefrustrasjon. Noen butikker gjør det også vanskelig å administrere eller fjerne lagrede betalingsmetoder, noe som skaper et subtilt tillitsproblem for personvernbevisste kunder som ellers kunne vært villige til å bruke funksjonen. Til slutt er en mer subtil feil å behandle one-klikks betaling som en fullstendig erstatning for å fikse bredere kasseproblemer; funksjonen gagner først og fremst allerede konverterte gjentakelseskunder, og en butikk med grunnleggende problemer i sin standard kasseprosess vil fortsatt miste nye kunder uavhengig av hvor godt one-klikks-alternativet fungerer for eksisterende kunder.
Begynn å spore hvordan AI-chatbots nevner merkevaren din på tvers av ChatGPT, Perplexity og andre plattformer. Få handlingsrettede innsikter for å forbedre din AI-tilstedeværelse.
Lær hva en betalingsgateway er, hvordan den skiller seg fra en betalingsbehandler, og hva e-handelsmerker bør vurdere når de velger en for kassen.
Lær hva gjestekasse er, hvordan det påvirker konverteringsraten, avveiningene mot kontobasert kasse, og hvordan du balanserer begge deler i din butikk.
Lær hva Kjøp Nå, Betal Senere (BNPL) er, hvordan det fungerer i kassen, hvilken effekt det har på konvertering og gjennomsnittlig ordreverdi, og hvilke risikoer...
Informasjonskapselsamtykke
Vi bruker informasjonskapsler for å forbedre din surfeopplevelse og analysere vår trafikk. See our privacy policy.