


One-klikks betaling
Lær hva one-klikks betaling er, hvordan det fungerer, og hvordan det påvirker konvertering, chargeback-risiko og betalingsmiddelmiks i e-handel.
6 min lesing
Kjøp Nå, Betal Senere (BNPL) er en finansieringsløsning i salgsøyeblikket som lar handlende dele et kjøp opp i flere mindre betalinger, ofte uten renter, i stedet for å betale hele beløpet på forskudd. Leverandører som Klarna, Afterpay og Affirm forskutterer den fulle kjøpssummen til butikken og samler inn avdrag direkte fra kunden, og tar på seg det meste av tilbakebetalingsrisikoen i bytte mot et butikkgebyr.
Kjøp Nå, Betal Senere (BNPL) er en finansieringsløsning i salgsøyeblikket som lar handlende dele et kjøp opp i flere mindre betalinger, ofte uten renter, i stedet for å betale hele beløpet på forskudd. Leverandører som Klarna, Afterpay og Affirm forskutterer den fulle kjøpssummen til butikken og samler inn avdrag direkte fra kunden, og tar på seg det meste av tilbakebetalingsrisikoen i bytte mot et butikkgebyr.
Kjøp Nå, Betal Senere (BNPL) er et kortsiktig finansieringsalternativ som tilbys i salgsøyeblikket og lar en kunde motta bestillingen umiddelbart mens de betaler i avdrag over tid, oftest delt i fire like betalinger annenhver uke, eller fordelt over flere måneder for større kjøp. Popularisert av leverandører som Klarna, Afterpay, Affirm, PayPal Pay in 4 og Sezzle, står BNPL ved siden av kredittkort, debetkort og digitale lommebøker som en betalingsmetode i kassen. Det særegne er hvem som tar risikoen: BNPL-leverandøren betaler butikken hele ordreverdien på forskudd og håndterer deretter innkreving av avdrag fra kunden, og absorberer mesteparten av misligholdsrisikoen selv. For kunder gjør BNPL et kjøp på 2000 kroner om til fire betalinger på 500 kroner, ofte uten renter hvis betalingene skjer i tide. For butikker fungerer det som å akseptere en litt dyrere kortbetaling i bytte mot et gjennomført salg som ellers kanskje ikke hadde skjedd.
Mekanikken er stort sett den samme på tvers av de fleste leverandører, selv om avdragsplaner og garantivurdering varierer. I kassen velger kunden BNPL-alternativet i stedet for kort. Leverandøren kjører en rask godkjenningssjekk, ofte en myk kredittsjekk som ikke påvirker kundens kredittscore, og gir et øyeblikkelig svar. Ved godkjenning forplikter kunden seg til avdragsplanen og fullfører bestillingen. I bakgrunnen blir butikken betalt ordresummen minus et transaksjonsgebyr, vanligvis innen én til tre virkedager, akkurat som om et kort var blitt belastet. BNPL-leverandøren overtar deretter jobben med å belaste kundens tilknyttede kort eller bankkonto for hvert gjenstående avdrag, inkludert håndtering av uteblitte betalinger, purregebyrer og inkasso.
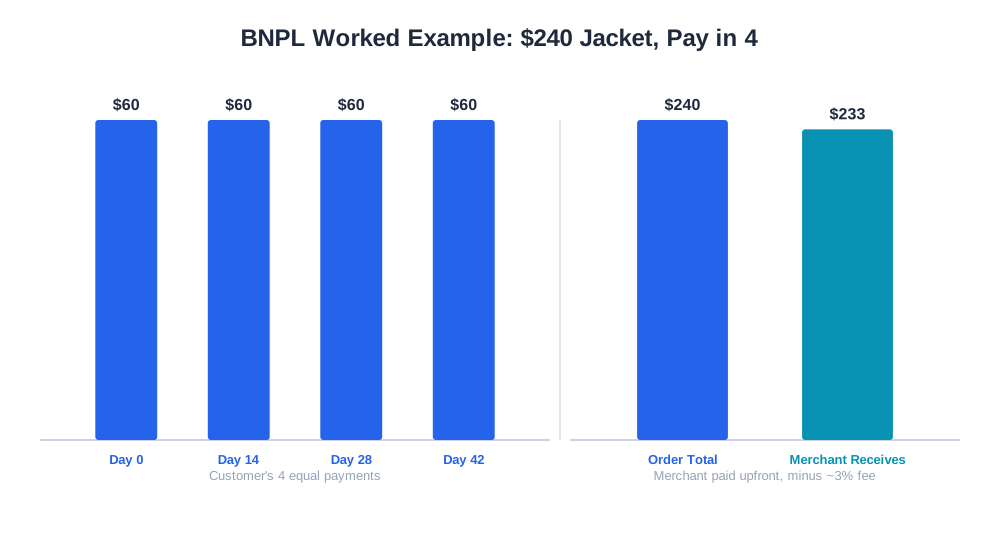
Et praktisk eksempel: en kunde kjøper en jakke til 2400 kroner med en «Betal i 4»-plan. Butikken mottar omtrent 2328 kroner etter et hypotetisk BNPL-gebyr på 3%, innbetalt innen en dag eller to. Kunden betaler 600 kroner i kassen og deretter tre betalinger på 600 kroner annenhver uke. Hvis kunden unnlater å betale, er det leverandørens inkassoproblem, ikke butikkens; butikken har allerede fått pengene sine og varen er allerede sendt.

Følg med på hvordan AI-chatboter nevner merkevaren din i ChatGPT, Perplexity og andre plattformer.
BNPL har blitt et standard kassealternativ fordi det endrer kjøpspsykologien i grenseland. Å dele en pris i mindre deler reduserer den opplevde forpliktelsen ved et kjøp, noe som kan framskynde salg som en kunde ellers ville forlatt eller utsatt. Butikker som legger til BNPL ser ofte en økning i gjennomsnittlig ordreverdi, særlig i kategorier med gjennomtenkte kjøp som møbler, elektronikk og klær, hvor en vare til 3000 kroner føles mer oppnåelig når den presenteres som fire betalinger på 750 kroner. BNPL kan også utvide kundebasen til handlende som foretrekker å ikke bruke revolverende kredittkort, og kan redusere handlekurvforlatelse blant prissensitive segmenter som stopper opp ved betalingstrinnet nettopp på grunn av prissjokk.
Avveiningen er kostnad og sammensetning. BNPL-transaksjonsgebyrer er høyere enn standard kortbehandling, så økningen i ordreverdi og konvertering må oppveie det ekstra gebyrprosenten for at det skal være verdt det. Noen kategorier, spesielt skjønnsmessig mote, opplever også en høyere andel BNPL-ordrer som returneres, siden den lave førstegangsforpliktelsen som bidrar til å gjennomføre salget, også kan gjøre impulskjøp og overbestilling (kjøp av flere størrelser for å beholde én) mer vanlig.
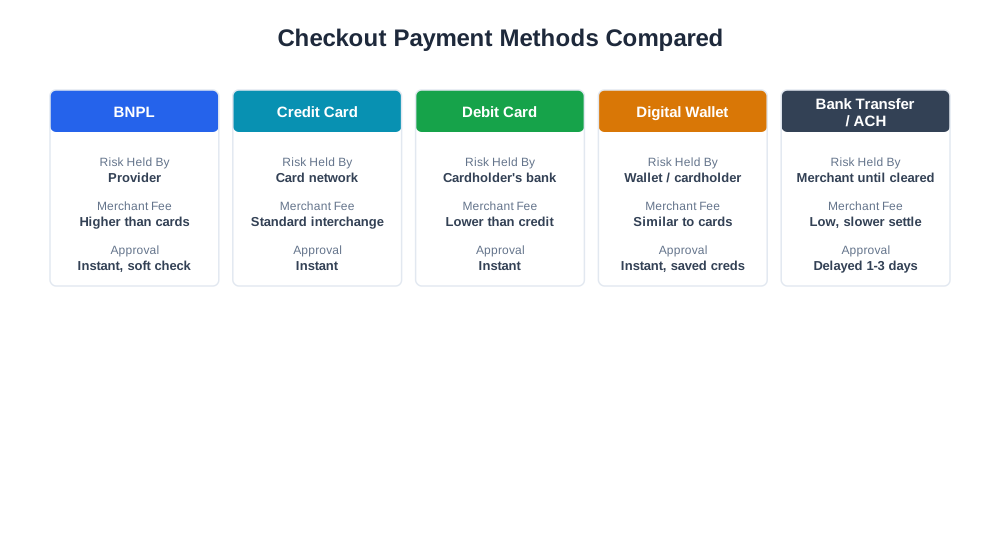
| Metode | Risiko bæres av | Butikkgebyr | Godkjenningshastighet | Typisk bruksområde |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Leverandør | Høyere enn kort | Øyeblikkelig, myk sjekk | Gjennomtenkte kjøp, høyere AOV-varer |
| Kredittkort | Kortnettverk / utsteder | Standard interchange | Øyeblikkelig | Generell bruk, alle ordrestørrelser |
| Debetkort | Kortholders bankbeholdning | Lavere enn kreditt | Øyeblikkelig | Prisbevisste handlende |
| Digital lommebok (Apple Pay, PayPal) | Lommebokleverandør / kortholder | Lignende kort | Øyeblikkelig, lagrede innlogginger | Friksjonsfri gjentatt kjøp |
| Bankoverføring / ACH | Butikk (inntil oppgjør) | Lav, men tregere oppgjør | Forsinket (1–3 dager) | Større B2B- eller engrosordrer |
Få de nyeste innsiktene om AI-omtaler, merkevareovervåking og optimaliseringsstrategier.
Ettersom AI-handelsassistenter som ChatGPT Shopping, Perplexity Shopping og Amazon Rufus presenterer produktanbefalinger og sammenligninger, blir betalingsfleksibilitet i økende grad en del av det som sammenlignes ved siden av pris og leveringshastighet. En kunde som ber en AI-assistent om å sammenligne to produkter i samme prisklasse, kan se avdragsmuligheter nevnt som et skille, særlig i dyrere kategorier hvor BNPL-bruken er høyest. Butikker som tydelig eksponerer BNPL-tilgjengelighet i produktfeeder og strukturert data, gir både AI-assistenter og tradisjonelt søk et mer fullstendig bilde av den reelle totalkostnaden, noe som kan påvirke hvilket alternativ som blir anbefalt.
På analysesiden kan AmICiteds eshop_get_order_mix-rapportering bryte ned ordrer etter betalingsmetode, noe som gjør det mulig å se om BNPL-kassebetalinger konverterer med en annen rate enn kortbetalinger, om de har en høyere eller lavere gjennomsnittlig ordreverdi, og hvordan returraten sammenlignes. Denne innsikten er viktig fordi et BNPL-gebyr som ser dyrt ut isolert sett fortsatt kan være en netto gevinst når den inkrementelle konverteringen og økningen i ordreverdi regnes med, eller et netto tap hvis kategorienes returrate utsletter gevinsten.
En vanlig feil er å legge til BNPL og kun evaluere det basert på gebyrposten, uten å måle konverterings- og AOV-økningen det gir; en butikk som ser på den ekstra behandlingskostnaden isolert, vil ofte konkludere med at BNPL ikke er verdt det, mens helhetsbildet inkludert gjenvunnede salg forteller en annen historie. Et annet hyppig problem er å bruke BNPL uniformt på tvers av alle produktkategorier i stedet for å fremme det selektivt; lavpris-impulsvarer har sjelden nytte av avdragsstruktur og absorberer bare det høyere gebyret uten noen atferdsendring. Noen butikker unnlater også å avstemme BNPL-oppgjørstidspunkt korrekt i regnskapet, og behandler leverandørens utbetaling som identisk med et kortoppgjør når gebyrstrukturer, sperrefrister og refusjonsmekanikker er forskjellige nok til å forvrenge marginrapporteringen hvis de slås sammen. En ytterligere felle er å ignorere returrate-signalet per betalingsmetode: hvis BNPL-ordrer returneres merkbart mer enn kortordrer i en gitt kategori, kan den reelle nettomarginen på disse salgene være lavere enn den ser ut før returer er trukket fra. Til slutt viser noen butikker BNPL-budskap inkonsekvent mellom produktsiden og kassen, noe som fullstendig undergraver den psykologiske fordelen, siden en kunde som mentalt forplikter seg til et kjøp i tro på at avdrag er tilgjengelig, og deretter ikke ser alternativet i kassen, er mer sannsynlig å forlate handlekurven enn en som aldri forventet det.
Begynn å spore hvordan AI-chatbots nevner merkevaren din på tvers av ChatGPT, Perplexity og andre plattformer. Få handlingsrettede innsikter for å forbedre din AI-tilstedeværelse.
Lær hva one-klikks betaling er, hvordan det fungerer, og hvordan det påvirker konvertering, chargeback-risiko og betalingsmiddelmiks i e-handel.
Lær hva en betalingsgateway er, hvordan den skiller seg fra en betalingsbehandler, og hva e-handelsmerker bør vurdere når de velger en for kassen.
Lær hva en tilbakeføring er, hvordan den skiller seg fra en refusjon, hvorfor den skjer, og hvordan du kan forhindre at tilbakeføringer spiser av e-handelsmargi...
Informasjonskapselsamtykke
Vi bruker informasjonskapsler for å forbedre din surfeopplevelse og analysere vår trafikk. See our privacy policy.