


Kúp teraz, zaplať neskôr
Kúp teraz, zaplať neskôr (BNPL) je možnosť financovania na mieste predaja, ktorá umožňuje nakupujúcim rozdeliť nákup na niekoľko menších splátok, často bez úroku, namiesto zaplatenia celej sumy vopred. Poskytovatelia ako Klarna, Afterpay a Affirm vyplatia obchodníkovi plnú sumu nákupu a inkasujú splátky priamo od zákazníka, pričom na seba preberajú väčšinu rizika splácania výmenou za poplatok od obchodníka.
Definícia Kúp teraz, zaplať neskôr
Kúp teraz, zaplať neskôr (BNPL) je krátkodobá možnosť financovania ponúkaná v mieste predaja, ktorá umožňuje nakupujúcemu získať objednávku okamžite a zaplatiť za ňu v splátkach, najčastejšie rozdelených do štyroch rovnakých platieb každé dva týždne, alebo rozložených na niekoľko mesiacov pri väčších nákupoch. Popularizovaný poskytovateľmi ako Klarna, Afterpay, Affirm, PayPal Pay in 4 a Sezzle, BNPL stojí vedľa kreditných kariet, debetných kariet a digitálnych peňaženiek ako platobná metóda pri pokladni. Rozlišujúcim znakom je to, kto preberá riziko: poskytovateľ BNPL vyplatí obchodníkovi plnú hodnotu objednávky vopred a potom riadi inkaso splátok od zákazníka, pričom absorbuje väčšinu rizika nesplácania. Pre nakupujúcich mení BNPL nákup za 200 € na štyri platby po 50 €, často bez úroku, ak sa splácajú podľa plánu. Pre obchodníkov funguje ako akceptovanie mierne drahšej kartovej platby výmenou za dokončený predaj, ktorý by sa inak nemusel uskutočniť.
Ako Kúp teraz, zaplať neskôr funguje
Mechanika je konzistentná naprieč väčšinou poskytovateľov, aj keď sa splátkové kalendáre a underwritting líšia. Pri pokladni si nakupujúci vyberie možnosť BNPL namiesto karty. Poskytovateľ vykoná rýchle schvaľovacie overenie, často mäkký úverový check, ktorý neovplyvní úverové skóre nakupujúceho, a vráti okamžité rozhodnutie. Ak je schválený, nakupujúci sa zaviaže k splátkovému kalendáru a dokončí objednávku. V pozadí je obchodníkovi vyplatená suma objednávky mínus transakčný poplatok, zvyčajne do jedného až troch pracovných dní, presne ako keby bola prevedená platba kartou. Poskytovateľ BNPL potom preberá zodpovednosť za inkaso zákazníkovej prepojenej karty alebo bankového účtu pre každú zostávajúcu splátku, vrátane riešenia zmeškaných platieb, poplatkov z omeškania a vymáhania.
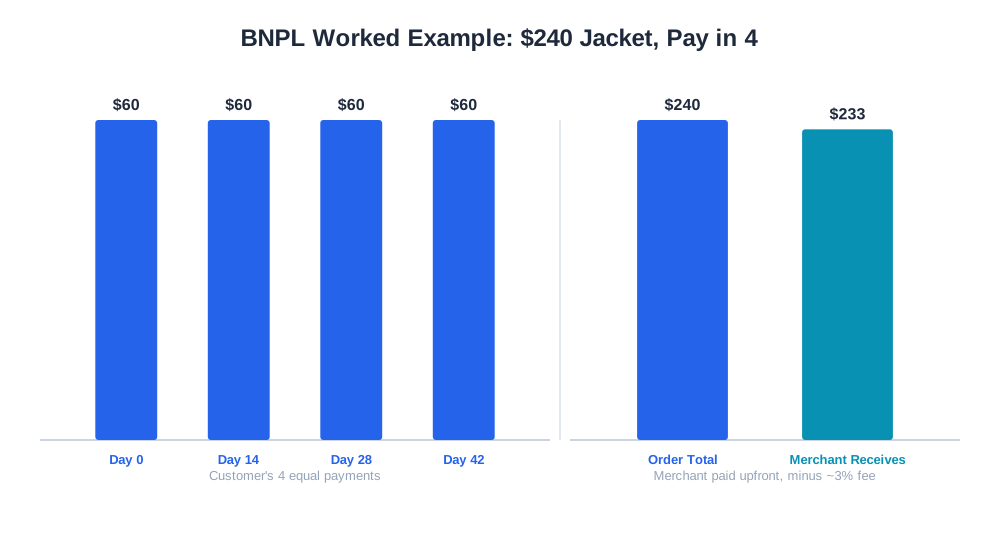
Príklad: zákazník si kúpi bundu za 240 € pomocou plánu „Zaplať v 4". Obchodník dostane približne 233 € po hypotetickom 3% poplatku BNPL, vyplatených do jedného až dvoch dní. Zákazník zaplatí 60 € pri pokladni a potom tri ďalšie splátky po 60 € každé dva týždne. Ak zákazník zmešká platbu, je to problém poskytovateľa s vymáhaním, nie obchodníka; obchodník už svoje peniaze dostal a objednávka už bola odoslaná.
Prečo BNPL záleží pre e-commerce značky
BNPL sa stal štandardnou možnosťou pri pokladni, pretože mení psychológiu nákupu na okraji. Rozdelenie ceny na menšie čiastky znižuje vnímaný záväzok nákupu, čo môže urýchliť predaje, ktoré by nakupujúci inak opustili alebo odložili. Obchodníci, ktorí pridajú BNPL, často pozorujú nárast priemernej hodnoty objednávky, najmä v kategóriách premyslených nákupov ako nábytok, elektronika a oblečenie, kde položka za 300 € pôsobí dostupnejšie ako štyri platby po 75 €. BNPL môže tiež rozšíriť dosah na zákazníkov, ktorí uprednostňujú nepoužívanie revolvingových kreditných kariet, a môže znížiť mieru opustenia košíka medzi cenovo citlivými segmentmi, ktoré váhali pri platobnom kroku kvôli cenovému šoku.
Kompromisom sú náklady a mix. Transakčné poplatky BNPL sú vyššie ako štandardné spracovanie kariet, takže nárast hodnoty objednávky a konverzie musí prevážiť dodatočné percento poplatku, aby sa to oplatilo. V niektorých kategóriách, najmä v diskrečnej móde, sa tiež pozoruje vyšší podiel vrátených BNPL objednávok, pretože nízky počiatočný záväzok, ktorý pomáha uzavrieť predaj, môže tiež spôsobiť častejšie impulzívne nákupy a objednávanie viacerých veľkostí (aby si ponechali jednu).
Porovnávacia tabuľka: BNPL vs. iné platobné metódy pri pokladni
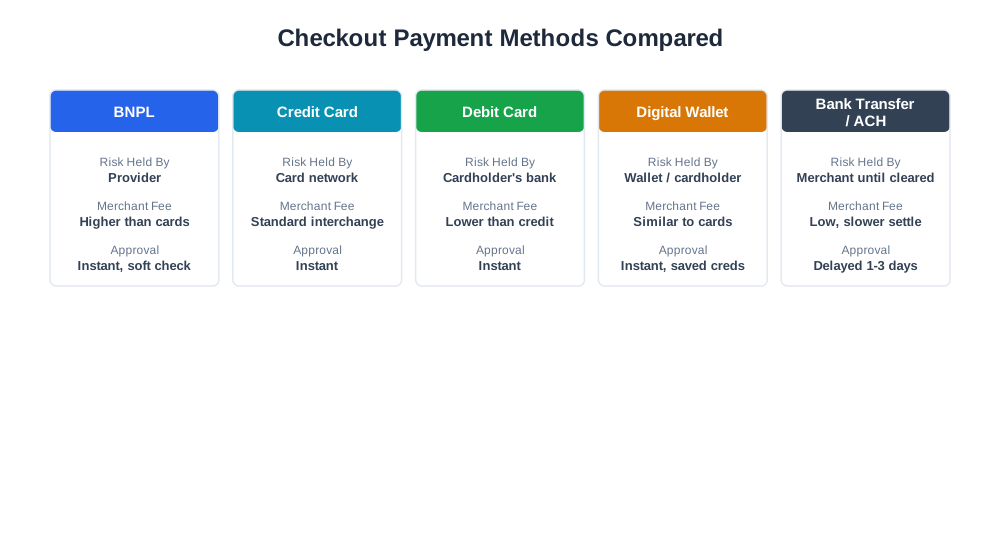
| Metóda | Riziko nesie | Poplatok pre obchodníka | Rýchlosť schválenia | Typické použitie |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Poskytovateľ | Vyšší ako pri kartách | Okamžité, mäkký check | Premyslené nákupy, položky s vyššou AOV |
| Kreditná karta | Kartová sieť / vydavateľ | Štandardný interchange | Okamžité | Všeobecné použitie, všetky veľkosti objednávok |
| Debetná karta | Zostatok na účte držiteľa karty | Nižší ako pri kreditných | Okamžité | Cenovo uvedomelí nakupujúci |
| Digitálna peňaženka (Apple Pay, PayPal) | Poskytovateľ peňaženky / držiteľ karty | Podobný ako pri kartách | Okamžité, uložené údaje | Opakované nákupy s nízkym trením |
| Bankový prevod / ACH | Obchodník (kým nie je zúčtované) | Nízky, ale pomalšie vyrovnanie | Oneskorené (1–3 dni) | Väčšie B2B alebo veľkoobchodné objednávky |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL a AI riadený obchod
Keďže AI nákupní asistenti ako ChatGPT Shopping, Perplexity Shopping a Amazon Rufus poskytujú odporúčania a porovnania produktov, flexibilita platieb je čoraz viac súčasťou toho, čo sa porovnáva popri cene a rýchlosti doručenia. Nakupujúci, ktorý sa pýta AI asistenta na porovnanie dvoch podobne cenovo dostupných produktov, môže vidieť dostupnosť splátok ako rozlišovací faktor, najmä pri kategóriách s vyššou cenou, kde je adopcia BNPL najvyššia. Obchodníci, ktorí jasne uvádzajú dostupnosť BNPL v produktových feedoch a štruktúrovaných dátach, poskytujú AI asistentom aj tradičnému vyhľadávaniu úplnejší obraz o skutočných nákladoch na vlastníctvo, čo môže ovplyvniť, ktorá možnosť bude odporúčaná.
Na analytickej strane môže reportovanie eshop_get_order_mix od AmICitedu rozčleniť objednávky podľa platobnej metódy, čo umožňuje zistiť, či BNPL pokladne konvertujú v inej miere ako kartové pokladne, či majú vyššiu alebo nižšiu priemernú hodnotu objednávky a ako sa porovnáva ich miera vrátenia tovaru. Táto viditeľnosť je dôležitá, pretože BNPL poplatok, ktorý vyzerá v izolácii draho, môže byť stále čistým ziskom, keď sa zohľadní prírastková konverzia a nárast hodnoty objednávky, alebo čistou stratou, ak miera vrátenia tovaru v kategórii vymaže zisk.
Najlepšie postupy pre Kúp teraz, zaplať neskôr
- Ponúkajte BNPL výrazne na stránkach produktov a košíka, nielen v poslednom kroku pokladne, pretože včasné videnie splátkovej ceny je to, čo mení nákupný zámer
- Porovnávajte náklady na BNPL poplatky oproti prírastkovej konverzii a nárastu priemernej hodnoty objednávky podľa kategórie, namiesto predpokladu jednotného prínosu v celom obchode
- Sledujte mieru vrátenia tovaru pri BNPL objednávkach oddelene od kartových objednávok, aby ste odhalili kategórie, kde platobná metóda umožňuje nadmerné objednávanie
- Zabezpečte, aby oprávnenosť na BNPL a sumy splátok boli zohľadnené v produktových feedoch, aby nástroje na porovnávanie cien a AI nákupné nástroje zobrazovali presné informácie o celkových nákladoch
- Udržujte procesy vrátenia tovaru a chargebackov v súlade s pravidlami jednotlivých poskytovateľov BNPL, pretože vrátenú BNPL objednávku je potrebné vyrovnať s poskytovateľom, nielen vrátiť peniaze zákazníkovi priamo
Časté chyby pri Kúp teraz, zaplať neskôr
Častou chybou je pridať BNPL a hodnotiť ho len podľa poplatkovej položky, bez merania konverzie a nárastu AOV, ktoré prináša; obchodník, ktorý sa pozerá na dodatočné náklady na spracovanie v izolácii, často dôjde k záveru, že BNPL sa neoplatí, zatiaľ čo úplný obraz vrátane získaných predajov hovorí iný príbeh. Ďalším častým problémom je aplikovať BNPL jednotne na všetky produktové kategórie namiesto selektívneho propagovania; lacné impulzívne položky len zriedka profitujú zo splátkového rámca a jednoducho absorbujú vyšší poplatok bez zmeny správania. Niektorí obchodníci tiež nesprávne zosúlaďujú načasovanie vyrovnania BNPL vo svojom účtovníctve a považujú výplatu od poskytovateľa za identickú s vyrovnaním karty, hoci štruktúra poplatkov, lehoty a mechanizmy vrátenia sa natoľko líšia, že pri zlúčení môžu skresliť reportovanie marže. Ďalším úskalím je ignorovanie signálu miery vrátenia tovaru podľa platobnej metódy: ak sú BNPL objednávky v danej kategórii vracané výrazne častejšie ako kartové objednávky, skutočná čistá marža na týchto predajoch môže byť nižšia, než sa zdá, kým sa vrátenia neodpočítajú. Napokon, niektoré obchody zobrazujú BNPL informácie nekonzistentne medzi produktovou stránkou a pokladňou, čo úplne podkopáva psychologický benefit, pretože nakupujúci, ktorý sa mentálne zaviaže k nákupu v očakávaní splátok a potom túto možnosť pri pokladni nevidí, má väčšiu pravdepodobnosť nákup opustiť, než ten, kto ju nikdy neočakával.