


Køb Nu, Betal Senere
Køb Nu, Betal Senere (BNPL) er en betalingsløsning ved salgsstedet, der lader kunder opdele et køb i flere mindre betalinger, ofte uden renter, i stedet for at betale hele beløbet på én gang. Udbydere som Klarna, Afterpay og Affirm forskuddsbetaler forhandleren hele salgsbeløbet og opkræver afdragene direkte fra kunden, idet de påtager sig størstedelen af tilbagebetalingsrisikoen til gengæld for et forhandlergebyr.
Definition af Køb Nu, Betal Senere
Køb Nu, Betal Senere (BNPL) er en kortfristet finansieringsmulighed, der tilbydes ved salgsstedet, og som lader en kunde modtage sin ordre med det samme, mens de betaler i rater over tid, oftest opdelt i fire lige store betalinger hver anden uge, eller spredt over flere måneder for større køb. Populariseret af udbydere som Klarna, Afterpay, Affirm, PayPal Pay in 4 og Sezzle, sidder BNPL side om side med kreditkort, debetkort og digitale tegnebøger som betalingsmetode ved kassen. Det kendetegnende træk er, hvem der påtager sig risikoen: BNPL-udbyderen betaler forhandleren hele ordreværdien med det samme og håndterer derefter opkrævningen af afdrag fra kunden, idet de absorberer størstedelen af misligholdelsesrisikoen selv. For kunder gør BNPL et køb på 200 $ til fire betalinger på 50 $, ofte uden renter, hvis de betales rettidigt. For forhandlere fungerer det som at acceptere en lidt dyrere kortbetaling til gengæld for et gennemført salg, der ellers måske ikke var sket.
Sådan fungerer Køb Nu, Betal Senere
Mekanikken er ensartet på tværs af de fleste udbydere, selvom afdragsplaner og kreditvurdering varierer. Ved kassen vælger kunden BNPL-muligheden i stedet for et kort. Udbyderen foretager et hurtigt godkendelsestjek, ofte en blød kreditforespørgsel, der ikke påvirker kundens kreditvurdering, og giver en øjeblikkelig beslutning. Hvis godkendt, forpligter kunden sig til afdragsplanen og gennemfører ordren. Bag kulisserne betales forhandleren ordretotalen minus et transaktionsgebyr, typisk inden for en til tre hverdage, præcis som hvis et kort var blevet brugt. BNPL-udbyderen overtager derefter opgaven med at opkræve kundens tilknyttede kort eller bankkonto for hvert resterende afdrag, inklusive håndtering af manglende betalinger, rykkergebyrer og inkasso.
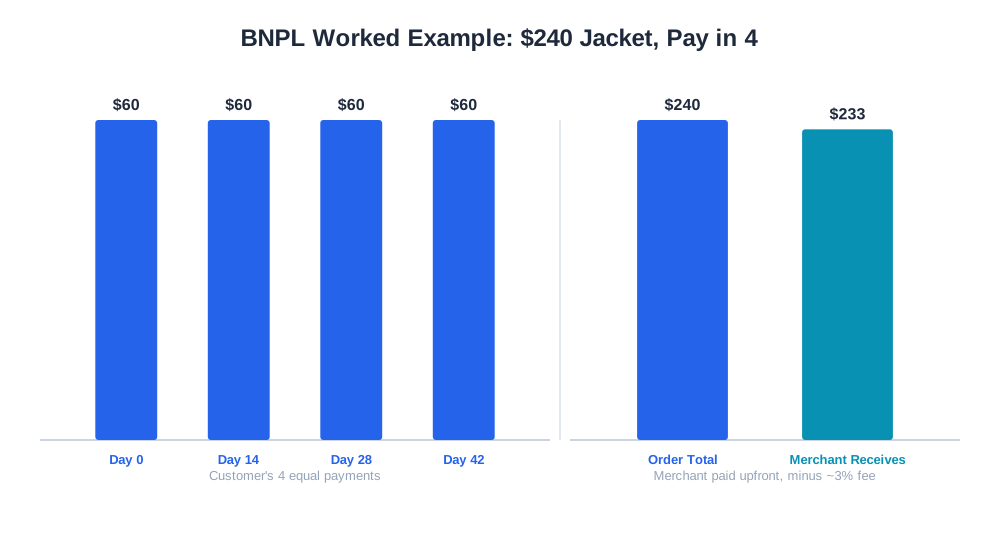
Et gennemarbejdet eksempel: En kunde køber en jakke til 240 $ med en “Betal i 4”-plan. Forhandleren modtager cirka 233 $ efter et hypotetisk BNPL-gebyr på 3%, indbetalt inden for en dag eller to. Kunden betaler 60 $ ved kassen og yderligere tre rater på 60 $ hver anden uge. Hvis kunden misser en betaling, er det udbyderens inkassoproblem, ikke forhandlerens; forhandleren har allerede fået sine penge, og ordren er allerede afsendt.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Hvorfor BNPL er vigtigt for e-handelsbrands
BNPL er blevet en standardbetalingsmulighed ved kassen, fordi det ændrer købspsykologien ved marginen. At opdele en pris i mindre delbeløb sænker den opfattede forpligtelse ved et køb, hvilket kan fremrykke salg, som en kunde ellers ville opgive eller udsætte. Forhandlere, der tilføjer BNPL, oplever typisk en stigning i gennemsnitlig ordreværdi, især inden for kategorier med gennemtænkte køb som møbler, elektronik og beklædning, hvor en vare til 300 $ føles mere opnåelig, når den præsenteres som fire betalinger på 75 $. BNPL kan også udvide den tilgængelige kundebase til forbrugere, der foretrækker ikke at bruge løbende kreditkort, og det kan reducere kurvtab blandt prisfølsomme segmenter, der netop stoppede ved betalingstrinnet på grund af prischok.
Afvejningen er omkostning og sammensætning. BNPL-transaktionsgebyrer er højere end almindelig kortbehandling, så stigningen i ordreværdi og konvertering skal opveje det ekstra gebyrprocent for at være det værd. I nogle kategorier, især diskretionær mode, ses også en højere andel af BNPL-ordrer returneret, da den lave upfront-forpligtelse, der hjælper med at lukke salget, også kan gøre impulskøb og overbestilling (køb af flere størrelser for at beholde én) mere almindeligt.
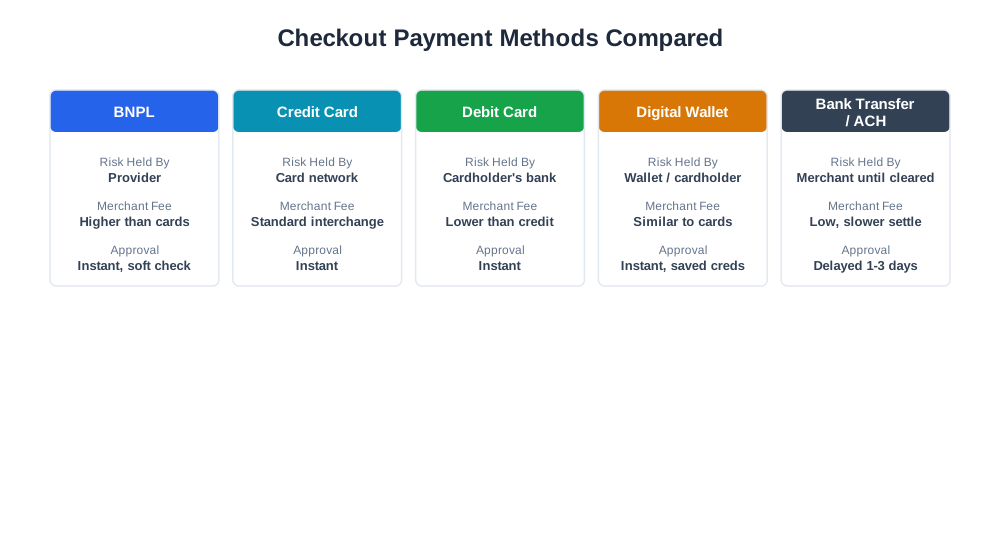
Sammenligningstabel: BNPL vs. andre betalingsmetoder ved kassen
| Metode | Risiko bæres af | Forhandlergebyr | Godkendelseshastighed | Typisk anvendelse |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Udbyder | Højere end kort | Øjeblikkelig, blødt tjek | Gennemtænkte køb, højere GVO-varer |
| Kreditkort | Kortnetværk / udsteder | Standard interchange | Øjeblikkelig | Generel anvendelse, alle ordrestørrelser |
| Debetkort | Kortholders bankbeholdning | Lavere end kredit | Øjeblikkelig | Budgetbevidste kunder |
| Digital tegnebog (Apple Pay, PayPal) | Tegnebogsudbyder / kortholder | Svarende til kort | Øjeblikkelig, gemte legitimationsoplysninger | Friktionsfrit gentagelseskøb |
| Bankoverførsel / ACH | Forhandler (indtil afregnet) | Lav, men langsommere afregning | Forsinket (1-3 dage) | Større B2B- eller engrosordrer |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL og AI-drevet handel
Efterhånden som AI-shoppingassistenter som ChatGPT Shopping, Perplexity Shopping og Amazon Rufus præsenterer produktanbefalinger og sammenligninger, bliver betalingsfleksibilitet i stigende grad en del af det, der sammenlignes ved siden af pris og leveringshastighed. En kunde, der spørger en AI-assistent om at sammenligne to produkter til lignende priser, kan se afdrags mulighed nævnt som en differentiator, især for dyrere kategorier, hvor BNPL-adoption er højest. Forhandlere, der tydeligt eksponerer BNPL-tilgængelighed i produktfeeds og struktureret data, giver både AI-assistenter og traditionel søgning et mere komplet billede af de reelle ejeromkostninger, hvilket kan påvirke, hvilken mulighed der bliver anbefalet.
På analysesiden kan AmICiteds eshop_get_order_mix-rapportering opdele ordrer efter betalingsmetode, hvilket gør det muligt at se, om BNPL-kasser konverterer med en anden rate end kortkasser, om de har en højere eller lavere gennemsnitlig ordreværdi, og hvordan deres returrate sammenligner sig. Denne synlighed betyder noget, fordi et BNPL-gebyr, der ser dyrt ud isoleret set, stadig kan være en nettogevinst, når den inkrementelle konvertering og stigning i ordreværdi medregnes, eller et nettotab, hvis kategorien returrate udsletter gevinsten.
Bedste praksis for Køb Nu, Betal Senere
- Tilbyd BNPL fremtrædende på produkt- og kurvsider, ikke kun ved det sidste kassetrin, da det at se afdragsprisen tidligt er det, der ændrer købsintentionen
- Sammenlign BNPL-gebyromkostninger med den inkrementelle konvertering og stigning i gennemsnitlig ordreværdi pr. kategori i stedet for at antage en ensartet fordel på tværs af hele butikken
- Spor returrater på BNPL-ordrer separat fra kortordrer for at fange kategorier, hvor betalingsmetoden muliggør overbestilling
- Sørg for, at BNPL-berettigelse og afdragsbeløb afspejles i produktfeeds, så pris-sammenlignings- og AI-shoppingværktøjer viser præcise oplysninger om totalomkostninger
- Hold refunderings- og chargeback-workflows tilpasset hver BNPL-udbyders egne returhåndteringsregler, da en returneret BNPL-ordre skal afstemmes med udbyderen, ikke bare refunderes direkte til kunden
Almindelige fejl med Køb Nu, Betal Senere
En almindelig fejl er at tilføje BNPL og kun evaluere det ud fra gebyrposten uden at måle den konvertering og GVO-stigning, det producerer; en forhandler, der ser på den ekstra behandlingsomkostning isoleret, vil ofte konkludere, at BNPL ikke er det værd, når det samlede billede inklusive genvundne salg fortæller en anden historie. Et andet hyppigt problem er at anvende BNPL ensartet på tværs af alle produktkategorier i stedet for at fremme det selektivt; billige impulsvarer nyder sjældent godt af afdragsrammer og absorberer blot det højere gebyr uden adfærdsændring. Nogle forhandlere undlader også at afstemme BNPL-afregningstidspunkter korrekt i deres regnskab og behandler udbyderens udbetaling som identisk med en kortafregning, når gebyrstrukturer, bindingsperioder og refunderingsmekanik er forskellige nok til at fordreje marginrapporteringen, hvis de slås sammen. En yderligere faldgrube er at ignorere returratesignalet pr. betalingsmetode: Hvis BNPL-ordrer returneres markant mere end kortordrer i en given kategori, kan den sande nettovinst på disse salg være lavere, end den ser ud, indtil returneringer er fratrukket. Endelig viser nogle butikker BNPL-budskaber inkonsekvent mellem produktsiden og kassen, hvilket fuldstændigt underminerer den psykologiske fordel, da en kunde, der mentalt forpligter sig til et køb i forventning om, at afdrag er tilgængelige, og derefter ikke ser muligheden ved kassen, er mere tilbøjelig til at opgive købet end en, der aldrig forventede det.