


Jetzt kaufen, später bezahlen
Jetzt kaufen, später bezahlen (BNPL) ist eine Finanzierungsoption am Point of Sale, die es Käufern ermöglicht, einen Kauf in mehrere kleinere, oft zinsfreie Raten aufzuteilen, anstatt den vollen Betrag im Voraus zu bezahlen. Anbieter wie Klarna, Afterpay und Affirm zahlen dem Händler den vollen Kaufbetrag im Voraus und ziehen die Raten direkt vom Kunden ein, wobei sie den Großteil des Rückzahlungsrisikos übernehmen – gegen eine Händlergebühr.
Definition von Jetzt kaufen, später bezahlen
Jetzt kaufen, später bezahlen (BNPL) ist eine kurzfristige Finanzierungsoption, die am Point of Sale angeboten wird und es Käufern ermöglicht, ihre Bestellung sofort zu erhalten, während sie in Raten über einen längeren Zeitraum bezahlen – am häufigsten aufgeteilt in vier gleiche Zahlungen alle zwei Wochen oder gestreckt über mehrere Monate bei größeren Anschaffungen. Bekannt gemacht durch Anbieter wie Klarna, Afterpay, Affirm, PayPal Pay in 4 und Sezzle, steht BNPL neben Kreditkarten, Debitkarten und digitalen Wallets als Zahlungsmethode an der Kasse. Das entscheidende Merkmal ist, wer das Risiko trägt: Der BNPL-Anbieter zahlt dem Händler den vollen Bestellwert im Voraus und kümmert sich dann um den Einzug der Raten vom Kunden, wobei er den Großteil des Ausfallrisikos selbst übernimmt. Für Käufer wird aus einem 200-Euro-Kauf vier mal 50 Euro, oft ohne Zinsen bei pünktlicher Zahlung. Für Händler funktioniert es wie die Annahme einer etwas teureren Kartenzahlung im Austausch für einen abgeschlossenen Verkauf, der andernfalls vielleicht nicht zustande gekommen wäre.
Wie Jetzt kaufen, später bezahlen funktioniert
Die Funktionsweise ist bei den meisten Anbietern ähnlich, auch wenn sich Ratenpläne und Bonitätsprüfungen unterscheiden. An der Kasse wählt der Käufer die BNPL-Option anstelle einer Karte. Der Anbieter führt eine schnelle Genehmigungsprüfung durch, oft eine weiche Bonitätsanfrage, die die Kreditwürdigkeit des Käufers nicht beeinträchtigt, und gibt eine sofortige Entscheidung zurück. Bei Genehmigung verpflichtet sich der Käufer zum Ratenplan und schließt die Bestellung ab. Im Hintergrund wird dem Händler der Bestellbetrag abzüglich einer Transaktionsgebühr gutgeschrieben, in der Regel innerhalb von ein bis drei Werktagen, genau als ob eine Karte belastet worden wäre. Der BNPL-Anbieter übernimmt dann die Aufgabe, die verbleibenden Raten von der hinterlegten Karte oder dem Bankkonto des Kunden einzuziehen, einschließlich des Umgangs mit versäumten Zahlungen, Verzugsgebühren und Inkasso.
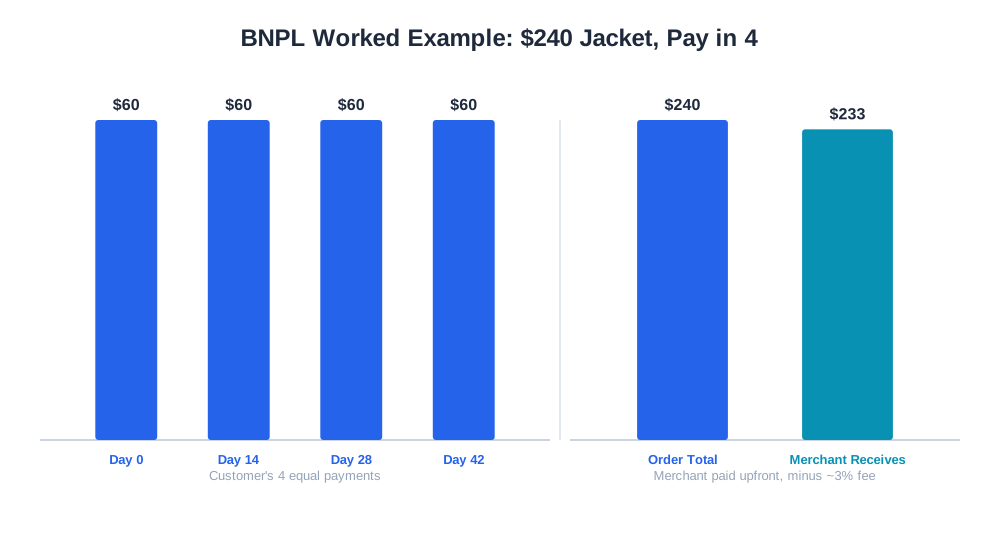
Ein Praxisbeispiel: Ein Kunde kauft eine Jacke für 240 € mit einem „Zahl in 4"-Plan. Der Händler erhält nach einer hypothetischen BNPL-Gebühr von 3 % etwa 233 €, gutgeschrieben innerhalb von ein bis zwei Tagen. Der Kunde zahlt 60 € an der Kasse und drei weitere Raten zu je 60 € alle zwei Wochen. Wenn der Kunde eine Zahlung versäumt, ist das das Inkassoproblem des Anbieters, nicht des Händlers – der Händler hat sein Geld bereits erhalten und die Bestellung wurde bereits versandt.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Warum BNPL für E-Commerce-Marken wichtig ist
BNPL ist zu einer Standard-Zahlungsoption geworden, weil es die Kaufpsychologie an der entscheidenden Grenze verändert. Die Aufteilung eines Preises in kleinere Beträge senkt die gefühlte Verbindlichkeit eines Kaufs, was Verkäufe vorziehen kann, die ein Käufer sonst abbrechen oder aufschieben würde. Händler, die BNPL einführen, verzeichnen häufig einen Anstieg des durchschnittlichen Bestellwerts, insbesondere in Kategorien mit überlegten Käufen wie Möbel, Elektronik und Bekleidung, bei denen ein 300-€-Artikel als vier Raten zu je 75 € erschwinglicher wirkt. BNPL kann auch den adressierbaren Kundenkreis auf Käufer erweitern, die keine revolvierenden Kreditkarten nutzen möchten, und den Warenkorbabbruch bei preissensiblen Segmenten reduzieren, die genau wegen des Preisschocks am Zahlungsschritt zögerten.
Der Nachteil sind Kosten und Zusammensetzung. Die Transaktionsgebühren von BNPL liegen höher als bei der Standard-Kartenabwicklung, daher muss der Anstieg bei Bestellwert und Conversion den höheren Gebührenprozentsatz aufwiegen, damit es sich lohnt. In manchen Kategorien, insbesondere bei diskretionärer Mode, werden BNPL-Bestellungen auch häufiger retourniert, da die niedrige anfängliche Verbindlichkeit, die den Verkaufsabschluss erleichtert, auch Impulskäufe und Überbestellungen (mehrere Größen kaufen, um eine zu behalten) begünstigen kann.
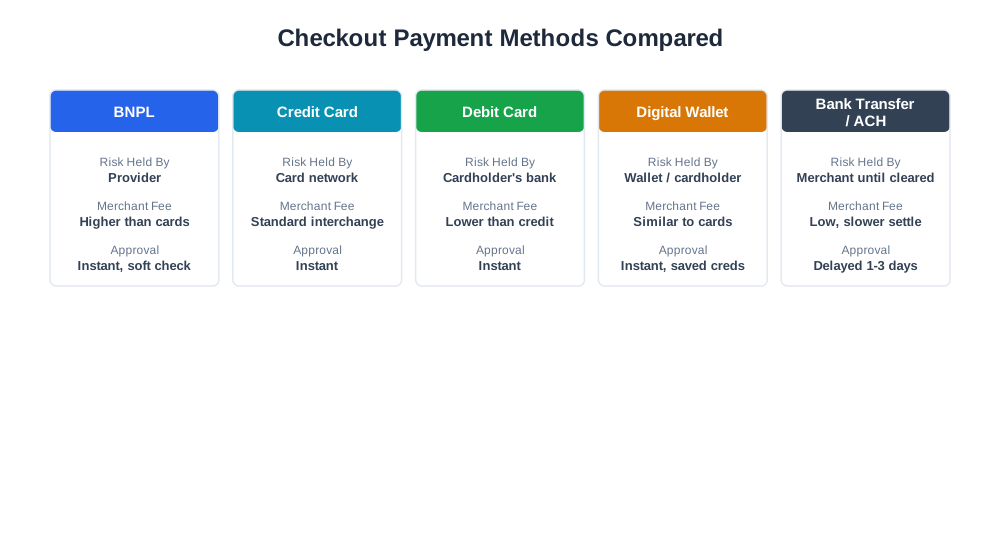
Vergleichstabelle: BNPL vs. andere Zahlungsmethoden an der Kasse
| Methode | Risiko getragen von | Händlergebühr | Genehmigungsgeschwindigkeit | Typischer Anwendungsfall |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Anbieter | Höher als Karten | Sofort, weicher Check | Überlegte Käufe, hoher Bestellwert |
| Kreditkarte | Kartennetzwerk / Emittent | Standard-Interchange | Sofort | Allgemein, alle Bestellgrößen |
| Debitkarte | Guthaben des Karteninhabers | Niedriger als Kredit | Sofort | Preisbewusste Käufer |
| Digital Wallet (Apple Pay, PayPal) | Wallet-Anbieter / Karteninhaber | Ähnlich wie Karten | Sofort, gespeicherte Daten | Reibungsloser Wiederholungskauf |
| Banküberweisung / ACH | Händler (bis zur Gutschrift) | Niedrig, aber langsamer | Verzögert (1–3 Tage) | Größere B2B- oder Großhandelsbestellungen |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL und KI-gesteuerter Handel
Da KI-Einkaufsassistenten wie ChatGPT Shopping, Perplexity Shopping und Amazon Rufus Produktempfehlungen und Vergleiche liefern, wird die Zahlungsflexibilität zunehmend neben Preis und Liefergeschwindigkeit verglichen. Ein Käufer, der einen KI-Assistenten bittet, zwei ähnlich bepreiste Produkte zu vergleichen, könnte die Verfügbarkeit von Ratenzahlung als Unterscheidungsmerkmal genannt bekommen, insbesondere bei höherpreisigen Kategorien, in denen die BNPL-Nutzung am höchsten ist. Händler, die BNPL-Verfügbarkeit deutlich in Produktfeeds und strukturierten Daten ausweisen, geben sowohl KI-Assistenten als auch der klassischen Suche ein vollständigeres Bild der tatsächlichen Kosten – was beeinflussen kann, welche Option empfohlen wird.
Auf der Analyseseite kann der eshop_get_order_mix-Report von AmICited Bestellungen nach Zahlungsmethode aufschlüsseln und sichtbar machen, ob BNPL-Käufe eine andere Conversion-Rate aufweisen als Kartenzahlungen, ob sie einen höheren oder niedrigeren durchschnittlichen Bestellwert haben und wie ihre Retourenquote im Vergleich ausfällt. Diese Transparenz ist wichtig, denn eine BNPL-Gebühr, die isoliert betrachtet teuer erscheint, kann unterm Strich ein Nettogewinn sein, sobald die zusätzliche Conversion und der höhere Bestellwert berücksichtigt werden – oder ein Nettoverlust, wenn die Retourenquote der Kategorie den Gewinn zunichtemacht.
Best Practices für Jetzt kaufen, später bezahlen
- Bieten Sie BNPL nicht erst an der Kasse, sondern bereits auf Produkt- und Warenkorbseiten prominent an, da das frühzeitige Sehen des Ratenpreises die Kaufabsicht verändert
- Vergleichen Sie die BNPL-Gebührenkosten mit dem zusätzlichen Conversion- und Bestellwertanstieg pro Kategorie, anstatt einen einheitlichen Vorteil für den gesamten Shop anzunehmen
- Erfassen Sie Retourenquoten von BNPL-Bestellungen getrennt von Kartenzahlungen, um Kategorien zu identifizieren, in denen die Zahlungsmethode Überbestellungen begünstigt
- Stellen Sie sicher, dass BNPL-Berechtigung und Ratenbeträge in den Produktfeeds abgebildet werden, damit Preisvergleichs- und KI-Einkaufstools korrekte Gesamtkosteninformationen anzeigen
- Passen Sie Rückerstattungs- und Chargeback-Prozesse an die jeweiligen Retourenregeln jedes BNPL-Anbieters an, da eine retournierte BNPL-Bestellung mit dem Anbieter abgestimmt werden muss und nicht einfach direkt an den Kunden erstattet werden kann
Häufige Fehler bei Jetzt kaufen, später bezahlen
Ein häufiger Fehler ist, BNPL einzuführen und nur die Gebührenposition zu betrachten, ohne die dadurch erzielte Conversion- und Bestellwertsteigerung zu messen. Ein Händler, der die zusätzlichen Abwicklungskosten isoliert betrachtet, kommt oft zu dem Schluss, dass sich BNPL nicht lohnt – während das Gesamtbild inklusive der wiedergewonnenen Umsätze eine andere Geschichte erzählt. Ein weiteres häufiges Problem ist die einheitliche Anwendung von BNPL über alle Produktkategorien hinweg, anstatt es gezielt einzusetzen. Günstige Impulsartikel profitieren selten von einer Ratenaufteilung und schlucken lediglich die höhere Gebühr ohne Verhaltensänderung. Manche Händler gleichen das BNPL-Abrechnungs-Timing auch nicht korrekt in ihrer Buchhaltung ab und behandeln die Auszahlung des Anbieters wie eine Kartenabrechnung, obwohl sich Gebührenstrukturen, Haltefristen und Rückerstattungsmechanismen genug unterscheiden, um die Margenberichterstattung zu verzerren, wenn sie zusammengefasst werden. Eine weitere Falle ist, das Retourenquoten-Signal nach Zahlungsmethode zu ignorieren: Werden BNPL-Bestellungen in einer bestimmten Kategorie deutlich häufiger retourniert als Kartenzahlungen, kann die wahre Nettomarge dieser Verkäufe niedriger sein, als es bis zur Verrechnung der Retouren erscheint. Schließlich präsentieren manche Shops BNPL-Informationen inkonsistent zwischen Produktseite und Kasse, was den psychologischen Vorteil vollständig zunichtemacht, da ein Käufer, der gedanklich von verfügbaren Raten ausgeht und die Option dann an der Kasse nicht sieht, eher abbricht als jemand, der sie nie erwartet hat.