


Koop Nu Betaal Later
Koop Nu Betaal Later (BNPL) is een financieringsoptie op het verkooppunt waarmee shoppers een aankoop kunnen opsplitsen in meerdere kleinere betalingen, vaak rentevrij, in plaats van het volledige bedrag vooraf te betalen. Aanbieders zoals Klarna, Afterpay en Affirm schieten de verkoper het volledige verkoopbedrag voor en innen de termijnen rechtstreeks van de klant, waarbij ze het grootste deel van het terugbetalingsrisico dragen in ruil voor een verkoperstarief.
Definitie van Koop Nu Betaal Later
Koop Nu Betaal Later (BNPL) is een kortetermijnfinancieringsoptie aangeboden op het verkooppunt waarmee een shopper hun bestelling direct kan ontvangen terwijl ze er in termijnen voor betalen, meestal opgesplitst in vier gelijke betalingen om de twee weken, of gespreid over meerdere maanden voor grotere aankopen. Gepopulariseerd door aanbieders zoals Klarna, Afterpay, Affirm, PayPal Pay in 4 en Sezzle, staat BNPL naast creditcards, betaalkaarten en digitale wallets als betaalmethode bij het afrekenen. Het onderscheidende kenmerk is wie het risico draagt: de BNPL-aanbieder betaalt de verkoper het volledige orderbedrag vooraf en beheert vervolgens het innen van termijnen bij de klant, waarbij het meeste wanbetalingsrisico zelf wordt geabsorbeerd. Voor shoppers verandert BNPL een aankoop van €200 in vier betalingen van €50, vaak rentevrij als er op tijd wordt betaald. Voor verkopers werkt het als het accepteren van een iets duurdere kaartbetaling in ruil voor een voltooide verkoop die anders misschien niet had plaatsgevonden.
Hoe Koop Nu Betaal Later Werkt
De mechanismen zijn consistent bij de meeste aanbieders, ook al verschillen termijnschema’s en risicobeoordeling. Bij het afrekenen kiest de shopper voor de BNPL-optie in plaats van een kaart. De aanbieder voert een snelle goedkeuringscontrole uit, vaak een zachte kredietcheck die geen invloed heeft op de kredietscore van de shopper, en geeft een directe beslissing. Bij goedkeuring gaat de shopper akkoord met het termijnschema en voltooit de bestelling. Achter de schermen wordt de verkoper het ordertotaal minus transactiekosten betaald, meestal binnen één tot drie werkdagen, precies alsof er een kaart was gebruikt. De BNPL-aanbieder neemt vervolgens de taak op zich om de gekoppelde kaart of bankrekening van de klant te factureren voor elke resterende termijn, inclusief het afhandelen van gemiste betalingen, te late betalingen en incasso’s.
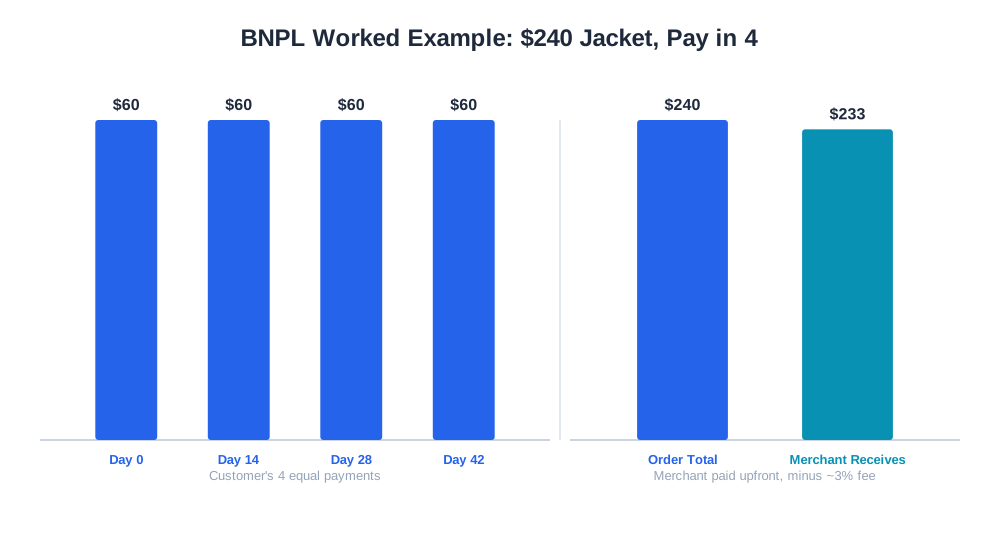
Een uitgewerkt voorbeeld: een klant koopt een jas van €240 met een ‘Betaal in 4’-plan. De verkoper ontvangt ongeveer €233 na een hypothetische BNPL-kost van 3%, bijgeschreven binnen een dag of twee. De klant betaalt €60 bij het afrekenen en nog drie termijnen van €60 om de twee weken. Als de klant een betaling mist, is dat het incassoprobleem van de aanbieder, niet van de verkoper; de verkoper heeft zijn geld al en de bestelling is al verzonden.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Waarom BNPL Belangrijk Is voor E-commerce Merken
BNPL is een standaard betaaloptie geworden omdat het de aankooppsychologie beïnvloedt. Het opsplitsen van een prijs in kleinere delen verlaagt de waargenomen betrokkenheid van een aankoop, wat verkopen kan versnellen die een shopper anders zou laten schieten of uitstellen. Verkopers die BNPL toevoegen, zien vaak een stijging van de gemiddelde orderwaarde, vooral bij doordachte aankoopcategorieën zoals meubels, elektronica en kleding, waarbij een artikel van €300 haalbaarder aanvoelt als vier betalingen van €75. BNPL kan ook het bereikbare klantenbestand vergroten naar shoppers die liever geen doorlopende creditcards gebruiken, en het kan winkelwagenverlaging verminderen onder prijsgevoelige segmenten die juist bij de betalingsstap bleven hangen vanwege de prijsschok.
De afweging is kosten en samenstelling. BNPL-transactiekosten zijn hoger dan standaard kaartverwerking, dus de stijging van orderwaarde en conversie moet opwegen tegen de extra kosten om de moeite waard te zijn. Sommige categorieën, met name discretionaire mode, zien ook een hoger aandeel BNPL-orders dat wordt geretourneerd, omdat de lage voorafgaande betrokkenheid die helpt bij het sluiten van de verkoop ook impulsaankopen en overbestellen (meerdere maten kopen om er één te houden) vaker kan maken.
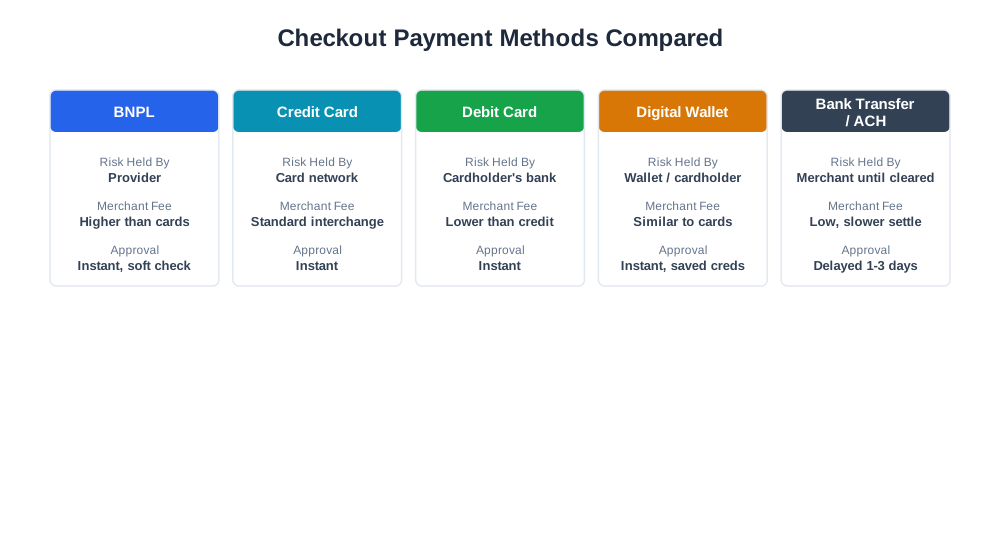
Vergelijkingstabel: BNPL vs. Andere Betaalmethoden bij Afrekenen
| Methode | Risico Gedragen Door | Kosten voor Verkoper | Goedkeuringssnelheid | Typisch Gebruiksgeval |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Aanbieder | Hoger dan kaarten | Direct, zachte check | Doordachte aankopen, hogere AOV-artikelen |
| Creditcard | Kaartnetwerk / uitgever | Standaard interchange | Direct | Algemeen gebruik, alle ordertformaten |
| Betaalkaart | Saldo van kaarthouder | Lager dan creditcard | Direct | Budgetbewuste shoppers |
| Digitale Wallet (Apple Pay, PayPal) | Wallet-aanbieder / kaarthouder | Vergelijkbaar met kaarten | Direct, opgeslagen gegevens | Frictieloos herhaald afrekenen |
| Bankoverschrijving / ACH | Verkoper (tot vrijgave) | Laag, maar langzamer | Vertraagd (1-3 dagen) | Grotere B2B- of groothandelsbestellingen |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL en AI-gestuurde Commerce
Nu AI-winkelassistenten zoals ChatGPT Shopping, Perplexity Shopping en Amazon Rufus productaanbevelingen en -vergelijkingen tonen, wordt betalingsflexibiliteit steeds meer onderdeel van wat wordt vergeleken naast prijs en verzendsnelheid. Een shopper die een AI-assistent vraagt om twee vergelijkbaar geprijsde producten te vergelijken, kan termijnbetalingsmogelijkheid zien worden genoemd als onderscheidende factor, vooral voor duurdere categorieën waar BNPL het meest wordt gebruikt. Verkopers die BNPL-beschikbaarheid duidelijk vermelden in productfeeds en gestructureerde data geven zowel AI-assistenten als traditionele zoekmachines een completer beeld van de werkelijke kosten van eigendom, wat kan beïnvloeden welke optie wordt aanbevolen.
Op analysevlak kan AmICited’s eshop_get_order_mix-rapportage bestellingen uitsplitsen per betaalmethode, waardoor het mogelijk is te zien of BNPL-afrekeningen tegen een ander percentage converteren dan kaartafrekeningen, of ze een hogere of lagere gemiddelde orderwaarde hebben, en hoe hun retourpercentage zich verhoudt. Dat inzicht is belangrijk omdat een BNPL-vergoeding die op zichzelf duur lijkt, nog steeds een netto voordeel kan zijn zodra de extra conversie en orderwaardestijging worden meegerekend, of een netto verlies als het retourpercentage in de categorie de winst tenietdoet.
Best Practices voor Koop Nu Betaal Later
- Bied BNPL prominent aan op product- en winkelwagenpagina’s, niet pas bij de laatste afrekenstap, omdat het zien van de termijnprijs vroegtijdig de aankoopintentie verandert
- Vergelijk BNPL-kosten tegen de extra conversie en stijging van gemiddelde orderwaarde per categorie in plaats van uit te gaan van een uniform voordeel voor de hele winkel
- Houd retourpercentages op BNPL-orders apart bij van kaartorders om categorieën te identificeren waar de betaalmethode overbestelling mogelijk maakt
- Zorg ervoor dat BNPL-gerechtigdheid en termijnbedragen worden weerspiegeld in productfeeds, zodat prijsvergelijkings- en AI-winkeltools nauwkeurige totale-kosteninformatie tonen
- Houd terugbetaling- en terugboekingsprocessen afgestemd op de eigen retourregels van elke BNPL-aanbieder, aangezien een geretourneerde BNPL-order moet worden afgestemd met de aanbieder, niet alleen rechtstreeks aan de klant worden terugbetaald
Veelgemaakte Fouten met Koop Nu Betaal Later
Een veelgemaakte fout is het toevoegen van BNPL en het alleen evalueren op basis van de kostenpost, zonder de conversie- en AOV-stijging te meten; een verkoper die alleen naar de extra verwerkingskosten kijkt, zal vaak concluderen dat BNPL het niet waard is, terwijl het volledige plaatje inclusief teruggewonnen verkopen een ander verhaal vertelt. Een andere veelvoorkomende fout is het uniform toepassen van BNPL op alle productcategorieën in plaats van het selectief aan te bieden; goedkope impulsartikelen hebben zelden baat bij termijnbetalingen en absorberen simpelweg de hogere kosten zonder gedragsverandering. Sommige verkopers verzuimen ook om de afwikkelingstijd van BNPL correct te reconciliëren in hun boekhouding, en behandelen de uitbetaling van de aanbieder als identiek aan een kaartafwikkeling, terwijl kostenstructuren, wachtperiodes en retourmechanismen voldoende verschillen om de margerapportage te verstoren als ze worden samengevoegd. Een verdere valkuil is het negeren van het retourpercentagesignaal per betaalmethode: als BNPL-orders in een bepaalde categorie aanzienlijk meer worden geretourneerd dan kaartorders, kan de werkelijke nettowinst op die verkopen lager zijn dan het lijkt totdat retouren worden verrekend. Tot slot tonen sommige winkels BNPL-boodschappen inconsistent tussen de productpagina en de kassa, wat het psychologische voordeel volledig ondermijnt, omdat een shopper die mentaal tot een aankoop overgaat in de veronderstelling dat termijnen beschikbaar zijn en de optie vervolgens niet ziet bij het afrekenen, eerder geneigd is af te haken dan iemand die het nooit verwachtte.