


Compre Agora Pague Depois
Compre Agora Pague Depois (BNPL, do inglês Buy Now Pay Later) é uma opção de financiamento no ponto de venda que permite aos compradores dividir uma compra em vários pagamentos menores, muitas vezes sem juros, em vez de pagar o valor total à vista. Provedores como Klarna, Afterpay e Affirm adiantam ao comerciante o valor total da venda e cobram as parcelas diretamente do cliente, assumindo a maior parte do risco de inadimplência em troca de uma taxa ao lojista.
Definição de Compre Agora Pague Depois
Compre Agora Pague Depois (BNPL) é uma opção de financiamento de curto prazo oferecida no ponto de venda que permite ao comprador receber o pedido imediatamente enquanto paga em parcelas ao longo do tempo, mais comumente dividido em quatro pagamentos iguais a cada duas semanas, ou estendido por vários meses para compras maiores. Popularizado por provedores como Klarna, Afterpay, Affirm, PayPal Pay in 4 e Sezzle, o BNPL está ao lado de cartões de crédito, cartões de débito e carteiras digitais como método de pagamento no checkout. A característica distintiva é quem assume o risco: o provedor de BNPL paga ao comerciante o valor total do pedido antecipadamente e depois gerencia a cobrança das parcelas do cliente, absorvendo a maior parte do risco de inadimplência. Para os compradores, o BNPL transforma uma compra de R$ 200 em quatro parcelas de R$ 50, muitas vezes sem juros se pagas em dia. Para os comerciantes, funciona como aceitar um pagamento com cartão ligeiramente mais caro em troca de uma venda concluída que talvez não acontecesse de outra forma.
Como Funciona o Compre Agora Pague Depois
A mecânica é consistente entre a maioria dos provedores, embora os cronogramas de parcelamento e a subscrição sejam diferentes. No checkout, o comprador seleciona a opção BNPL em vez de um cartão. O provedor realiza uma verificação rápida de aprovação, geralmente uma consulta suave de crédito que não afeta a pontuação de crédito do comprador, e retorna uma decisão instantânea. Se aprovado, o comprador assume o compromisso com o cronograma de parcelas e finaliza o pedido. Nos bastidores, o comerciante recebe o valor total do pedido menos uma taxa de transação, normalmente dentro de um a três dias úteis, exatamente como se um cartão tivesse sido processado. O provedor de BNPL então assume a responsabilidade de cobrar o cartão ou conta bancária vinculada do cliente para cada parcela restante, incluindo lidar com pagamentos perdidos, taxas de atraso e cobranças.
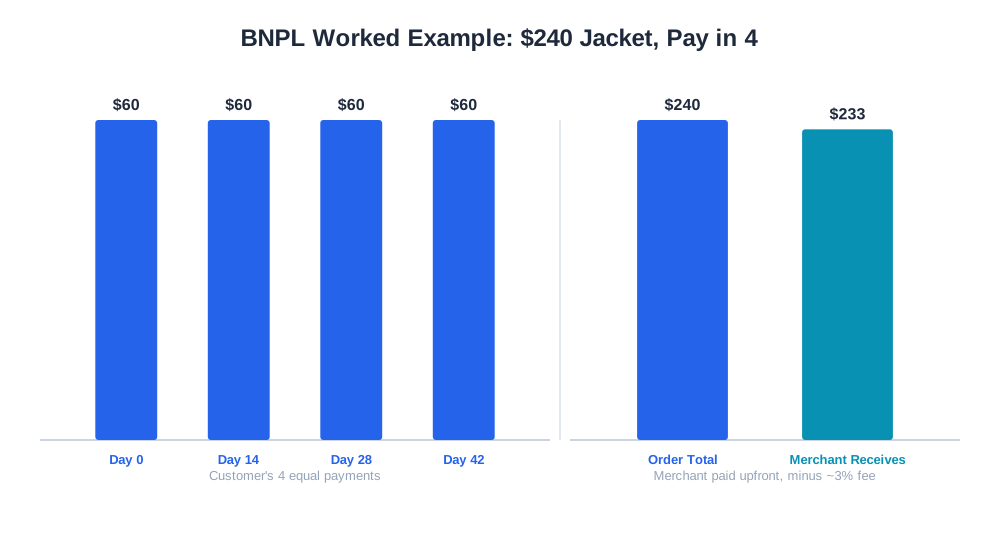
Um exemplo prático: um cliente compra uma jaqueta de R$ 240 usando um plano “Pague em 4”. O comerciante recebe aproximadamente R$ 233 após uma taxa hipotética de 3% do BNPL, depositada dentro de um ou dois dias. O cliente paga R$ 60 no checkout e mais três parcelas de R$ 60 a cada duas semanas. Se o cliente perder um pagamento, esse é um problema de cobrança do provedor, não do comerciante; o comerciante já recebeu seu dinheiro e o pedido já foi enviado.
Por Que o BNPL é Importante para Marcas de E-commerce
O BNPL se tornou uma opção padrão no checkout porque altera a psicologia de compra na margem. Dividir um preço em parcelas menores reduz o compromisso percebido de uma compra, o que pode antecipar vendas que um comprador de outra forma abandonaria ou adiaria. Comerciantes que adicionam BNPL comumente veem um aumento no ticket médio, particularmente em categorias de compra considerada, como móveis, eletrônicos e vestuário, onde um item de R$ 300 parece mais acessível quando apresentado como quatro parcelas de R$ 75. O BNPL também pode ampliar a base de clientes alcançável para compradores que preferem não usar cartões de crédito rotativos, e pode reduzir o abandono de carrinho entre segmentos sensíveis a preço que estavam hesitando especificamente na etapa de pagamento devido ao impacto do valor total.
A contrapartida é o custo e a composição. As taxas de transação do BNPL são mais altas que o processamento padrão de cartão, portanto, o aumento no valor do pedido e na conversão precisa superar o percentual extra da taxa para valer a pena. Algumas categorias, especialmente moda discricionária, também apresentam uma parcela maior de pedidos BNPL devolvidos, já que o baixo compromisso inicial que ajuda a fechar a venda também pode tornar compras por impulso e pedidos excessivos (comprar vários tamanhos para ficar com um) mais comuns.
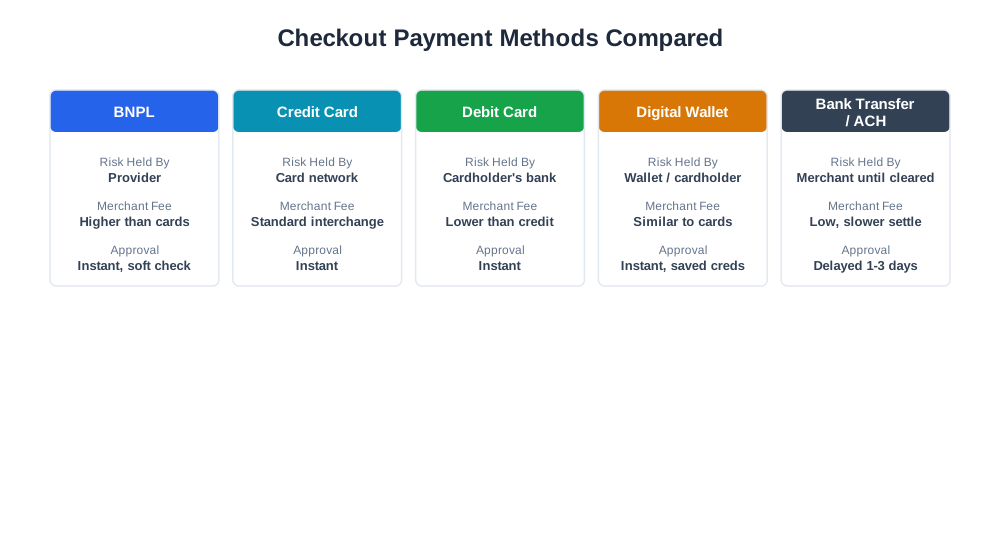
Tabela Comparativa: BNPL vs. Outros Métodos de Pagamento no Checkout
| Método | Risco Detido Por | Taxa do Comerciante | Velocidade de Aprovação | Caso de Uso Típico |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Provedor | Mais alta que cartões | Instantânea, consulta suave | Compras consideradas, itens de alto ticket |
| Cartão de Crédito | Rede do cartão / emissor | Intercâmbio padrão | Instantânea | Uso geral, todos os tamanhos de pedido |
| Cartão de Débito | Saldo bancário do titular | Menor que crédito | Instantânea | Compradores conscientes do orçamento |
| Carteira Digital (Apple Pay, PayPal) | Provedor da carteira / titular | Similar a cartões | Instantânea, credenciais salvas | Checkout recorrente de baixo atrito |
| Transferência Bancária / TED | Comerciante (até a liquidação) | Baixa, mas liquidação mais lenta | Atrasada (1 a 3 dias) | Pedidos B2B ou atacado de maior valor |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL e o Comércio Impulsionado por IA
À medida que assistentes de compras com IA como ChatGPT Shopping, Perplexity Shopping e Amazon Rufus apresentam recomendações e comparações de produtos, a flexibilidade de pagamento está cada vez mais entre os fatores comparados junto com preço e prazo de entrega. Um comprador perguntando a um assistente de IA sobre dois produtos com preços similares pode ver a disponibilidade de parcelamento mencionada como um diferencial, particularmente para categorias de maior valor onde a adoção do BNPL é mais alta. Comerciantes que expõem claramente a disponibilidade de BNPL em feeds de produtos e dados estruturados oferecem tanto aos assistentes de IA quanto à busca tradicional uma visão mais completa do custo real, o que pode influenciar qual opção é recomendada.
No lado da análise, o relatório eshop_get_order_mix da AmICited pode detalhar pedidos por método de pagamento, tornando possível ver se os checkouts com BNPL convertem a uma taxa diferente dos checkouts com cartão, se têm um ticket médio maior ou menor e como sua taxa de devolução se compara. Essa visibilidade é importante porque uma taxa de BNPL que parece cara isoladamente ainda pode ser um ganho líquido quando o incremento de conversão e o aumento no ticket médio são considerados, ou uma perda líquida se a taxa de devolução da categoria anular o ganho.
Melhores Práticas para Compre Agora Pague Depois
- Ofereça BNPL de forma proeminente nas páginas de produto e carrinho, não apenas na etapa final do checkout, já que ver o valor parcelado cedo é o que muda a intenção de compra
- Compare os custos das taxas de BNPL com o aumento incremental de conversão e ticket médio por categoria, em vez de assumir um benefício uniforme em toda a loja
- Monitore as taxas de devolução em pedidos BNPL separadamente dos pedidos com cartão para identificar categorias onde o método de pagamento está incentivando pedidos excessivos
- Certifique-se de que a elegibilidade ao BNPL e os valores das parcelas estejam refletidos nos feeds de produtos para que ferramentas de comparação de preços e compras com IA exibam informações precisas sobre o custo total
- Mantenha os fluxos de reembolso e estorno alinhados com as regras de devolução de cada provedor de BNPL, já que um pedido BNPL devolvido precisa ser reconciliado com o provedor, e não apenas reembolsado diretamente ao cliente
Erros Comuns com Compre Agora Pague Depois
Um erro comum é adicionar BNPL e avaliá-lo apenas pela taxa cobrada, sem medir o aumento de conversão e ticket médio que ele produz; um comerciante que olha para o custo adicional de processamento isoladamente muitas vezes conclui que o BNPL não vale a pena, quando o quadro completo, incluindo vendas recuperadas, conta uma história diferente. Outra questão frequente é aplicar BNPL uniformemente em todas as categorias de produto em vez de promovê-lo seletivamente; itens de baixo valor por impulso raramente se beneficiam do parcelamento e simplesmente absorvem a taxa mais alta sem nenhuma mudança de comportamento. Alguns comerciantes também falham em reconciliar corretamente o timing da liquidação do BNPL em sua contabilidade, tratando o pagamento do provedor como idêntico a uma liquidação de cartão quando as estruturas de taxa, períodos de retenção e mecânicas de reembolso diferem o suficiente para distorcer o relatório de margem se agrupados. Uma armadilha adicional é ignorar o sinal da taxa de devolução por método de pagamento: se os pedidos BNPL são devolvidos significativamente mais do que os pedidos com cartão em uma determinada categoria, a margem líquida real dessas vendas pode ser menor do que parece até que as devoluções sejam descontadas. Por fim, algumas lojas exibem a mensagem do BNPL de forma inconsistente entre a página do produto e o checkout, o que prejudica completamente o benefício psicológico, já que um comprador que se compromete mentalmente com uma compra assumindo que o parcelamento está disponível e depois não vê a opção no checkout tem mais chances de abandonar do que aquele que nunca esperou por ela.