


Paiement en un clic
Découvrez ce qu'est le paiement en un clic, comment il fonctionne, et comment il affecte la conversion, le risque de contestation de paiement et la répartition ...
8 min de lecture
L’Achat Immédiat Paiement Différé (BNPL) est une option de financement au point de vente qui permet aux acheteurs de fractionner un achat en plusieurs petits versements, souvent sans intérêts, au lieu de payer la totalité du montant upfront. Des prestataires comme Klarna, Afterpay et Affirm avancent au commerçant le montant total de la vente et perçoivent les échéances directement auprès du client, assumant ainsi la majeure partie du risque de remboursement en échange d’une commission marchande.
L'Achat Immédiat Paiement Différé (BNPL) est une option de financement au point de vente qui permet aux acheteurs de fractionner un achat en plusieurs petits versements, souvent sans intérêts, au lieu de payer la totalité du montant upfront. Des prestataires comme Klarna, Afterpay et Affirm avancent au commerçant le montant total de la vente et perçoivent les échéances directement auprès du client, assumant ainsi la majeure partie du risque de remboursement en échange d'une commission marchande.
L’Achat Immédiat Paiement Différé (BNPL) est une option de financement à court terme proposée au point de vente qui permet à un acheteur de recevoir sa commande immédiatement tout en la payant en plusieurs fois, le plus souvent en quatre versements égaux toutes les deux semaines, ou étalée sur plusieurs mois pour les achats plus importants. Popularisé par des prestataires comme Klarna, Afterpay, Affirm, PayPal Pay in 4 et Sezzle, le BNPL côtoie les cartes de crédit, les cartes de débit et les portefeuilles numériques en tant que mode de paiement lors du passage en caisse. La caractéristique distinctive est de savoir qui assume le risque : le prestataire BNPL paie au commerçant la valeur totale de la commande upfront, puis gère la collecte des échéances auprès du client, absorbant ainsi la majeure partie du risque de défaut. Pour les acheteurs, le BNPL transforme un achat de 200 € en quatre paiements de 50 €, souvent sans intérêts si payés dans les délais. Pour les commerçants, cela fonctionne comme l’acceptation d’un paiement par carte légèrement plus coûteux en échange d’une vente finalisée qui n’aurait peut-être pas eu lieu autrement.
Le mécanisme est cohérent chez la plupart des prestataires, même si les échéanciers et l’évaluation des risques diffèrent. Lors du passage en caisse, l’acheteur sélectionne l’option BNPL au lieu d’une carte. Le prestataire effectue une vérification d’approbation rapide, souvent une consultation de crédit légère qui n’affecte pas la cote de crédit de l’acheteur, et renvoie une décision instantanée. En cas d’approbation, l’acheteur s’engage sur l’échéancier et finalise la commande. En coulisses, le commerçant reçoit le montant total de la commande moins des frais de transaction, généralement sous un à trois jours ouvrés, exactement comme si une carte avait été débitée. Le prestataire BNPL se charge alors de facturer la carte ou le compte bancaire lié du client pour chaque échéance restante, y compris la gestion des impayés, des frais de retard et du recouvrement.
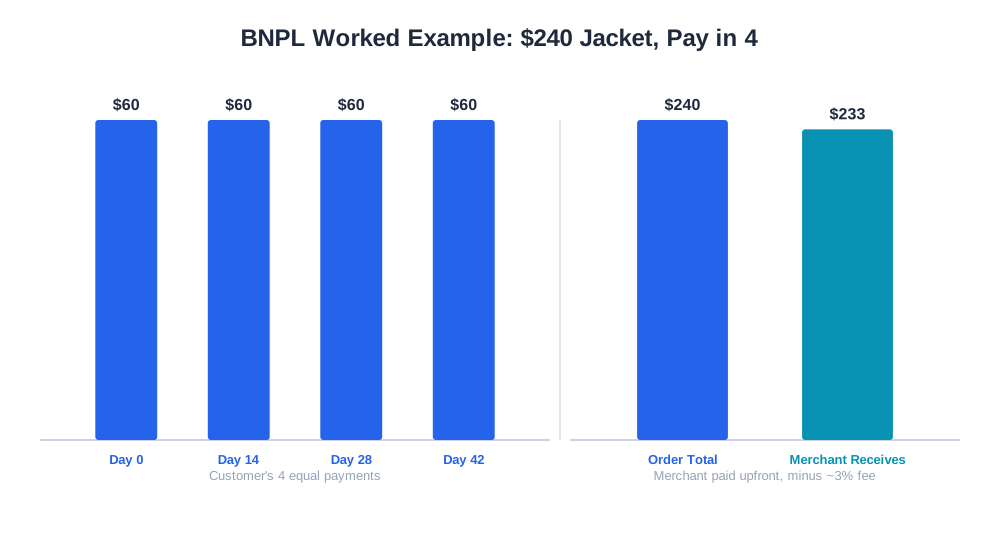
Exemple concret : un client achète une veste à 240 € avec un plan « Payez en 4 ». Le commerçant reçoit environ 233 € après des frais BNPL hypothétiques de 3 %, déposés sous un jour ou deux. Le client paie 60 € à l’achat, puis trois autres versements de 60 € toutes les deux semaines. Si le client manque un paiement, c’est le problème du recouvrement du prestataire, pas celui du commerçant ; le commerçant a déjà son argent et la commande a déjà été expédiée.
Le BNPL est devenu une option de paiement standard car il modifie la psychologie d’achat à la marge. Diviser un prix en plus petites tranches réduit l’engagement perçu d’un achat, ce qui peut susciter des ventes qu’un acheteur aurait autrement abandonnées ou reportées. Les commerçants qui ajoutent le BNPL constatent généralement une hausse du panier moyen, en particulier dans les catégories d’achats réfléchis comme l’ameublement, l’électronique et l’habillement, où un article à 300 € semble plus abordable présenté comme quatre paiements de 75 €. Le BNPL peut également élargir la clientèle potentielle aux acheteurs qui préfèrent ne pas utiliser de cartes de crédit renouvelables, et peut réduire l’abandon de panier parmi les segments sensibles au prix qui hésitaient spécifiquement à l’étape du paiement en raison du choc du prix affiché.
La contrepartie réside dans le coût et la composition du panier. Les frais de transaction BNPL sont plus élevés que le traitement standard des cartes, de sorte que la hausse du panier moyen et de la conversion doit compenser le pourcentage de frais supplémentaire pour être rentable. Certaines catégories, notamment la mode discrétionnaire, voient également une part plus élevée de commandes BNPL retournées, car l’engagement initial modeste qui aide à conclure la vente peut aussi rendre les achats impulsifs et les surcommandes (acheter plusieurs tailles pour en garder une) plus fréquents.
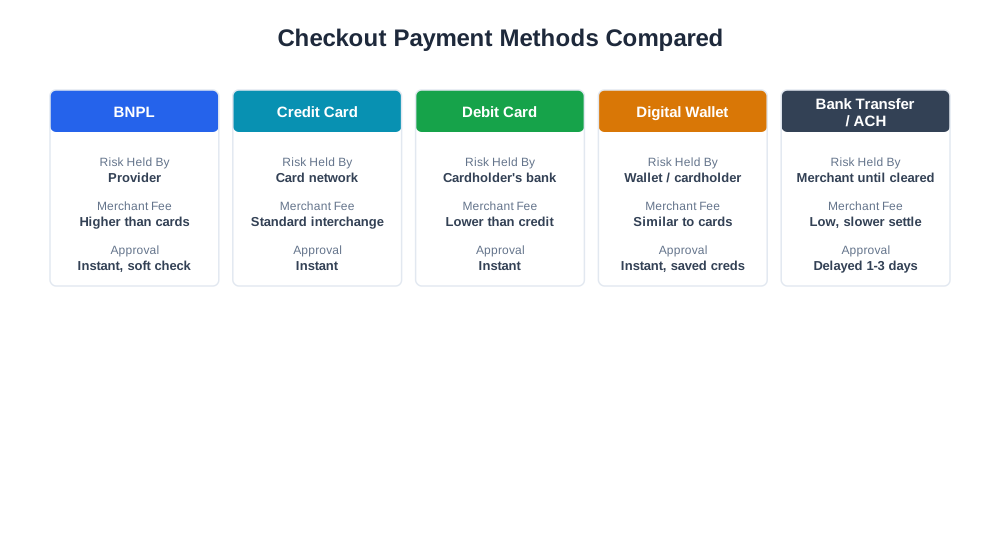
| Méthode | Risque assumé par | Frais commerçant | Rapidité d’approbation | Cas d’usage typique |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Prestataire | Plus élevés que les cartes | Instantanée, vérification légère | Achats réfléchis, articles à panier moyen élevé |
| Carte de crédit | Réseau de cartes / émetteur | Interchange standard | Instantanée | Usage général, toutes tailles de commandes |
| Carte de débit | Solde bancaire du porteur | Inférieurs au crédit | Instantanée | Acheteurs soucieux de leur budget |
| Portefeuille numérique (Apple Pay, PayPal) | Prestataire / porteur de carte | Similaires aux cartes | Instantanée, identifiants enregistrés | Paiement récurrent sans friction |
| Virement bancaire / ACH | Commerçant (jusqu’à l’encaissement) | Faibles, mais règlement plus lent | Différée (1-3 jours) | Commandes B2B ou en gros de grande taille |

Recevez les dernières analyses sur les mentions par l'IA, la surveillance de marque et les stratégies d'optimisation.
Alors que les assistants d’achat IA comme ChatGPT Shopping, Perplexity Shopping et Amazon Rufus présentent des recommandations et des comparaisons de produits, la flexibilité des paiements fait de plus en plus partie des critères comparés au côté du prix et de la rapidité de livraison. Un acheteur qui demande à un assistant IA de comparer deux produits à prix similaire peut voir la disponibilité du paiement fractionné mentionnée comme un élément différenciant, en particulier pour les catégories à prix élevé où l’adoption du BNPL est la plus forte. Les commerçants qui exposent clairement la disponibilité du BNPL dans leurs flux produits et leurs données structurées offrent aux assistants IA comme à la recherche traditionnelle une image plus complète du coût réel de possession, ce qui peut influencer l’option recommandée.
Côté analytique, le rapport eshop_get_order_mix d’AmICited peut ventiler les commandes par mode de paiement, permettant de voir si les paiements BNPL convertissent à un taux différent des paiements par carte, s’ils génèrent un panier moyen plus élevé ou plus bas, et comment leur taux de retour se compare. Cette visibilité est importante car des frais BNPL qui semblent élevés isolément peuvent néanmoins être un gain net une fois que la conversion supplémentaire et la hausse du panier moyen sont prises en compte, ou une perte nette si le taux de retour de la catégorie annule le gain.
Une erreur courante consiste à ajouter le BNPL et à l’évaluer uniquement par la ligne de frais, sans mesurer la conversion et la hausse du panier moyen qu’il génère ; un commerçant qui regarde le coût de traitement supplémentaire isolément conclura souvent que le BNPL n’en vaut pas la peine, alors que le tableau complet incluant les ventes récupérées raconte une histoire différente. Un autre problème fréquent est d’appliquer le BNPL uniformément à toutes les catégories de produits plutôt que de le promouvoir de manière sélective ; les articles d’impulsion à bas prix bénéficient rarement du fractionnement et absorbent simplement les frais plus élevés sans changement de comportement. Certains commerçants ne parviennent pas non plus à rapprocher correctement le calendrier de règlement du BNPL dans leur comptabilité, traitant le paiement du prestataire comme identique à un règlement par carte alors que les structures de frais, les délais de rétention et les mécanismes de remboursement diffèrent suffisamment pour fausser le reporting des marges s’ils sont regroupés. Un autre écueil est d’ignorer le signal du taux de retour par mode de paiement : si les commandes BNPL sont retournées significativement plus que les commandes par carte dans une catégorie donnée, la marge nette réelle sur ces ventes peut être inférieure à ce qu’elle paraît jusqu’à ce que les retours soient déduits. Enfin, certaines boutiques présentent le message BNPL de manière incohérente entre la page produit et le paiement, ce qui annule complètement l’avantage psychologique, car un acheteur qui se projette mentalement dans un achat en supposant que le paiement fractionné est disponible et ne voit pas l’option lors du paiement est plus susceptible d’abandonner que celui qui ne l’attendait pas.
Commencez à suivre comment les chatbots IA mentionnent votre marque sur ChatGPT, Perplexity et d'autres plateformes. Obtenez des informations exploitables pour améliorer votre présence IA.
Découvrez ce qu'est le paiement en un clic, comment il fonctionne, et comment il affecte la conversion, le risque de contestation de paiement et la répartition ...
Découvrez ce qu'est une passerelle de paiement, en quoi elle diffère d'un processeur de paiement, et ce que les marques e-commerce doivent évaluer lors du choix...
Découvrez ce qu'est le commerce électronique B2B, en quoi il diffère du B2C, les modèles économiques courants et ce qui rend la vente en ligne B2B distincte sur...
Consentement aux Cookies
Nous utilisons des cookies pour améliorer votre expérience de navigation et analyser notre trafic. See our privacy policy.