


Köp Nu Betala Senare
Köp Nu Betala Senare (BNPL) är en finansieringslösning vid försäljningsstället som låter shoppare dela upp ett köp i flera mindre betalningar, ofta räntefritt, istället för att betala hela beloppet direkt. Leverantörer som Klarna, Afterpay och Affirm betalar handlaren hela försäljningsbeloppet i förskott och samlar in delbetalningar direkt från kunden, och tar därmed på sig större delen av återbetalningsrisken i utbyte mot en handlaravgift.
Definition av Köp Nu Betala Senare
Köp Nu Betala Senare (BNPL) är ett kortfristigt finansieringsalternativ som erbjuds vid försäljningsstället och som låter en shoppare få sin beställning omedelbart samtidigt som de betalar i delbetalningar över tid, oftast uppdelat i fyra lika stora betalningar varannan vecka, eller spritt över flera månader för större köp. Populariserat av leverantörer som Klarna, Afterpay, Affirm, PayPal Pay in 4 och Sezzle, finns BNPL vid sidan av kreditkort, betalkort och digitala plånböcker som betalningsmetod i kassan. Den utmärkande egenskapen är vem som tar risken: BNPL-leverantören betalar handlaren hela ordervärdet i förskott och hanterar sedan insamlingen av delbetalningar från kunden, och absorberar därmed större delen av fallissemangsrisken. För shoppare förvandlar BNPL ett köp på 2000 kr till fyra betalningar på 500 kr, ofta utan ränta om de betalas i tid. För handlare fungerar det som att acceptera en något dyrare kortbetalning i utbyte mot ett slutfört köp som annars kanske inte hade blivit av.
Hur Köp Nu Betala Senare Fungerar
Mekaniken är konsekvent hos de flesta leverantörer, även om delbetalningsscheman och kreditbedömning skiljer sig åt. I kassan väljer shopparen BNPL-alternativet istället för ett kort. Leverantören gör en snabb godkännandekontroll, ofta en mjuk kreditförfrågan som inte påverkar shopparens kreditvärdighet, och returnerar ett omedelbart beslut. Om godkänd förbinder sig shopparen till delbetalningsschemat och slutför beställningen. Bakom kulisserna betalas handlaren ordersumman minus en transaktionsavgift, vanligtvis inom en till tre bankdagar, precis som om ett kort hade använts. BNPL-leverantören äger sedan uppgiften att debitera kundens kopplade kort eller bankkonto för varje återstående delbetalning, inklusive hantering av uteblivna betalningar, förseningsavgifter och inkasso.
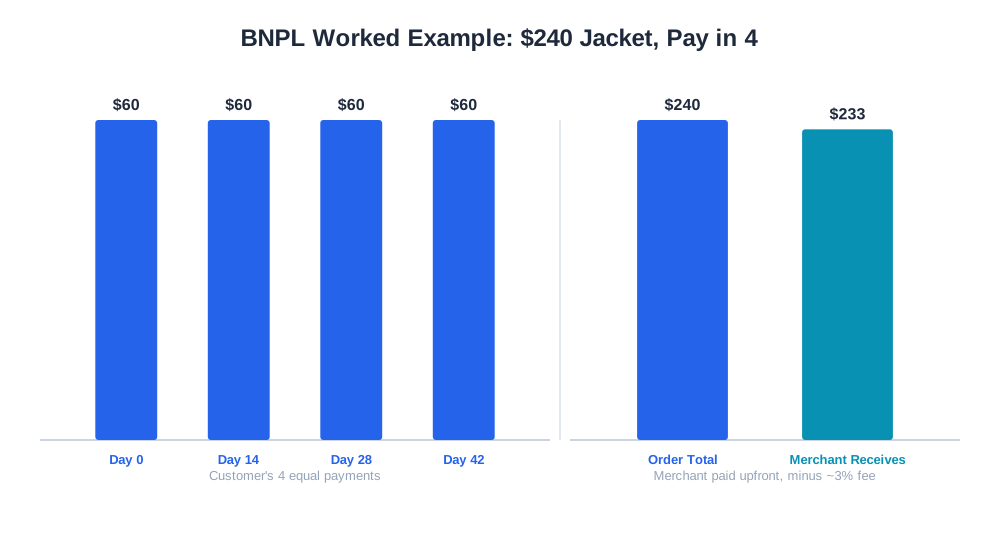
Ett praktiskt exempel: en kund köper en jacka för 2400 kr med en “Betala i 4”-plan. Handlaren får cirka 2328 kr efter en hypotetisk BNPL-avgift på 3%, insatt inom en dag eller två. Kunden betalar 600 kr i kassan och ytterligare tre betalningar på 600 kr varannan vecka. Om kunden missar en betalning är det leverantörens inkassoproblem, inte handlarens; handlaren har redan fått sina pengar och beställningen har redan skickats.
Varför BNPL är Viktigt för E-handelsvarumärken
BNPL har blivit ett standardalternativ i kassan eftersom det förändrar köppsykologin i marginalen. Att dela upp ett pris i mindre delar minskar det upplevda åtagandet för ett köp, vilket kan tidigarelägga försäljningar som en shoppare annars skulle överge eller skjuta upp. Handlare som lägger till BNPL ser ofta en ökning av genomsnittligt ordervärde, särskilt inom kategorier som kräver eftertanke såsom möbler, elektronik och kläder, där en vara för 3000 kr känns mer överkomlig när den presenteras som fyra betalningar på 750 kr. BNPL kan också bredda den tillgängliga kundbasen till shoppare som föredrar att inte använda revolverande kreditkort, och kan minska kundvagnsövergivning bland priskänsliga segment som fastnade vid betalningssteget specifikt på grund av prischock.
Avvägningen är kostnad och sammansättning. BNPL-transaktionsavgifter är högre än vanlig kortbehandling, så ökningen i ordervärde och konvertering måste överväga den extra avgiftsprocenten för att vara värt det. Vissa kategorier, särskilt diskretionärt mode, ser också en högre andel BNPL-ordrar returneras, eftersom det låga initiala åtagandet som hjälper till att slutföra försäljningen också kan göra impulsköp och överbeställning (att köpa flera storlekar för att behålla en) vanligare.
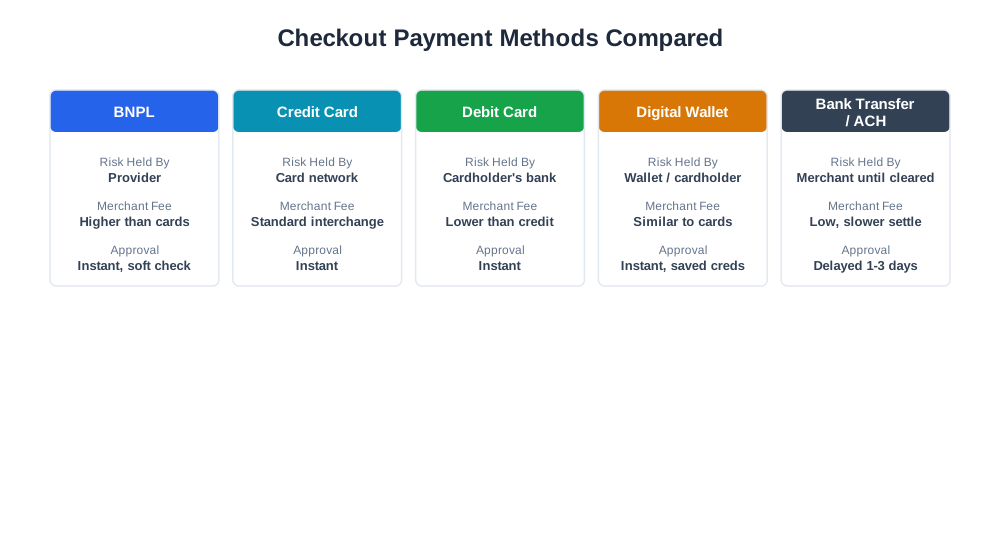
Jämförelsetabell: BNPL vs. Andra Betalningsmetoder i Kassan
| Metod | Risk Bärs Av | Handlaravgift | Godkännandetid | Typiskt Användningsområde |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Leverantör | Högre än kort | Omedelbar, mjuk kontroll | Övervägda köp, högre AOV-varor |
| Kreditkort | Kortnätverk / utfärdare | Standard interchange | Omedelbar | Allmänt bruk, alla ordervolymer |
| Betalkort | Kortinnehavarens banksaldo | Lägre än kredit | Omedelbar | Budgetmedvetna shoppare |
| Digital plånbok (Apple Pay, PayPal) | Plånboksleverantör / kortinnehavare | Liknande kort | Omedelbar, sparade uppgifter | Friktionsfri återkommande kassa |
| Banköverföring / ACH | Handlare (tills clearing) | Låg, men långsammare avveckling | Fördröjd (1-3 dagar) | Större B2B- eller partihandelsordrar |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL och AI-driven Handel
Allt eftersom AI shoppingassistenter som ChatGPT Shopping, Perplexity Shopping och Amazon Rufus presenterar produktrekommendationer och jämförelser, blir betalningsflexibilitet alltmer en del av vad som jämförs vid sidan av pris och leveranstid. En shoppare som frågar en AI-assistent om att jämföra två liknande prissatta produkter kan se delbetalningsmöjlighet nämnas som en differentieringsfaktor, särskilt för dyrare kategorier där BNPL-användningen är högst. Handlare som tydligt exponerar BNPL-tillgänglighet i produktflöden och strukturerad data ger både AI-assistenter och traditionell sökning en mer komplett bild av den verkliga ägandekostnaden, vilket kan påverka vilket alternativ som rekommenderas.
På analyssidan kan AmICiteds eshop_get_order_mix-rapportering bryta ner ordrar efter betalningsmetod, vilket gör det möjligt att se om BNPL-kassor konverterar i en annan takt än kortkassor, om de har ett högre eller lägre genomsnittligt ordervärde, och hur deras returfrekvens jämförs. Denna insyn är viktig eftersom en BNPL-avgift som ser dyr ut isolerat ändå kan vara en nettovinst när den inkrementella konverteringen och ordervärdesökningen räknas in, eller en nettoförlust om kategorins returfrekvens utplånar vinsten.
Bästa Praxis för Köp Nu Betala Senare
- Erbjud BNPL framträdande på produkt- och kundvagnssidor, inte bara vid sista kassasteget, eftersom att se delbetalningspriset tidigt är vad som förändrar köpavsikten
- Jämför BNPL-avgiftskostnader mot den inkrementella konverteringen och ökningen av genomsnittligt ordervärde per kategori snarare än att anta en enhetlig nytta för hela butiken
- Spåra returfrekvenser på BNPL-ordrar separat från kortordrar för att fånga kategorier där betalningsmetoden möjliggör överbeställning
- Se till att BNPL-berättigande och delbetalningsbelopp återspeglas i produktflöden så att prisjämförelse- och AI-shoppingverktyg visar korrekt totalkostnadsinformation
- Håll återbetalnings- och chargeback-arbetsflöden i linje med varje BNPL-leverantörs egna returhanteringsregler, eftersom en returnerad BNPL-order måste stämmas av med leverantören, inte bara återbetalas till kunden direkt
Vanliga Misstag med Köp Nu Betala Senare
Ett vanligt misstag är att lägga till BNPL och utvärdera det endast utifrån avgiftsposten, utan att mäta konverterings- och AOV-ökningen det producerar; en handlare som tittar på den extra bearbetningskostnaden isolerat kommer ofta att dra slutsatsen att BNPL inte är värt det, medan helhetsbilden inklusive återvunnen försäljning berättar en annan historia. Ett annat frekvent problem är att tillämpa BNPL enhetligt över alla produktkategorier snarare än att främja det selektivt; billiga impulsköpsartiklar drar sällan nytta av delbetalningsstruktur och absorberar helt enkelt den högre avgiften utan beteendeförändring. Vissa handlare misslyckas också med att stämma av BNPL-avvecklingstider korrekt i sin redovisning, och behandlar leverantörens utbetalning som identisk med en kortavveckling när avgiftsstrukturer, innehavsperioder och återbetalningsmekanismer skiljer sig tillräckligt för att snedvrida marginalrapporteringen om de slås ihop. En ytterligare fallgrop är att ignorera returfrekvenssignalen per betalningsmetod: om BNPL-ordrar returneras betydligt mer än kortordrar i en given kategori kan den verkliga nettomarginalen på dessa försäljningar vara lägre än den verkar tills returer räknas bort. Slutligen visar vissa butiker BNPL-meddelanden inkonsekvent mellan produktsidan och kassan, vilket undergräver den psykologiska fördelen helt, eftersom en shoppare som mentalt förbinder sig till ett köp i tron att delbetalningar finns tillgängliga och sedan inte ser alternativet i kassan är mer benägen att överge köpet än en som aldrig förväntade sig det.