


Cumpără Acum și Plătește Mai Târziu
Cumpără Acum și Plătește Mai Târziu (BNPL) este o opțiune de finanțare la punctul de vânzare care permite cumpărătorilor să împartă o achiziție în mai multe plăți mai mici, adesea fără dobândă, în loc să plătească întreaga sumă upfront. Furnizori precum Klarna, Afterpay și Affirm plătesc comerciantului suma totală a vânzării și colectează ratele direct de la client, asumându-și cea mai mare parte a riscului de neplată în schimbul unui comision plătit de comerciant.
Definiția Cumpără Acum și Plătește Mai Târziu
Cumpără Acum și Plătește Mai Târziu (BNPL) este o opțiune de finanțare pe termen scurt oferită la punctul de vânzare, care permite unui cumpărător să primească comanda imediat, plătind-o în rate în timp, cel mai frecvent împărțită în patru plăți egale la fiecare două săptămâni sau repartizată pe mai multe luni pentru achiziții mai mari. Popularizat de furnizori precum Klarna, Afterpay, Affirm, PayPal Pay in 4 și Sezzle, BNPL se situează alături de cardurile de credit, cardurile de debit și portofelele digitale ca metodă de plată la checkout. Caracteristica distinctivă este cine își asumă riscul: furnizorul BNPL plătește comerciantului valoarea totală a comenzii upfront și apoi gestionează colectarea ratelor de la client, absorbind cea mai mare parte a riscului de neplată. Pentru cumpărători, BNPL transformă o achiziție de 200 $ în patru plăți de 50 $, adesea fără dobândă dacă plata se face la timp. Pentru comercianți, funcționează ca acceptarea unei plăți cu cardul ușor mai scumpe în schimbul unei vânzări finalizate care altfel s-ar fi putut să nu aibă loc.
Cum Funcționează Cumpără Acum și Plătește Mai Târziu
Mecanismele sunt consistente la majoritatea furnizorilor, chiar dacă programele de rate și subscrierea diferă. La checkout, cumpărătorul selectează opțiunea BNPL în locul unui card. Furnizorul efectuează o verificare rapidă de aprobare, adesea o verificare soft de credit care nu afectează scorul de credit al cumpărătorului, și returnează o decizie instantanee. Dacă este aprobat, cumpărătorul se angajează la programul de rate și finalizează comanda. În culise, comerciantul este plătit cu totalul comenzii minus un comision de tranzacție, de obicei în una până la trei zile lucrătoare, exact ca și cum un card ar fi fost decontat. Furnizorul BNPL preia apoi sarcina de a factura cardul sau contul bancar al clientului pentru fiecare rată rămasă, inclusiv gestionarea plăților omise, a penalităților de întârziere și a colectării.
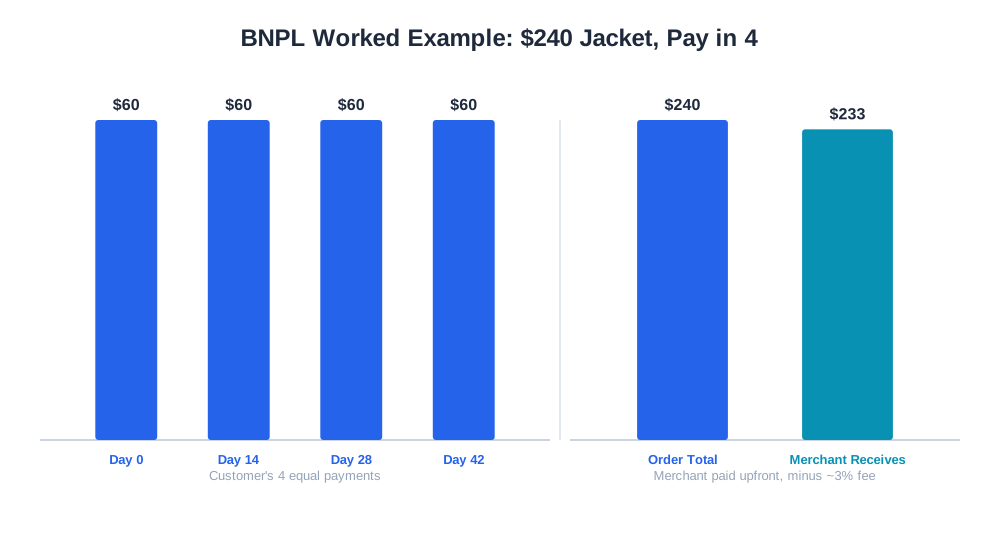
Un exemplu concret: un client cumpără o geacă de 240 $ folosind un plan „Plătește în 4". Comerciantul primește aproximativ 233 $ după un comision BNPL ipotetic de 3%, depus într-o zi sau două. Clientul plătește 60 $ la checkout și încă trei rate de 60 $ la fiecare două săptămâni. Dacă clientul omite o plată, aceasta este problema de colectare a furnizorului, nu a comerciantului; comerciantul are deja banii, iar comanda a fost deja expediată.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
De Ce Contează BNPL pentru Brandurile de E-commerce
BNPL a devenit o opțiune standard la checkout deoarece schimbă psihologia achiziției la limită. Împărțirea unui preț în rate mai mici reduce angajamentul perceput al unei achiziții, ceea ce poate anticipa vânzări pe care un cumpărător le-ar fi abandonat sau amânat altfel. Comercianții care adaugă BNPL observă frecvent o creștere a valorii medii a comenzii, în special pe categorii de achiziții gândite precum mobilă, electronice și îmbrăcăminte, unde un articol de 300 $ pare mai accesibil prezentat ca patru plăți de 75 $. BNPL poate, de asemenea, lărgi baza de clienți accesibilă către cumpărătorii care preferă să nu folosească carduri de credit revolving și poate reduce abandonul coșului în rândul segmentelor sensibile la preț care ezitau tocmai la pasul de plată din cauza șocului prețului.
Compromisul este costul și amestecul. Comisioanele de tranzacție BNPL sunt mai mari decât procesarea standard a cardurilor, astfel încât creșterea valorii comenzii și a conversiei trebuie să depășească procentul de comision suplimentar pentru a merita. Unele categorii, în special moda discretionară, înregistrează, de asemenea, o proporție mai mare de comenzi BNPL returnate, deoarece angajamentul inițial redus care ajută la încheierea vânzării poate face și achizițiile impulsive și supracomenzile (cumpărarea mai multor mărimi pentru a păstra una) mai frecvente.
Tabel Comparativ: BNPL vs. Alte Metode de Plată la Checkout
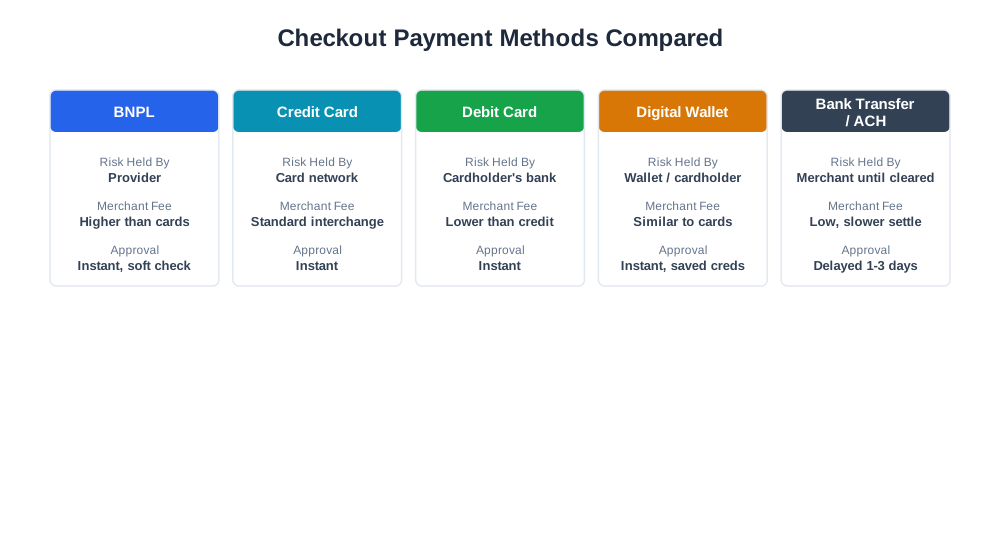
| Metodă | Risc Deținut De | Comision Comerciant | Viteză Aprobare | Caz de Utilizare Tipic |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Furnizor | Mai mare decât cardurile | Instant, verificare soft | Achiziții gândite, articole cu AOV ridicat |
| Card de Credit | Rețeaua de carduri / emitent | Interchange standard | Instant | Uz general, toate dimensiunile de comandă |
| Card de Debit | Soldul bancar al deținătorului cardului | Mai mic decât credit | Instant | Cumpărători cu buget limitat |
| Portofel Digital (Apple Pay, PayPal) | Furnizorul portofelului / deținătorul cardului | Similar cardurilor | Instant, credențiale salvate | Checkout repetat cu fricțiune redusă |
| Transfer Bancar / ACH | Comerciant (până la decontare) | Scăzut, dar decontare mai lentă | Întârziat (1-3 zile) | Comenzi B2B sau angro mai mari |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL și Comerțul Bazat pe Inteligență Artificială
Pe măsură ce asistenții AI de cumpărături precum ChatGPT Shopping, Perplexity Shopping și Amazon Rufus oferă recomandări și comparații de produse, flexibilitatea plății devine tot mai mult parte din ceea ce se compară alături de preț și viteza de livrare. Un cumpărător care întreabă un asistent AI să compare două produse cu prețuri similare poate vedea menționată disponibilitatea ratelor ca factor de diferențiere, în special pentru categoriile cu prețuri mai ridicate unde adopția BNPL este cea mai mare. Comercianții care expun clar disponibilitatea BNPL în feedurile de produse și datele structurate oferă atât asistenților AI, cât și căutării tradiționale o imagine mai completă a costului real de deținere, ceea ce poate influența ce opțiune este recomandată.
Pe partea de analiză, raportarea eshop_get_order_mix a AmICited poate defalca comenzile pe metodă de plată, permițând să se vadă dacă checkout-urile BNPL convertesc la o rată diferită față de checkout-urile cu cardul, dacă au o valoare medie a comenzii mai mare sau mai mică și cum se compară rata lor de retur. Această vizibilitate contează deoarece un comision BNPL care pare scump în mod izolat poate fi totuși un câștig net odată ce sunt contabilizate conversia incrementală și creșterea valorii comenzii, sau o pierdere netă dacă rata de retur a categoriei anulează câștigul.
Cele Mai Bune Practici pentru Cumpără Acum și Plătește Mai Târziu
- Oferă BNPL proeminent pe paginile de produs și coș, nu doar la pasul final de checkout, deoarece vederea prețului în rate devreme este ceea ce schimbă intenția de cumpărare
- Compară costurile comisioanelor BNPL cu creșterea incrementală a conversiei și a valorii medii a comenzii pe categorie, mai degrabă decât să presupui un beneficiu uniform în întregul magazin
- Urmărește ratele de retur pentru comenzile BNPL separat de comenzile cu cardul pentru a identifica categoriile unde metoda de plată facilitează supracomanda
- Asigură-te că eligibilitatea BNPL și sumele ratelor sunt reflectate în feedurile de produse, astfel încât instrumentele de comparare a prețurilor și cele de cumpărături AI să afișeze informații corecte despre costul total
- Menține fluxurile de rambursare și chargeback aliniate cu regulile proprii de gestionare a retururilor ale fiecărui furnizor BNPL, deoarece o comandă BNPL returnată trebuie reconciliată cu furnizorul, nu doar rambursată direct clientului
Greșeli Frecvente cu Cumpără Acum și Plătește Mai Târziu
O greșeală frecventă este adăugarea BNPL și evaluarea acestuia doar după linia de comision, fără a măsura conversia și creșterea AOV pe care le produce; un comerciant care analizează costul suplimentar de procesare în mod izolat va concluziona adesea că BNPL nu merită, când imaginea completă, incluzând vânzările recuperate, spune o poveste diferită. O altă problemă frecventă este aplicarea uniformă a BNPL în toate categoriile de produse, în loc să fie promovat selectiv; articolele impulsive de mică valoare rareori beneficiază de prezentarea în rate și absorb pur și simplu comisionul mai mare fără nicio schimbare comportamentală. Unii comercianți, de asemenea, nu reconciliază corect calendarul decontării BNPL în contabilitate, tratând plata furnizorului ca fiind identică cu o decontare cu cardul, când structurile de comisioane, perioadele de retenție și mecanismele de rambursare diferă suficient pentru a distorsiona raportarea marjei dacă sunt grupate împreună. O altă capcană este ignorarea semnalului ratei de retur pe metodă de plată: dacă comenzile BNPL sunt returnate semnificativ mai mult decât comenzile cu cardul într-o anumită categorie, marja netă reală pe acele vânzări poate fi mai mică decât pare până când retururile sunt deduse. În cele din urmă, unele magazine afișează mesajul BNPL inconsecvent între pagina de produs și checkout, ceea ce subminează complet beneficiul psihologic, deoarece un cumpărător care se angajează mental la o achiziție presupunând că ratele sunt disponibile și apoi nu vede opțiunea la checkout are mai multe șanse să abandoneze decât unul care nu s-a așteptat niciodată la aceasta.