


Kup teraz, zapłać później
Kup teraz, zapłać później (BNPL) to opcja finansowania w punkcie sprzedaży, która pozwala kupującym rozłożyć zakup na kilka mniejszych rat, często nieoprocentowanych, zamiast płacić całą kwotę z góry. Dostawcy tacy jak Klarna, Afterpay i Affirm wypłacają sprzedawcy pełną kwotę zakupu i pobierają raty bezpośrednio od klienta, biorąc na siebie większość ryzyka spłaty w zamian za prowizję.
Definicja opcji Kup teraz, zapłać później
Kup teraz, zapłać później (BNPL) to krótkoterminowa opcja finansowania oferowana w punkcie sprzedaży, która pozwala klientowi otrzymać zamówienie natychmiast, płacąc za nie w ratach — najczęściej w czterech równych płatnościach co dwa tygodnie lub rozłożonych na kilka miesięcy w przypadku większych zakupów. Spopularyzowana przez dostawców takich jak Klarna, Afterpay, Affirm, PayPal Pay in 4 i Sezzle, BNPL plasuje się obok kart kredytowych, debetowych i portfeli cyfrowych jako metoda płatności przy kasie. Cechą wyróżniającą jest to, kto przejmuje ryzyko: dostawca BNPL wypłaca sprzedawcy pełną wartość zamówienia z góry, a następnie zarządza pobieraniem rat od klienta, przejmując większość ryzyka niewypłacalności. Dla kupujących BNPL zamienia zakup za 200 zł w cztery raty po 50 zł, często bez odsetek, jeśli płatności są dokonywane terminowo. Dla sprzedawców działa to jak akceptacja nieco droższej płatności kartą w zamian za sfinalizowaną sprzedaż, która mogłaby nie dojść do skutku w innej sytuacji.
Jak działa opcja Kup teraz, zapłać później
Mechanika jest podobna u większości dostawców, mimo że harmonogramy rat i ocena zdolności kredytowej różnią się. Przy kasie klient wybiera opcję BNPL zamiast karty. Dostawca przeprowadza szybkie sprawdzenie, często miękkie zapytanie kredytowe, które nie wpływa na zdolność kredytową klienta, i zwraca natychmiastową decyzję. Po zatwierdzeniu klient akceptuje harmonogram rat i finalizuje zamówienie. W tle sprzedawca otrzymuje kwotę zamówienia pomniejszoną o opłatę transakcyjną, zazwyczaj w ciągu jednego do trzech dni roboczych, dokładnie tak, jakby transakcja została dokonana kartą. Dostawca BNPL przejmuje wówczas obowiązek obciążania karty lub konta bankowego klienta za każdą pozostałą ratę, w tym obsługę zaległych płatności, opłat za opóźnienia i windykacji.
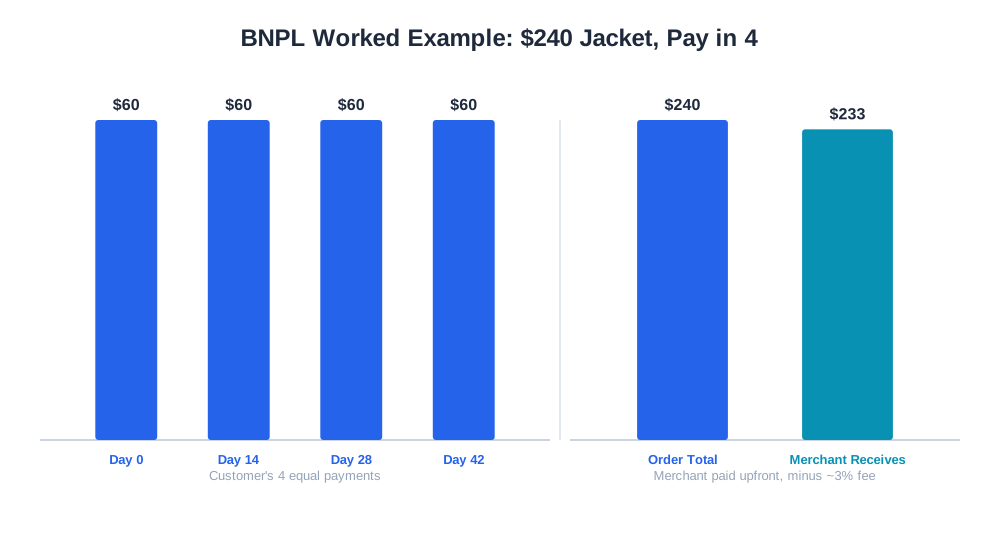
Przykład: klient kupuje kurtkę za 240 zł, korzystając z planu „Zapłać w 4 ratach”. Sprzedawca otrzymuje około 233 zł po odjęciu hipotetycznej 3% opłaty BNPL, wpłacone w ciągu jednego lub dwóch dni. Klient płaci 60 zł przy zakupie, a następnie trzy kolejne raty po 60 zł co dwa tygodnie. Jeśli klient nie zapłaci raty, jest to problem windykacyjny dostawcy, nie sprzedawcy — sprzedawca już otrzymał swoje pieniądze, a zamówienie zostało wysłane.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Dlaczego BNPL ma znaczenie dla marek e-commerce
BNPL stał się standardową opcją przy kasie, ponieważ zmienia psychologię zakupu na marginesie. Rozłożenie ceny na mniejsze raty obniża postrzegane zaangażowanie w zakup, co może przyspieszyć sprzedaż, którą klient w innym przypadku porzuciłby lub odłożył. Sprzedawcy, którzy dodają BNPL, często obserwują wzrost średniej wartości zamówienia, szczególnie w kategoriach zakupów przemyślanych, takich jak meble, elektronika i odzież, gdzie produkt za 300 zł wydaje się bardziej osiągalny w czterech ratach po 75 zł. BNPL może również poszerzyć bazę klientów o osoby, które wolą nie korzystać z odnawialnych kart kredytowych, oraz zmniejszyć porzucanie koszyka wśród segmentów wrażliwych na cenę, które wahały się na etapie płatności właśnie z powodu szoku cenowego.
Kompromisem są koszty i struktura zamówień. Opłaty transakcyjne BNPL są wyższe niż standardowe przetwarzanie kart, więc wzrost wartości zamówienia i konwersji musi przewyższyć dodatkową prowizję, aby było to opłacalne. W niektórych kategoriach, zwłaszcza w modzie dyskrecjonalnej, obserwuje się również wyższy odsetek zwrotów zamówień BNPL, ponieważ niskie zobowiązanie początkowe, które pomaga sfinalizować sprzedaż, może również sprzyjać zakupom impulsywnym i nadmiernemu zamawianiu (kupowanie kilku rozmiarów, aby zatrzymać jeden).
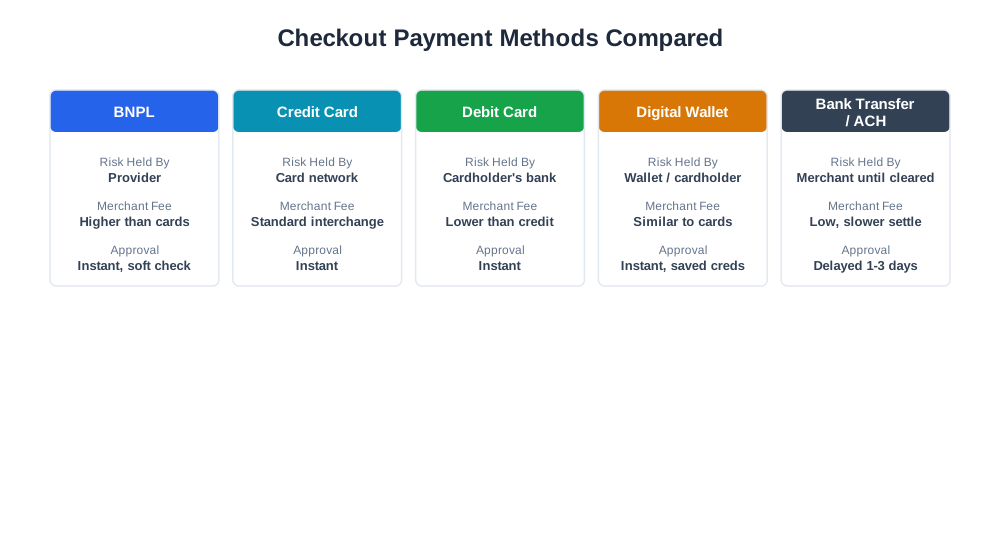
Tabela porównawcza: BNPL a inne metody płatności przy kasie
| Metoda | Ryzyko ponosi | Opłata dla sprzedawcy | Szybkość zatwierdzenia | Typowe zastosowanie |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Dostawca | Wyższa niż przy kartach | Natychmiastowa, miękkie sprawdzenie | Zakupy przemyślane, produkty o wyższej wartości |
| Karta kredytowa | Sieć kartową / wystawca | Standardowa interchange | Natychmiastowa | Ogólnego przeznaczenia, wszystkie wielkości zamówień |
| Karta debetowa | Bank posiadacza karty | Niższa niż przy kredytowej | Natychmiastowa | Klienci z ograniczonym budżetem |
| Portfel cyfrowy (Apple Pay, PayPal) | Dostawca portfela / posiadacz karty | Podobna do kart | Natychmiastowa, zapisane dane | Szybkie zakupy powracających klientów |
| Przelew bankowy / ACH | Sprzedawca (do czasu rozliczenia) | Niska, ale wolniejsze rozliczenie | Opóźnione (1–3 dni) | Większe zamówienia B2B lub hurtowe |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL a handel oparty na AI
W miarę jak asystenci zakupowi oparci na AI, tacy jak ChatGPT Shopping, Perplexity Shopping i Amazon Rufus, prezentują rekomendacje i porównania produktów, elastyczność płatności staje się coraz częściej elementem porównania obok ceny i czasu dostawy. Klient pytający asystenta AI o porównanie dwóch podobnie wycenionych produktów może zobaczyć informację o dostępności rat jako wyróżnik, szczególnie w kategoriach o wyższej cenie, gdzie adopcja BNPL jest największa. Sprzedawcy, którzy wyraźnie udostępniają informację o BNPL w feedach produktowych i danych strukturalnych, dostarczają zarówno asystentom AI, jak i tradycyjnym wyszukiwarkom pełniejszy obraz rzeczywistego kosztu posiadania, co może wpłynąć na to, która opcja zostanie zarekomendowana.
Po stronie analitycznej raportowanie eshop_get_order_mix narzędzia AmICited pozwala dzielić zamówienia według metody płatności, umożliwiając sprawdzenie, czy zamówienia BNPL konwertują z innym wskaźnikiem niż zamówienia kartą, czy mają wyższą lub niższą średnią wartość zamówienia oraz jak wypada ich wskaźnik zwrotów. Ta widoczność ma znaczenie, ponieważ opłata BNPL, która w izolacji wydaje się droga, może być nadal opłacalna po uwzględnieniu przyrostu konwersji i wartości zamówienia — lub przynosić stratę, jeśli wskaźnik zwrotów w danej kategorii niweluje zysk.
Najlepsze praktyki dla opcji Kup teraz, zapłać później
- Oferuj BNPL w widocznym miejscu na stronach produktu i koszyka, nie dopiero na ostatnim etapie kasy, ponieważ wcześniejsze pokazanie ceny ratalnej zmienia intencję zakupu
- Porównuj koszty opłat BNPL z przyrostem konwersji i średniej wartości zamówienia w poszczególnych kategoriach, zamiast zakładać jednolity benefit w całym sklepie
- Śledź wskaźniki zwrotów dla zamówień BNPL oddzielnie od zamówień kartą, aby wykryć kategorie, w których ta metoda płatności sprzyja nadmiernemu zamawianiu
- Upewnij się, że kwalifikowalność do BNPL i kwoty rat są uwzględnione w feedach produktowych, aby narzędzia do porównywania cen i zakupów AI wyświetlały dokładne informacje o całkowitym koszcie
- Dostosuj procesy zwrotów i obciążeń zwrotnych do zasad obsługi zwrotów każdego dostawcy BNPL, ponieważ zwrócone zamówienie BNPL wymaga uzgodnienia z dostawcą, a nie tylko bezpośredniego zwrotu pieniędzy klientowi
Częste błędy przy opcji Kup teraz, zapłać później
Częstym błędem jest dodanie BNPL i ocenianie go wyłącznie po kosztach opłat, bez mierzenia przyrostu konwersji i średniej wartości zamówienia, jaki generuje. Sprzedawca, który patrzy na dodatkowy koszt przetwarzania w izolacji, często stwierdzi, że BNPL się nie opłaca, podczas gdy pełny obraz uwzględniający odzyskane transakcje pokazuje inną historię. Innym częstym problemem jest stosowanie BNPL jednolicie we wszystkich kategoriach produktów, zamiast selektywnego promowania. Produkty impulsywne o niskiej cenie rzadko korzystają z rozłożenia na raty i jedynie pochłaniają wyższą opłatę bez zmiany zachowania. Niektórzy sprzedawcy nie uzgadniają też prawidłowo terminów rozliczeń BNPL w swojej księgowości, traktując wypłatę od dostawcy jako tożsamą z rozliczeniem karty, podczas gdy struktury opłat, okresy wstrzymania i mechanizmy zwrotów różnią się na tyle, że mogą zniekształcać raportowanie marży, jeśli są ujmowane łącznie. Kolejną pułapką jest ignorowanie sygnału płynącego ze wskaźnika zwrotów w podziale na metodę płatności: jeśli zamówienia BNPL są zwracane znacząco częściej niż zamówienia kartą w danej kategorii, rzeczywista marża netto na tych transakcjach może być niższa, niż się wydaje, dopóki zwroty nie zostaną odjęte. Wreszcie, niektóre sklepy niespójnie wyświetlają informację o BNPL na stronie produktu i przy kasie, co całkowicie niweluje korzyść psychologiczną, ponieważ klient, który mentalnie zaangażował się w zakup zakładając dostępność rat, a nie widzi tej opcji przy kasie, jest bardziej skłonny do porzucenia koszyka niż ten, który nigdy jej nie oczekiwał.