


Compra Ahora Paga Después
Compra Ahora Paga Después (BNPL, por sus siglas en inglés) es una opción de financiación en el punto de venta que permite a los compradores dividir una compra en varios pagos más pequeños, a menudo sin intereses, en lugar de pagar el importe total por adelantado. Proveedores como Klarna, Afterpay y Affirm adelantan al comercio el importe total de la venta y cobran las cuotas directamente al cliente, asumiendo la mayor parte del riesgo de impago a cambio de una comisión del comercio.
Definición de Compra Ahora Paga Después
Compra Ahora Paga Después (BNPL) es una opción de financiación a corto plazo ofrecida en el punto de venta que permite al comprador recibir su pedido de inmediato mientras lo paga a plazos, más comúnmente dividido en cuatro pagos iguales cada dos semanas, o repartido en varios meses para compras mayores. Popularizado por proveedores como Klarna, Afterpay, Affirm, PayPal Pay in 4 y Sezzle, BNPL se sitúa junto a las tarjetas de crédito, tarjetas de débito y monederos digitales como método de pago en el checkout. La característica distintiva es quién asume el riesgo: el proveedor de BNPL paga al comercio el valor total del pedido por adelantado y luego gestiona el cobro de las cuotas al cliente, absorbiendo la mayor parte del riesgo de impago. Para los compradores, BNPL convierte una compra de $200 en cuatro pagos de $50, a menudo sin intereses si se paga a tiempo. Para los comercios, funciona como aceptar un pago con tarjeta ligeramente más caro a cambio de una venta completada que de otro modo podría no haberse realizado.
Cómo Funciona Compra Ahora Paga Después
El mecanismo es consistente en la mayoría de los proveedores, aunque los calendarios de cuotas y la suscripción difieren. En el checkout, el comprador selecciona la opción BNPL en lugar de una tarjeta. El proveedor realiza una verificación rápida de aprobación, a menudo una consulta de crédito blanda que no afecta la puntuación crediticia del comprador, y devuelve una decisión instantánea. Si se aprueba, el comprador acepta el calendario de cuotas y completa el pedido. Entre bastidores, el comercio recibe el total del pedido menos una comisión por transacción, generalmente en un plazo de uno a tres días hábiles, exactamente como si se hubiera procesado una tarjeta. El proveedor de BNPL asume entonces la tarea de facturar la tarjeta o cuenta bancaria vinculada del cliente por cada cuota restante, incluyendo la gestión de pagos atrasados, cargos por mora y cobranzas.
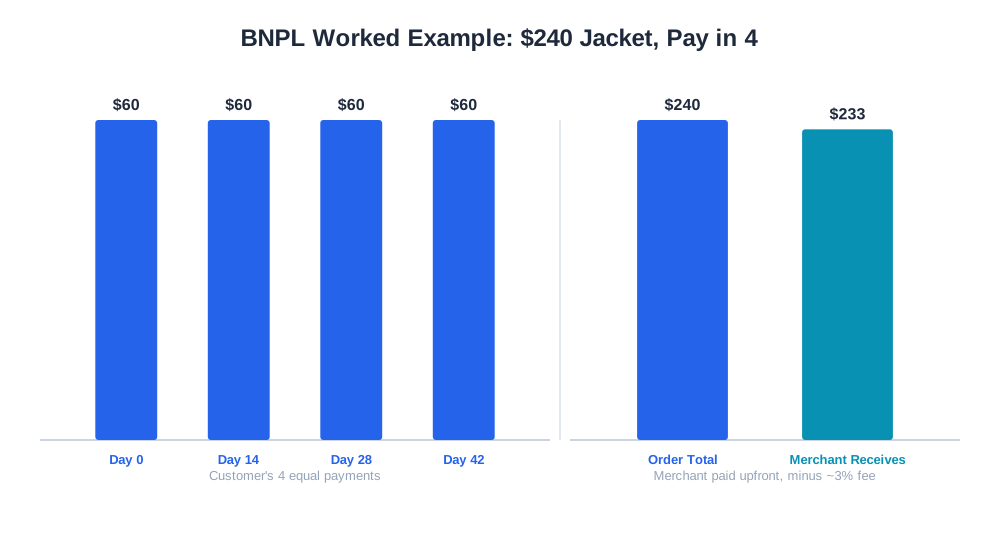
Un ejemplo práctico: un cliente compra una chaqueta de $240 usando un plan «Paga en 4». El comercio recibe aproximadamente $233 después de una comisión hipotética del 3% de BNPL, depositada en uno o dos días. El cliente paga $60 en el checkout y tres cuotas más de $60 cada dos semanas. Si el cliente no realiza un pago, ese es un problema de cobranza del proveedor, no del comercio; el comercio ya tiene su dinero y el pedido ya ha sido enviado.
Por Qué el BNPL es Importante para las Marcas de Comercio Electrónico
El BNPL se ha convertido en una opción de pago estándar porque cambia la psicología de compra en el margen. Dividir un precio en incrementos más pequeños reduce la percepción de compromiso de una compra, lo que puede adelantar ventas que un comprador de otro modo abandonaría o pospondría. Los comercios que añaden BNPL suelen ver un aumento en el valor promedio del pedido, particularmente en categorías de compra meditada como muebles, electrónica y ropa, donde un artículo de $300 se siente más alcanzable cuando se presenta como cuatro pagos de $75. BNPL también puede ampliar la base de clientes potenciales a compradores que prefieren no usar tarjetas de crédito revolving, y puede reducir el abandono del carrito entre segmentos sensibles al precio que se detenían específicamente en el paso de pago debido al impacto del precio total.
La contrapartida es el costo y la mezcla. Las comisiones por transacción de BNPL son más altas que el procesamiento estándar de tarjetas, por lo que el aumento en el valor del pedido y la conversión debe superar el porcentaje de comisión adicional para que valga la pena. Algunas categorías, especialmente la moda discrecional, también ven una mayor proporción de pedidos BNPL devueltos, ya que el bajo compromiso inicial que ayuda a cerrar la venta también puede hacer que las compras impulsivas y los pedidos excesivos (comprar múltiples tallas para quedarse con una) sean más comunes.
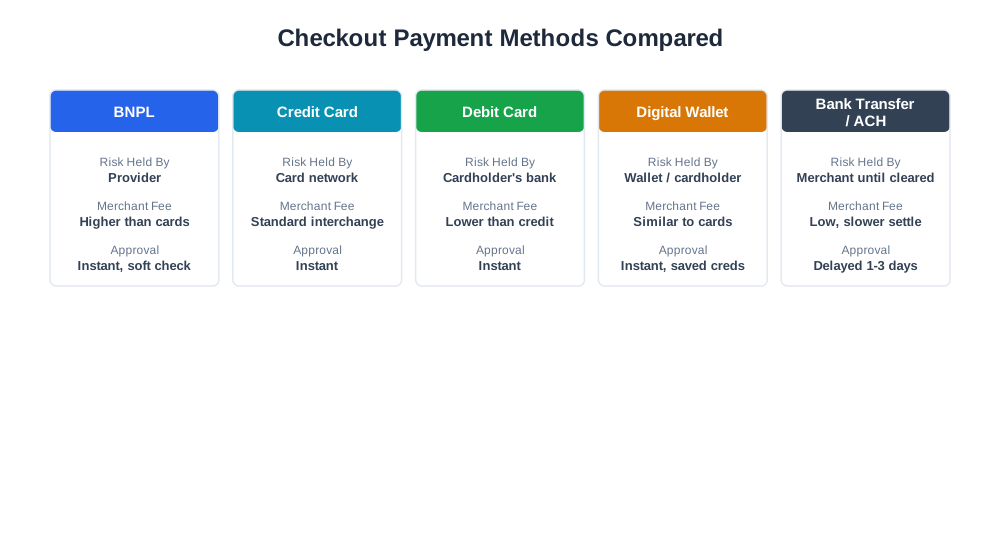
Tabla Comparativa: BNPL vs. Otros Métodos de Pago en el Checkout
| Método | Riesgo Asumido Por | Comisión del Comercio | Velocidad de Aprobación | Caso de Uso Típico |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Proveedor | Más alta que tarjetas | Instantánea, consulta blanda | Compras meditadas, artículos de alto AOV |
| Tarjeta de Crédito | Red de tarjetas / emisor | Intercambio estándar | Instantánea | Uso general, todos los tamaños de pedido |
| Tarjeta de Débito | Saldo bancario del titular | Más baja que crédito | Instantánea | Compradores conscientes del presupuesto |
| Monedero Digital (Apple Pay, PayPal) | Proveedor del monedero / titular | Similar a tarjetas | Instantánea, credenciales guardadas | Checkout recurrente de baja fricción |
| Transferencia Bancaria / ACH | Comercio (hasta liquidación) | Baja, pero liquidación más lenta | Diferida (1-3 días) | Pedidos B2B o al por mayor más grandes |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
BNPL y el Comercio Impulsado por IA
A medida que los asistentes de compra con IA como ChatGPT Shopping, Perplexity Shopping y Amazon Rufus presentan recomendaciones y comparaciones de productos, la flexibilidad de pago es cada vez más parte de lo que se compara junto con el precio y la velocidad de envío. Un comprador que le pide a un asistente de IA que compare dos productos con precios similares puede ver la disponibilidad de pago a plazos mencionada como un diferenciador, particularmente en categorías de alto valor donde la adopción de BNPL es más alta. Los comercios que exponen claramente la disponibilidad de BNPL en los feeds de productos y datos estructurados brindan tanto a los asistentes de IA como a la búsqueda tradicional una imagen más completa del costo real de propiedad, lo que puede influir en qué opción se recomienda.
En el lado analítico, los informes eshop_get_order_mix de AmICited pueden desglosar los pedidos por método de pago, lo que permite ver si los checkouts BNPL convierten a una tasa diferente que los checkouts con tarjeta, si tienen un valor promedio de pedido mayor o menor, y cómo se compara su tasa de devolución. Esa visibilidad es importante porque una comisión BNPL que parece cara de forma aislada puede seguir siendo un beneficio neto una vez que se contabilizan el incremento de conversión y el aumento del valor del pedido, o una pérdida neta si la tasa de devolución de la categoría elimina la ganancia.
Mejores Prácticas para Compra Ahora Paga Después
- Ofrece BNPL de forma destacada en las páginas de producto y del carrito, no solo en el paso final del checkout, ya que ver el precio a plazos desde el principio es lo que cambia la intención de compra
- Compara los costos de las comisiones BNPL contra el incremento de conversión y el aumento del valor promedio del pedido por categoría, en lugar de asumir un beneficio uniforme en toda la tienda
- Realiza un seguimiento de las tasas de devolución en pedidos BNPL por separado de los pedidos con tarjeta para detectar categorías donde el método de pago está facilitando pedidos excesivos
- Asegúrate de que la elegibilidad de BNPL y los montos de las cuotas se reflejen en los feeds de productos para que las herramientas de comparación de precios y compra con IA muestren información precisa del costo total
- Mantén los flujos de reembolso y contracargos alineados con las reglas de gestión de devoluciones de cada proveedor de BNPL, ya que un pedido BNPL devuelto debe conciliarse con el proveedor, no solo reembolsarse directamente al cliente
Errores Comunes con Compra Ahora Paga Después
Un error común es añadir BNPL y evaluarlo solo por la línea de comisión, sin medir la conversión y el aumento de AOV que produce; un comercio que observa el costo de procesamiento adicional de forma aislada a menudo concluirá que BNPL no vale la pena, cuando la imagen completa incluyendo las ventas recuperadas cuenta una historia diferente. Otro problema frecuente es aplicar BNPL de manera uniforme en todas las categorías de productos en lugar de promocionarlo de forma selectiva; los artículos de bajo costo e impulso rara vez se benefician del marco de pago a plazos y simplemente absorben la comisión más alta sin ningún cambio de comportamiento. Algunos comercios tampoco reconcilian correctamente los tiempos de liquidación de BNPL en su contabilidad, tratando el pago del proveedor como idéntico a una liquidación con tarjeta cuando las estructuras de comisiones, los períodos de retención y los mecanismos de reembolso difieren lo suficiente como para distorsionar los informes de márgenes si se agrupan. Otro riesgo es ignorar la señal de la tasa de devolución por método de pago: si los pedidos BNPL se devuelven significativamente más que los pedidos con tarjeta en una categoría determinada, el margen neto real de esas ventas puede ser menor de lo que parece hasta que se descuentan las devoluciones. Finalmente, algunas tiendas muestran los mensajes de BNPL de forma inconsistente entre la página de producto y el checkout, lo que socava por completo el beneficio psicológico, ya que un comprador que se compromete mentalmente con una compra asumiendo que los pagos a plazos están disponibles y luego no ve la opción en el checkout tiene más probabilidades de abandonar que uno que nunca lo esperaba.