


Checkout con un clic
Scopri cos'è il checkout con un clic, come funziona e come influenza la conversione, il rischio di chargeback e la composizione dei metodi di pagamento nell'e-c...
7 min di lettura
Il Compra Ora Paga Dopo (BNPL) è un’opzione di finanziamento al punto vendita che consente agli acquirenti di suddividere un acquisto in diversi pagamenti più piccoli, spesso senza interessi, invece di pagare l’intero importo in anticipo. Fornitori come Klarna, Afterpay e Affirm anticipano al commerciante l’intero importo della vendita e riscuotono le rate direttamente dal cliente, assumendosi la maggior parte del rischio di rimborso in cambio di una commissione del commerciante.
Il Compra Ora Paga Dopo (BNPL) è un'opzione di finanziamento al punto vendita che consente agli acquirenti di suddividere un acquisto in diversi pagamenti più piccoli, spesso senza interessi, invece di pagare l'intero importo in anticipo. Fornitori come Klarna, Afterpay e Affirm anticipano al commerciante l'intero importo della vendita e riscuotono le rate direttamente dal cliente, assumendosi la maggior parte del rischio di rimborso in cambio di una commissione del commerciante.
Compra Ora Paga Dopo (BNPL) è un’opzione di finanziamento a breve termine offerta al punto vendita che consente a un acquirente di ricevere l’ordine immediatamente mentre paga a rate nel tempo, più comunemente suddiviso in quattro pagamenti uguali ogni due settimane, o dilazionato su diversi mesi per acquisti più grandi. Reso popolare da fornitori come Klarna, Afterpay, Affirm, PayPal Pay in 4 e Sezzle, il BNPL si affianca a carte di credito, carte di debito e portafogli digitali come metodo di pagamento al checkout. La caratteristica distintiva è chi si assume il rischio: il fornitore BNPL paga al commerciante l’intero valore dell’ordine in anticipo e poi gestisce la riscossione delle rate dal cliente, assorbendo la maggior parte del rischio di insolvenza. Per gli acquirenti, il BNPL trasforma un acquisto di 200 € in quattro pagamenti da 50 €, spesso senza interessi se pagati secondo il programma. Per i commercianti, funziona come accettare un pagamento con carta leggermente più costoso in cambio di una vendita completata che altrimenti potrebbe non essere avvenuta.
I meccanismi sono coerenti tra la maggior parte dei fornitori, sebbene i piani di rateizzazione e la sottoscrizione differiscano. Al checkout, l’acquirente seleziona l’opzione BNPL invece di una carta. Il fornitore esegue un rapido controllo di approvazione, spesso una richiesta di credito soft che non influisce sul punteggio di credito dell’acquirente, e restituisce una decisione istantanea. Se approvato, l’acquirente si impegna al piano di rateizzazione e completa l’ordine. Dietro le quinte, il commerciante riceve l’importo totale dell’ordine meno una commissione di transazione, in genere entro uno o tre giorni lavorativi, esattamente come se una carta fosse stata elaborata. Il fornitore BNPL si assume quindi il compito di addebitare la carta o il conto bancario collegato del cliente per ogni rata rimanente, inclusa la gestione di pagamenti mancati, commissioni di mora e recupero crediti.
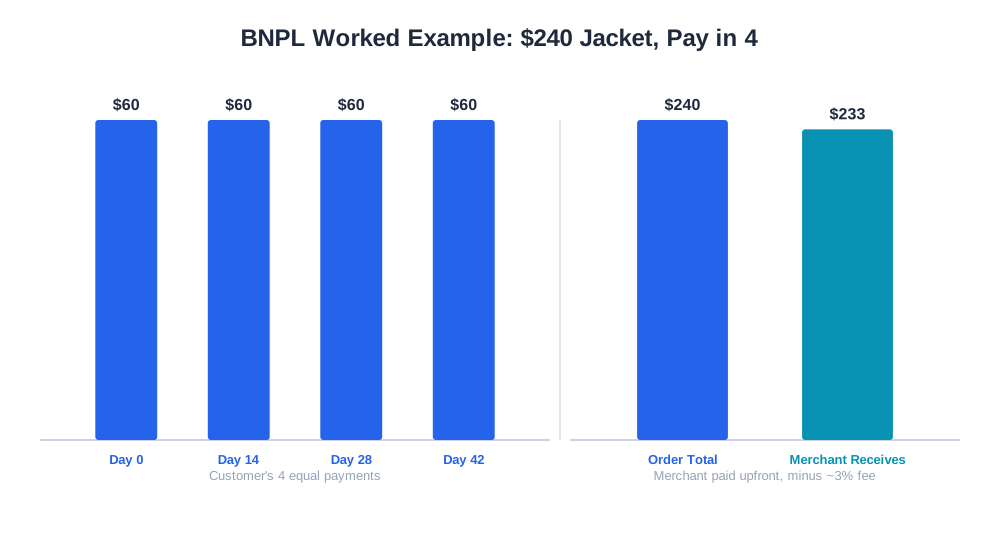
Un esempio pratico: un cliente acquista una giacca da 240 € utilizzando un piano “Paga in 4”. Il commerciante riceve circa 233 € dopo un’ipotetica commissione BNPL del 3%, accreditati entro uno o due giorni. Il cliente paga 60 € al checkout e altri tre pagamenti da 60 € ogni due settimane. Se il cliente salta un pagamento, è un problema di recupero crediti del fornitore, non del commerciante; il commerciante ha già ricevuto il denaro e l’ordine è già stato spedito.

Scopri come i chatbot IA citano il tuo brand su ChatGPT, Perplexity e altre piattaforme.
Il BNPL è diventato un’opzione di checkout standard perché modifica la psicologia d’acquisto al margine. Suddividere un prezzo in importi più piccoli riduce l’impegno percepito di un acquisto, il che può anticipare vendite che un acquirente altrimenti abbandonerebbe o rimanderebbe. I commercianti che aggiungono il BNPL vedono comunemente un aumento del valore medio dell’ordine, in particolare nelle categorie di acquisto ponderato come arredamento, elettronica e abbigliamento, dove un articolo da 300 € sembra più accessibile se presentato come quattro pagamenti da 75 €. Il BNPL può anche ampliare la base di clienti raggiungibile verso acquirenti che preferiscono non utilizzare carte di credito revolving, e può ridurre l’abbandono del carrello tra i segmenti sensibili al prezzo che esitavano proprio al passaggio del pagamento a causa dello shock del prezzo.
Il compromesso è il costo e la composizione. Le commissioni di transazione BNPL sono più elevate rispetto all’elaborazione standard delle carte, quindi l’aumento del valore dell’ordine e della conversione deve superare la commissione extra per essere vantaggioso. Alcune categorie, in particolare la moda discrezionale, vedono anche una percentuale più alta di ordini BNPL restituiti, poiché il basso impegno iniziale che aiuta a concludere la vendita può anche rendere più comuni gli acquisti impulsivi e l’ordinazione eccessiva (acquistare più taglie per tenerne una).
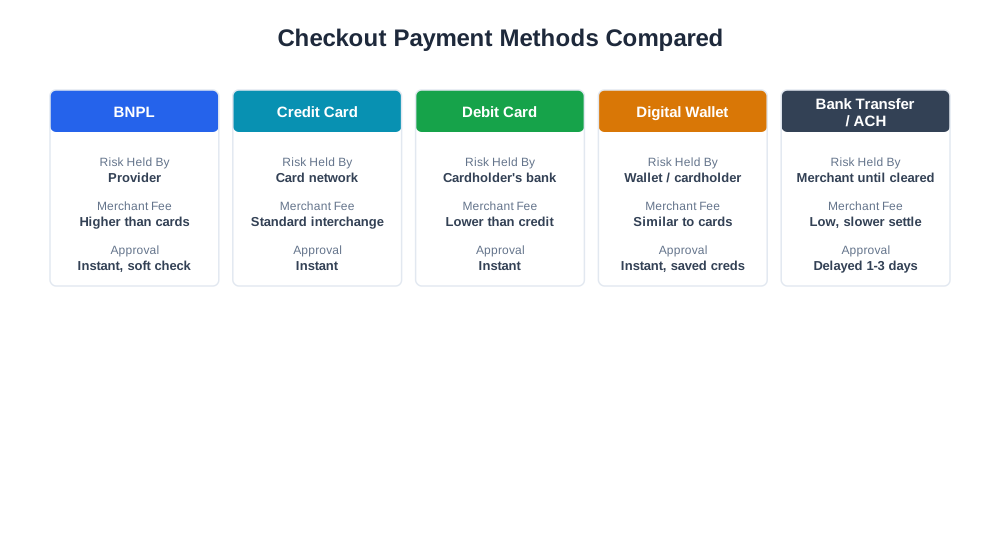
| Metodo | Rischio Detenuto Da | Commissione Commerciante | Velocità di Approvazione | Caso d’Uso Tipico |
|---|---|---|---|---|
| BNPL (Klarna, Afterpay, Affirm) | Fornitore | Più alta delle carte | Istantanea, verifica soft | Acquisti ponderati, articoli con AOV più alto |
| Carta di Credito | Rete della carta / emittente | Interchange standard | Istantanea | Uso generale, tutti gli importi |
| Carta di Debito | Banca del titolare della carta | Più bassa del credito | Istantanea | Acquirenti attenti al budget |
| Portafoglio Digitale (Apple Pay, PayPal) | Fornitore del portafoglio / titolare della carta | Simile alle carte | Istantanea, credenziali salvate | Checkout rapido per acquisti ricorrenti |
| Bonifico Bancario / ACH | Commerciante (fino all’accredito) | Bassa, ma liquidazione più lenta | Ritardata (1-3 giorni) | Ordini B2B o all’ingrosso più grandi |
Ricevi le ultime analisi su citazioni nell'IA, monitoraggio del brand e strategie di ottimizzazione.
Poiché gli assistenti AI per lo shopping come ChatGPT Shopping, Perplexity Shopping e Amazon Rufus mostrano raccomandazioni e confronti di prodotti, la flessibilità di pagamento è sempre più parte di ciò che viene confrontato insieme a prezzo e velocità di spedizione. Un acquirente che chiede a un assistente AI di confrontare due prodotti con prezzi simili potrebbe vedere la disponibilità di rateizzazione menzionata come elemento di differenziazione, in particolare per le categorie di prezzo più alto dove l’adozione del BNPL è maggiore. I commercianti che espongono chiaramente la disponibilità del BNPL nei feed di prodotto e nei dati strutturati forniscono sia agli assistenti AI che alla ricerca tradizionale un quadro più completo del costo reale di proprietà, il che può influenzare quale opzione viene raccomandata.
Sul fronte dell’analisi, la reportistica eshop_get_order_mix di AmICited può suddividere gli ordini per metodo di pagamento, rendendo possibile vedere se i checkout BNPL convertono a un tasso diverso rispetto ai checkout con carta, se hanno un valore medio dell’ordine più alto o più basso, e come si confronta il loro tasso di reso. Questa visibilità è importante perché una commissione BNPL che sembra costosa isolatamente può comunque essere un guadagno netto una volta considerati l’aumento incrementale della conversione e del valore dell’ordine, o una perdita netta se il tasso di reso della categoria annulla il guadagno.
Un errore comune è aggiungere il BNPL e valutarlo solo in base alla voce della commissione, senza misurare l’aumento di conversione e AOV che produce; un commerciante che osserva il costo di elaborazione extra isolatamente spesso concluderà che il BNPL non vale la pena, quando il quadro completo incluse le vendite recuperate racconta una storia diversa. Un altro problema frequente è applicare il BNPL uniformemente a tutte le categorie di prodotto invece di promuoverlo selettivamente; gli articoli impulsivi di basso valore raramente beneficiano della rateizzazione e assorbono semplicemente la commissione più alta senza alcun cambiamento comportamentale. Alcuni commercianti non riescono inoltre a riconciliare correttamente i tempi di liquidazione del BNPL nella loro contabilità, trattando il pagamento del fornitore come identico a una liquidazione con carta quando le strutture delle commissioni, i periodi di attesa e i meccanismi di rimborso differiscono abbastanza da distorcere la reportistica dei margini se raggruppati insieme. Un’ulteriore insidia è ignorare il segnale del tasso di reso per metodo di pagamento: se gli ordini BNPL vengono restituiti significativamente più di quelli con carta in una determinata categoria, il margine netto reale su quelle vendite può essere inferiore a quanto appare fino a quando i resi non vengono detratti. Infine, alcuni negozi mostrano i messaggi BNPL in modo incoerente tra la pagina prodotto e il checkout, il che mina completamente il beneficio psicologico, poiché un acquirente che si impegna mentalmente all’acquisto presumendo che le rate siano disponibili e poi non vede l’opzione al checkout è più propenso ad abbandonare rispetto a uno che non se lo aspettava mai.
Inizia a tracciare come i chatbot AI menzionano il tuo brand su ChatGPT, Perplexity e altre piattaforme. Ottieni informazioni utili per migliorare la tua presenza AI.
Scopri cos'è il checkout con un clic, come funziona e come influenza la conversione, il rischio di chargeback e la composizione dei metodi di pagamento nell'e-c...
Scopri cos'è un gateway di pagamento, in cosa si differenzia da un processore di pagamento e cosa dovrebbero valutare i brand ecommerce nella scelta per il chec...
Scopri cos'è l'ecommerce B2B, come si differenzia dal B2C, i modelli di business comuni e cosa rende la vendita online B2B operativamente distinta.
Consenso Cookie
Usiamo i cookie per migliorare la tua esperienza di navigazione e analizzare il nostro traffico. See our privacy policy.