


Passerelle de paiement
Une passerelle de paiement est la couche technologique qui capture, chiffre et transmet de manière sécurisée les informations de paiement d'un client depuis une boutique en ligne vers le processeur de paiement et les réseaux de cartes pour autorisation. C'est ce qui permet à un acheteur de saisir un numéro de carte ou de sélectionner un portefeuille numérique lors du paiement et d'obtenir une approbation ou un refus en quelques secondes.
Définition de la passerelle de paiement
Une passerelle de paiement est l’infrastructure technique qui capture de manière sécurisée les informations de paiement d’un client lors du paiement et les transmet, chiffrées, au processeur de paiement et au réseau de cartes approprié pour autorisation. Elle fait office d’équivalent numérique d’un terminal de carte physique : lorsqu’un acheteur saisit un numéro de carte ou sélectionne un portefeuille numérique, la passerelle chiffre ces données, envoie une demande d’autorisation via le réseau bancaire, et renvoie une réponse d’approbation ou de refus en quelques secondes. Les passerelles sont une infrastructure indispensable pour toute boutique qui accepte les paiements en ligne, et la plupart des plateformes e-commerce modernes (Shopify, WooCommerce, BigCommerce, ainsi que les boutiques sur mesure) s’intègrent à un ou plusieurs fournisseurs de passerelle tels que Stripe, PayPal, Adyen, Braintree ou Authorize.net.
Fonctionnement d’une passerelle de paiement
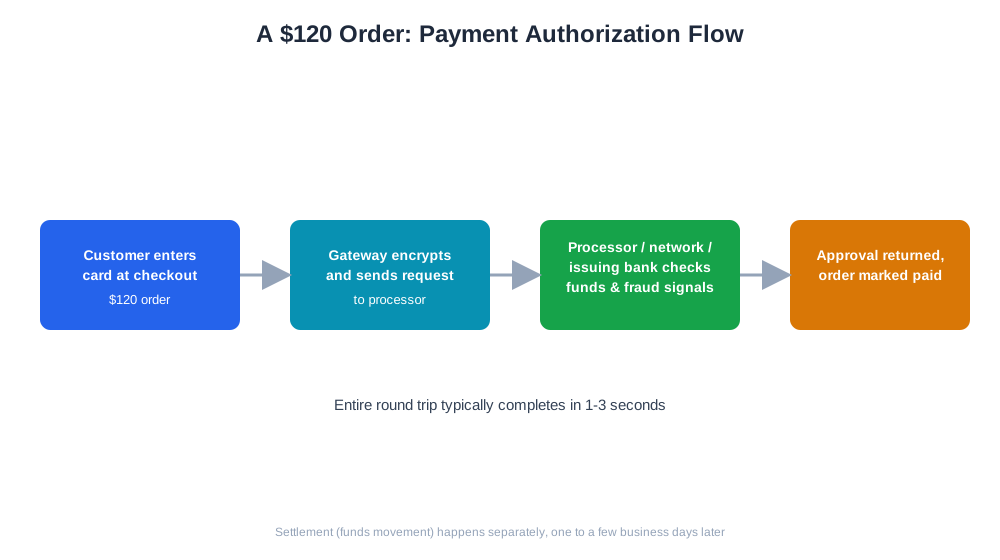
Le flux de paiement via une passerelle suit généralement une séquence cohérente, quel que soit le fournisseur utilisé. Premièrement, un client soumet ses informations de paiement lors du paiement, que la passerelle chiffre avant même qu’elles n’atteignent les serveurs du marchand — c’est essentiel pour réduire la charge de conformité PCI DSS, puisque les données brutes de carte ne transitent idéalement jamais par des systèmes que le marchand contrôle directement. Deuxièmement, la passerelle transmet la demande chiffrée au processeur de paiement, qui l’achemine vers le réseau de cartes concerné (Visa, Mastercard, etc.) puis vers la banque émettrice du client. Troisièmement, la banque émettrice vérifie que le compte dispose de fonds suffisants et examine les signaux de fraude, puis renvoie une décision d’approbation ou de refus. Quatrièmement, cette décision reprend le même chemin en sens inverse jusqu’à la passerelle, qui la transmet à la page de paiement de la boutique, généralement en une à trois secondes au total.
Un exemple concret : un client achète une commande de 120 $ et saisit sa carte lors du paiement. La passerelle chiffre les données de la carte et envoie une demande d’autorisation via le processeur au réseau de cartes et à la banque émettrice. La banque confirme que les fonds sont suffisants et qu’il n’y a pas de signal de fraude, renvoie une approbation, et la passerelle indique à la boutique de marquer la commande comme payée — le tout avant le prochain chargement de page du client. Le règlement, c’est-à-dire le mouvement effectif des fonds vers le compte bancaire du marchand, s’effectue généralement par lots un à quelques jours ouvrés plus tard, indépendamment de l’étape d’autorisation en temps réel.
Pourquoi le choix de la passerelle de paiement est important pour les marques e-commerce
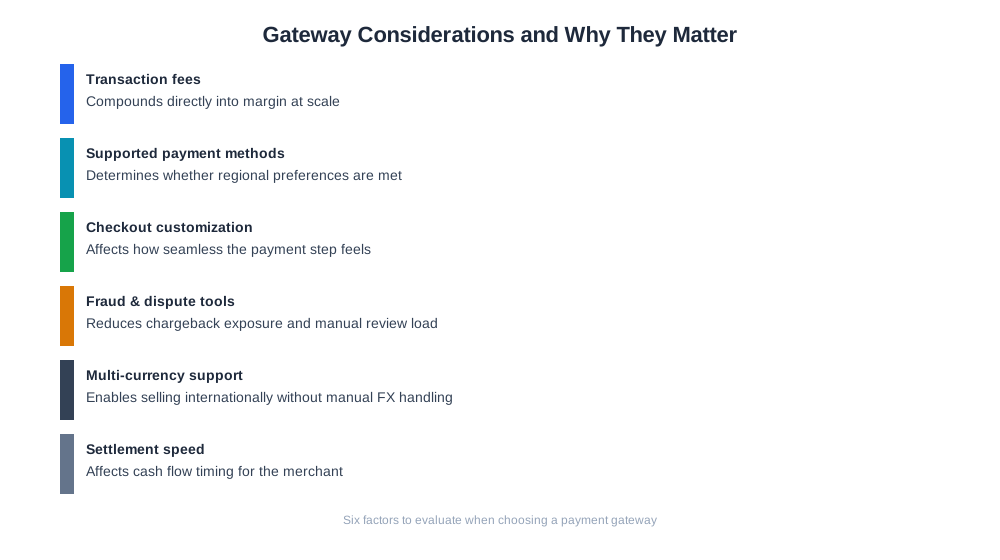
La passerelle de paiement qu’une boutique utilise affecte bien plus que le simple fait que les transactions aboutissent. Les frais de transaction s’accumulent à grande échelle, donc une différence d’un point de pourcentage dans les frais de passerelle peut modifier significativement la marge sur les boutiques à fort volume. Les moyens de paiement pris en charge déterminent si une boutique peut proposer les portefeuilles numériques, les options de paiement fractionné ou les préférences de paiement locales attendues sur un marché donné — une passerelle avec un faible soutien pour le moyen de paiement préféré d’une région peut discrètement y réduire le taux de conversion, même si tout le reste de la boutique est bien optimisé. La rapidité et la fiabilité du paiement importent également directement : une passerelle avec des délais d’attente fréquents ou des réponses d’autorisation lentes introduit exactement le type de friction de dernière seconde qui provoque l’abandon de panier.
| Critère | Pourquoi c’est important |
|---|---|
| Frais de transaction | Impact direct sur la marge à grande échelle |
| Moyens de paiement pris en charge | Détermine si les préférences locales/régionales sont satisfaites |
| Personnalisation du paiement | Influence la fluidité perçue de l’étape de paiement |
| Outils de fraude et de contestation | Réduit l’exposition aux contestations et la charge de révision manuelle |
| Support multidevise | Permet de vendre à l’international sans gestion manuelle du change |
| Délai de règlement | Affecte le calendrier des flux de trésorerie pour le marchand |
Passerelle de paiement et commerce piloté par l’IA
À mesure que les fonctionnalités d’achat et de paiement basées sur l’IA, comme ChatGPT Instant Checkout et les flux de commerce agentique, gagnent en maturité, les passerelles de paiement sont de plus en plus sollicitées pour autoriser des transactions initiées par un agent IA agissant pour le compte d’un acheteur, plutôt que par un humain saisissant manuellement les détails de la carte dans un formulaire. Cela élève les exigences en matière de fiabilité et de réactivité des API des passerelles, car un flux d’achat médié par l’IA tolère moins un délai d’autorisation lent ou ambigu qu’un humain. Côté reporting, l’outil eshop_list_payment_map d’AmICited répond à un problème plus courant : chaque plateforme de boutique enregistre les moyens de paiement avec ses propres chaînes internes, ce qui rend difficile la comparaison de la répartition des moyens de paiement entre différentes boutiques ou dans le temps. En convertissant ces chaînes brutes en un ensemble cohérent de types de paiement, il offre aux marchands une vue propre et unifiée de la façon dont les clients paient réellement, ce qui est un prérequis pour toute analyse approfondie des performances des moyens de paiement ou des schémas de fraude.

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Bonnes pratiques pour le choix d’une passerelle de paiement
- Comparez le coût total incluant les frais par transaction, les frais mensuels et toute majoration de change
- Confirmez que la passerelle prend en charge les moyens de paiement préférés par vos marchés cibles, pas uniquement les cartes
- Testez la latence du paiement dans des conditions réalistes, car une réponse d’autorisation lente affecte directement les conversions
- Vérifiez la gestion de la conformité PCI DSS de la passerelle pour minimiser votre propre charge de conformité
- Évaluez les outils intégrés de détection de fraude et de gestion des contestations plutôt que de développer cette logique séparément
- Envisagez une passerelle secondaire pour la redondance uniquement lorsque le volume de transactions justifie la complexité supplémentaire
Erreurs courantes avec les passerelles de paiement
Une erreur fréquente consiste à choisir une passerelle sur la base des frais de transaction annoncés les plus bas, sans vérifier si elle prend en charge les moyens de paiement préférés par la clientèle réelle de la boutique, ce qui peut réduire le taux de conversion dans certaines régions même si les frais affichés semblent attractifs. Un autre problème courant est de ne pas tester suffisamment le flux de paiement sur différents appareils et navigateurs avant le lancement, pour découvrir ensuite que la page de paiement hébergée d’une passerelle s’affiche mal sur mobile ou expire sur des connexions lentes. Certains marchands négligent également de rapprocher régulièrement les relevés de règlement de la passerelle avec leurs propres enregistrements de commandes, ce qui retarde la découverte de paiements manquants, de doublons de facturation ou de modifications de frais imprévues. S’appuyer sur une seule passerelle sans solution de repli est un réel risque à grande échelle — une panne de passerelle pendant une période de ventes de pointe peut bloquer complètement le paiement, c’est pourquoi les grands marchands maintiennent souvent un fournisseur secondaire, même si cela ajoute des frais de réconciliation. Enfin, considérer les données de moyens de paiement comme une réflexion après coup plutôt que comme un intrant analytique signifie que de nombreux marchands ne peuvent pas répondre facilement aux questions de base sur les moyens de paiement que leurs clients utilisent réellement — exactement le fossé que des outils comme le mapping de paiement d’AmICited sont conçus pour combler.