


Platobná brána
Platobná brána je technologická vrstva, ktorá bezpečne zachytáva, šifruje a prenáša platobné údaje zákazníka z internetového obchodu do platobného procesora a kartových sietí na autorizáciu. Umožňuje kupujúcemu zadať číslo karty alebo vybrať peňaženku pri pokladni a dosiahnuť schválenie alebo zamietnutie platby v priebehu niekoľkých sekúnd.
Definícia platobnej brány
Platobná brána je technická infraštruktúra, ktorá bezpečne zachytáva platobné údaje zákazníka pri pokladni a prenáša ich zašifrované príslušnému platobnému procesoru a kartovej sieti na autorizáciu. Funguje ako digitálny ekvivalent fyzického kartového terminálu: keď kupujúci zadá číslo karty alebo vyberie digitálnu peňaženku, brána tieto údaje zašifruje, odošle autorizačnú požiadavku cez bankovú sieť a v priebehu niekoľkých sekúnd vráti odpoveď o schválení alebo zamietnutí. Brány sú povinnou infraštruktúrou pre každý obchod, ktorý akceptuje online platby, a väčšina moderných e-commerce platforiem (Shopify, WooCommerce, BigCommerce, ako aj vlastné obchody) sa integruje s jedným alebo viacerými poskytovateľmi brán, ako sú Stripe, PayPal, Adyen, Braintree alebo Authorize.net.
Ako funguje platobná brána
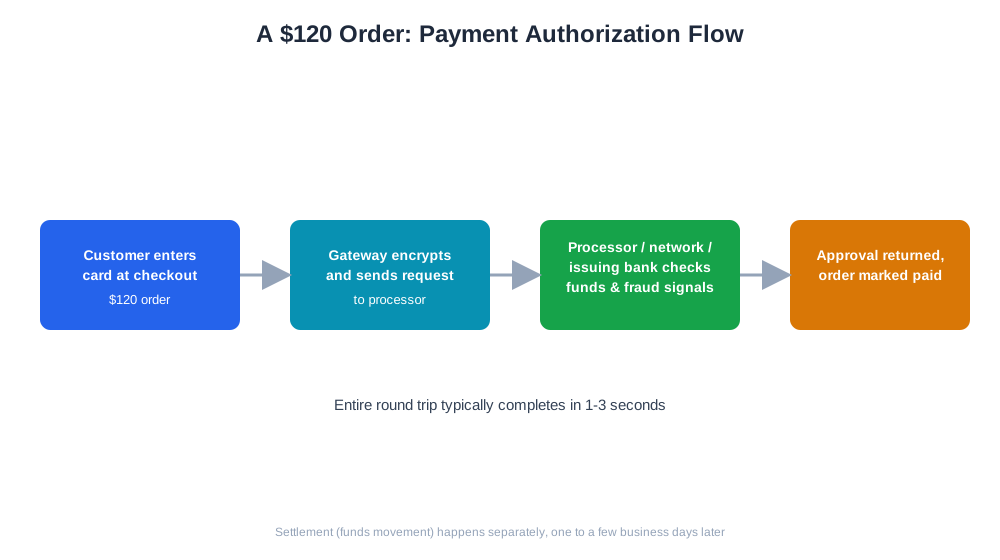
Tok platby cez bránu vo všeobecnosti nasleduje konzistentnú postupnosť bez ohľadu na poskytovateľa. Po prvé, zákazník odošle platobné údaje pri pokladni, ktoré brána zašifruje ešte predtým, než sa vôbec dostanú na servery obchodníka – to je kľúčové pre zníženie záťaže spojenej so súladom s PCI DSS, pretože surové údaje o karte ideálne nikdy neprechádzajú systémami, ktoré obchodník priamo kontroluje. Po druhé, brána odošle zašifrovanú požiadavku platobnému procesoru, ktorý ju nasmeruje do príslušnej kartovej siete (Visa, Mastercard atď.) a nakoniec k vydavateľskej banke zákazníka. Po tretie, vydavateľská banka skontroluje, či má účet dostatok prostriedkov a či nevykazuje známky podvodu, a vráti rozhodnutie o schválení alebo zamietnutí. Po štvrté, toto rozhodnutie putuje späť rovnakým reťazcom k bráne, ktorá ho odošle na pokladničnú stránku obchodu, zvyčajne do jednej až troch sekúnd od začiatku do konca.
Konkrétny príklad: zákazník si kúpi tovar v hodnote 120 € a pri pokladni zadá svoju kartu. Brána zašifruje údaje o karte a odošle autorizačnú požiadavku cez procesor do kartovej siete a vydavateľskej banky. Banka potvrdí dostatok prostriedkov a žiadne signály podvodu, vráti schválenie a brána informuje obchod, aby označil objednávku ako zaplatenú – a to všetko ešte pred načítaním ďalšej stránky zákazníkom. Vyrovnanie, teda skutočný presun finančných prostriedkov na bankový účet obchodníka, zvyčajne prebieha dávkovo o jeden až niekoľko pracovných dní neskôr, oddelene od autorizačného kroku v reálnom čase.
Prečo výber platobnej brány záleží pre e-commerce značky
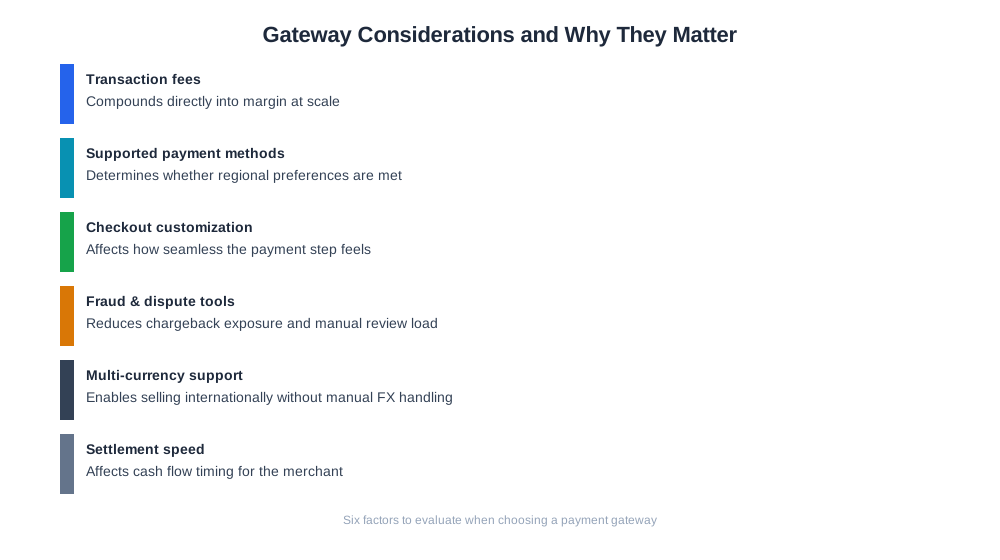
Platobná brána, ktorú obchod používa, ovplyvňuje oveľa viac než len to, či transakcie prebehnú. Transakčné poplatky sa pri škálovaní násobia, takže rozdiel jedného percentuálneho bodu v poplatkoch brány môže výrazne ovplyvniť maržu pri obchodoch s vysokým objemom. Podporované platobné metódy určujú, či obchod môže ponúkať peňaženky, možnosti kúp teraz, zaplať neskôr alebo miestne platobné preferencie, ktoré daný trh očakáva – brána so slabou podporou preferovanej platobnej metódy v regióne môže potichu znížiť konverziu, aj keď je všetko ostatné v obchode dobre optimalizované. Rýchlosť a spoľahlivosť pokladne tiež priamo vplývajú: brána s častými time-outmi alebo pomalými autorizačnými odpoveďami vytvára presne ten druh poslednej sekundovej trenice, ktorá vedie k opusteniu košíka.
| Aspekt | Prečo na ňom záleží |
|---|---|
| Transakčné poplatky | Priamo sa premietajú do marže pri škálovaní |
| Podporované platobné metódy | Určujú, či sú splnené miestne/regionálne preferencie |
| Prispôsobenie pokladne | Ovplyvňuje, ako bezproblémovo pôsobí platobný krok |
| Nástroje proti podvodom a na riešenie sporov | Znižujú mieru chargebackov a záťaž manuálneho preskúmania |
| Podpora viacerých mien | Umožňuje medzinárodný predaj bez manuálneho spracovania FX |
| Rýchlosť vyrovnania | Ovplyvňuje načasovanie cash flow obchodníka |
Platobná brána a AI riadený obchod
S dozrievaním funkcií AI nakupovania a pokladne, ako sú ChatGPT Instant Checkout a agentické obchodné toky, sú platobné brány čoraz častejšie žiadané o autorizáciu transakcií iniciovaných AI agentom konajúcim v mene kupujúceho, a nie človekom, ktorý manuálne zadáva údaje o karte do formulára. To zvyšuje nároky na spoľahlivosť brány a odozvu API, pretože nákupný tok sprostredkovaný AI má menšiu toleranciu na pomalý alebo nejasný autorizačný krok ako človek. Na strane reportingu nástroj eshop_list_payment_map od AmICited rieši každodenný problém: každá platforma obchodu zaznamenáva platobné metódy pomocou vlastných interných reťazcov, čo sťažuje porovnávanie mixu platobných metód naprieč obchodmi alebo v čase. Mapovaním týchto surových reťazcov do konzistentnej sady druhov platieb poskytuje obchodníkom čistý, jednotný prehľad o tom, ako zákazníci skutočne platia, čo je predpokladom pre akúkoľvek hlbšiu analýzu výkonnosti platobných metód alebo podvodných vzorcov.

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Najlepšie postupy pri výbere platobnej brány
- Porovnajte celkové náklady vrátane poplatkov za transakciu, mesačných poplatkov a akejkoľvek prirážky za konverziu meny
- Skontrolujte, či brána podporuje platobné metódy, ktoré vaše cieľové trhy skutočne uprednostňujú, nielen karty
- Otestujte latenciu pokladne v realistických podmienkach, pretože pomalá autorizačná odpoveď priamo stojí konverzie
- Overte spracovanie súladu s PCI DSS zo strany brány, aby ste minimalizovali vlastnú regulačnú záťaž
- Zvážte vstavané nástroje na detekciu podvodov a riešenie sporov namiesto budovania tejto logiky samostatne
- Zvážte sekundárnu bránu pre redundanciu až vtedy, keď objem transakcií odôvodňuje pridanú zložitosť
Bežné chyby pri platobných bránach
Častou chybou je výber brány na základe najnižšieho inzerovaného transakčného poplatku bez overenia, či podporuje platobné metódy, ktoré preferuje skutočná zákaznícka základňa obchodu – to môže potlačiť konverzie v konkrétnych regiónoch, aj keď hlavný poplatok vyzerá atraktívne. Ďalším bežným problémom je nedostatočné testovanie pokladničného toku naprieč zariadeniami a prehliadačmi pred spustením, len aby sa zistilo, že hosťovaná pokladničná stránka brány sa zle zobrazuje na mobile alebo timeoutuje na pomalších pripojeniach. Niektorí obchodníci tiež pravidelne nezosúlaďujú vyrovnávacie správy brány so svojimi vlastnými záznamami o objednávkach, čo oneskoruje odhalenie chýbajúcich platieb, duplicitných poplatkov alebo neočakávaných zmien poplatkov. Spoliehanie sa na jedinú bránu bez zálohy predstavuje reálne riziko pri škálovaní – výpadok brány počas špičkového predajného obdobia môže úplne zastaviť pokladňu, preto väčší obchodníci často udržiavajú sekundárneho poskytovateľa, aj keď to pridáva réžiu na reconciliáciu. Napokon, považovanie údajov o platobných metódach za druhoradé namiesto vstupu pre analytiku znamená, že mnohí obchodníci nevedia ľahko odpovedať na základné otázky o tom, ktoré platobné metódy ich zákazníci skutočne používajú – čo je presne medzera, ktorú nástroje ako mapovanie platieb od AmICited pomáhajú vyplniť.