


Pomer chargebackov
Zistite, čo je pomer chargebackov, ako ho kartové siete vypočítavajú a prečo je jeho udržanie pod monitorovacími prahmi kľúčové pre spracovanie platieb v e-comm...
6 min čítania
Chargeback je nútené stornovanie platby iniciované bankou alebo vydavateľom karty zákazníka, nie obchodníkom, zvyčajne po tom, čo zákazník napadne platbu ako podvodnú, neoprávnenú alebo neuspokojivú. Chargebacky vracajú finančné prostriedky zákazníkovi a často so sebou prinášajú dodatočné poplatky účtované obchodníkovi bez ohľadu na výsledok sporu.
Chargeback je nútené stornovanie platby iniciované bankou alebo vydavateľom karty zákazníka, nie obchodníkom, zvyčajne po tom, čo zákazník napadne platbu ako podvodnú, neoprávnenú alebo neuspokojivú. Chargebacky vracajú finančné prostriedky zákazníkovi a často so sebou prinášajú dodatočné poplatky účtované obchodníkovi bez ohľadu na výsledok sporu.
Chargeback je stornovanie platby vynútené bankou, ktorá vydala kartu zákazníka, a nie dobrovoľne poskytnuté obchodníkom. Dochádza k nemu, keď držiteľ karty kontaktuje svoju banku, aby napadol transakciu – zvyčajne preto, že tvrdí, že platba bola podvodná, tovar nikdy neprišiel, produkt nezodpovedal popisu alebo jednoducho nerozpoznáva platbu na svojom výpise. Banka vyšetruje prípad a ak sa postaví na stranu zákazníka, stiahne sporné finančné prostriedky z účtu obchodníka, zvyčajne spolu s poplatkom za spor, ktorý je obchodníkovi účtovaný bez ohľadu na konečný výsledok. Chargebacky existujú ako mechanizmus ochrany spotrebiteľa zabudovaný do pravidiel karetných sietí (Visa, Mastercard, American Express), ktorý dáva zákazníkom možnosť nápravy, keď je obchodník nereagujúci alebo je transakcia podvodná, ale sú tiež široko používané – a niekedy zneužívané – spôsobmi, ktoré vytvárajú reálne finančné a prevádzkové náklady pre online predajcov.
Životný cyklus chargebacku vo všeobecnosti sleduje stanovenú cestu. Zákazník napadne platbu u svojej banky namiesto toho, aby kontaktoval priamo obchodníka. Banka poskytne zákazníkovi predbežný kredit a formálne oznámi spor platobnému procesoru obchodníka spolu s kódom dôvodu opisujúcim tvrdenie (podvod, tovar nebol doručený, tovar nezodpovedá popisu a podobné kategórie). Obchodník má potom obmedzené okno – zvyčajne 7 až 20 dní v závislosti od karetnej siete a procesora – na predloženie dôkazov na napadnutie sporu, ako sú sledovacie čísla, potvrdenie o doručení, snímky objednávky alebo korešpondencia so zákazníckym servisom. Karetná sieť preskúma dôkazy a rozhodne v prospech obchodníka alebo zákazníka.
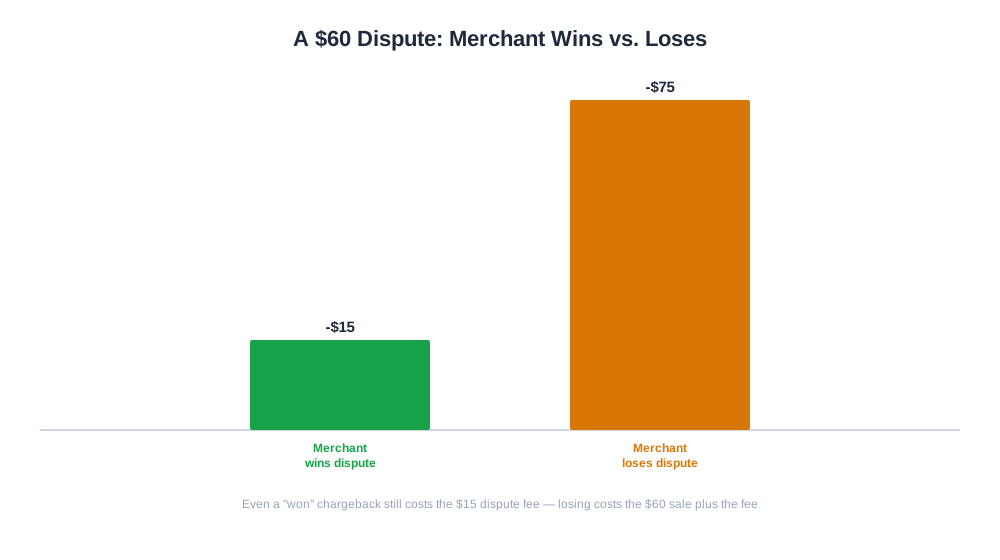
Príklad: zákazník napadne objednávku v hodnote 60 € ako „tovar nebol doručený". Obchodník predloží sledovacie číslo s potvrdením o doručení na dodaciu adresu. Ak sieť rozhodne v prospech obchodníka, 60 € sa obchodníkovi vráti, ale poplatok za spor vo výške 15 €, účtovaný pri otvorení prípadu, je zvyčajne nevratný bez ohľadu na výsledok – čo znamená, že aj „vyhraný" chargeback stojí obchodníka peniaze.
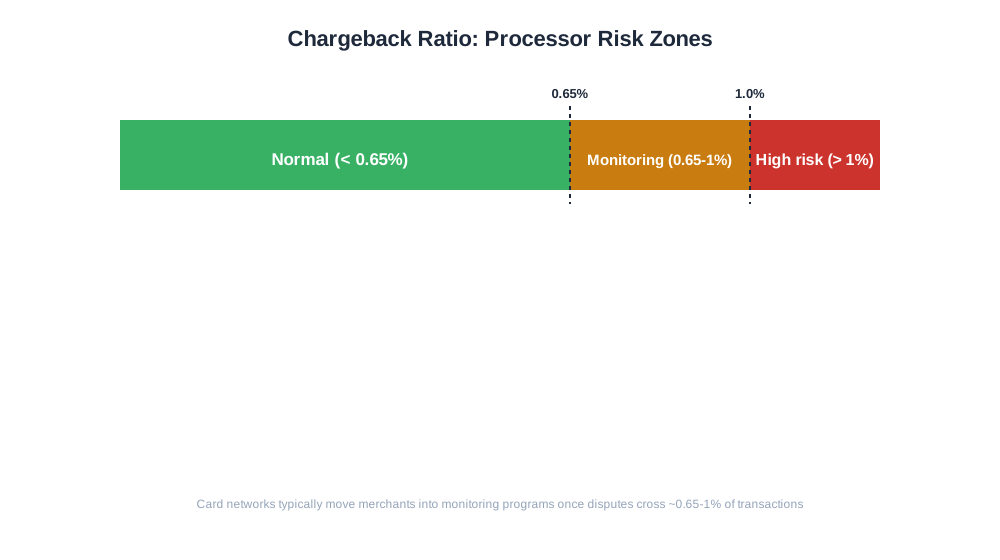
Chargebacky majú význam ďaleko presahujúci hodnotu spornej transakcie. Platobné procesory sledujú pomer chargebackov obchodníka – spory ako percento všetkých transakcií – a väčšina karetných sietí definuje špecifické prahové hodnoty (často uvádzané okolo 0,65 % až 1 %), nad ktorými je obchodník zaradený do monitorovacích programov s dodatočnými poplatkami, rezervami na finančné prostriedky alebo v pretrvávajúcich prípadoch až ukončením oprávnenia na spracovanie platieb. Pre rastúcu DTC značku môže neriešený problém s chargebackmi preto ohroziť nielen maržu, ale aj samotnú schopnosť prijímať karetné platby.
Chargebacky tiež skresľujú iné metriky, ak nie sú sledované samostatne. Zdanie miery refundácií obchodu môže vyzerať zdravo, zatiaľ čo miera chargebackov ticho stúpa, pretože obe sú zaznamenávané a riešené prostredníctvom úplne odlišných kanálov – refundácie cez vlastné systémy obchodníka, chargebacky cez karetné siete.
| Aspekt | Refundácia | Chargeback |
|---|---|---|
| Kto ho iniciuje | Obchodník, dobrovoľne | Banka zákazníka, v mene zákazníka |
| Rýchlosť | Okamžitá, riadená obchodníkom | Dni až týždne, riadená sieťou |
| Poplatok pre obchodníka | Zvyčajne žiadny okrem pôvodného poplatku za spracovanie | Poplatok za spor, bez ohľadu na výhru alebo prehru |
| Vplyv na postavenie obchodníka | Žiadny, ak je riadený bežným spôsobom | Počíta sa do pomeru chargebackov sledovaného procesorom |
| Možnosť odvolania obchodníka | N/A, obchodník už rozhodol | Môže predložiť dôkazy na napadnutie sporu |

Získavajte najnovšie poznatky o zmienkach v AI, monitoringu značky a optimalizačných stratégiách.
Keďže čoraz viac nákupov pochádza z AI nákupných asistentov a agentických pokladničných tokov – kde zákazník autorizuje AI agenta, aby uskutočnil transakciu v jeho mene, ako napríklad pri ChatGPT Instant Checkout alebo vznikajúcich agentických obchodných tokov – dynamika chargebackov sa vyvíja. Nákupy uskutočnené prostredníctvom sprostredkujúceho agenta prinášajú novú kategóriu sporov typu „túto platbu som neautorizoval", pretože ľudský držiteľ karty je o krok vzdialený od samotnej pokladničnej akcie a karetné siete stále vyvíjajú jasné pravidlá zodpovednosti pre tento scenár. Obchodníci predávajúci prostredníctvom týchto novších AI sprostredkovaných kanálov by mali očakávať, že kódy dôvodov chargebackov a vzorce sporov budú vyzerať inak ako pri tradičnom webovom pokladničnom procese.
Na analytickej strane si včasné odhalenie trendov chargebackov vyžaduje ich videnie v kontexte ostatnej aktivity objednávok – okolo ktorých platobných metód, kategórií produktov alebo zdrojov návštevnosti sa zoskupujú. Report eshop_get_order_mix od AmICited rozdeľuje objednávky podľa platobnej metódy a stavu vrátane chargebackov, čo obchodníkovi umožňuje vidieť napríklad to, či sú spory koncentrované v konkrétnej platobnej metóde alebo konkrétnej produktovej rade, namiesto toho, aby sa na mieru chargebackov pozeral ako na jeden nediferencovaný údaj.
Častou chybou je považovať každý chargeback za nevyhrateľný a neobťažovať sa predkladaním dôkazov, zatiaľ čo v praxi sú spory týkajúce sa potvrdenia o doručení a duplicitných platieb často vyhrávané s priamou dokumentáciou. Ďalším bežným problémom je nesúlad popisu platby na výpise – pokladňa obchodu zobrazuje jeden názov značky, zatiaľ čo popis na výpise uvádza nesúvisiaci názov materskej spoločnosti alebo platobného procesora, čo spoľahlivo vedie k sporom typu „túto platbu nepoznám", ktorým by jednoduchá oprava popisu zabránila. Obchodníci tiež niekedy ignorujú priateľský podvod, kým sa nestane vzorcom; malý počet opakovaných sporiteľov možno identifikovať a odfiltrovať už pri pokladni, namiesto toho, aby sa každý incident riešil ako ojedinelý. Napokon, niektoré obchody neoddeľujú chargebacky od refundácií vo svojom vlastnom reportingu, čo skrýva rastúci problém so spormi v zdanlivo normálnej celkovej miere návratnosti, až kým oznámenie procesora neprinúti problém otvorene riešiť.
Začnite sledovať, ako AI chatboty spomínajú vašu značku na ChatGPT, Perplexity a ďalších platformách. Získajte použiteľné poznatky na zlepšenie vašej prítomnosti v AI.
Zistite, čo je pomer chargebackov, ako ho kartové siete vypočítavajú a prečo je jeho udržanie pod monitorovacími prahmi kľúčové pre spracovanie platieb v e-comm...
Zistite, čo sú zásady vrátenia peňazí, čo by mali obsahovať, ako ovplyvňujú konverziu a dôveru a aké sú časté chyby obchodníkov pri ich písaní....
Zistite, čo je backorder, ako sa líši od vypredania zásob a ako e-commerce obchodníci riadia backorderované zásoby bez straty dôvery zákazníkov.
Súhlas s cookies
Používame cookies na vylepšenie vášho prehliadania a analýzu našej návštevnosti. See our privacy policy.