


Chargeback
Un chargeback (contracargo) es una reversión forzada de un pago iniciada por el banco del cliente o el emisor de la tarjeta, en lugar del comerciante, generalmente después de que un cliente disputa un cargo por considerarlo fraudulento, no autorizado o insatisfactorio. Los chargebacks devuelven los fondos al cliente y a menudo conllevan tarifas adicionales cobradas al comerciante, independientemente del resultado de la disputa.
Definición de Chargeback
Un chargeback es una reversión de pago forzada por el banco emisor de la tarjeta del cliente, en lugar de ser concedida voluntariamente por el comerciante. Ocurre cuando un titular de tarjeta se comunica con su banco para disputar una transacción, generalmente porque afirma que el cargo fue fraudulento, el artículo nunca llegó, el producto no coincidía con su descripción, o simplemente no reconoce el cargo en su estado de cuenta. El banco investiga y, si se pone del lado del cliente, retira los fondos disputados de la cuenta del comerciante, generalmente junto con una tarifa de disputa que se cobra al comerciante independientemente del resultado final. Los chargebacks existen como un mecanismo de protección al consumidor integrado en las reglas de las redes de tarjetas (Visa, Mastercard, American Express), brindando a los clientes un recurso cuando un comerciante no responde o una transacción es fraudulenta, pero también son ampliamente utilizados — y a veces mal utilizados — de formas que generan costos financieros y operativos reales para los minoristas en línea.
Cómo Funciona el Proceso de Chargeback
El ciclo de vida del chargeback generalmente sigue un camino establecido. Un cliente disputa un cargo con su banco en lugar de contactar directamente al comerciante. El banco emite un crédito provisional al cliente y notifica formalmente al procesador de pagos del comerciante sobre la disputa, junto con un código de motivo que describe el reclamo (fraude, producto no recibido, producto no coincide con la descripción y categorías similares). El comerciante tiene entonces una ventana limitada — a menudo entre 7 y 20 días, dependiendo de la red de tarjetas y el procesador — para presentar pruebas que impugnen la disputa, como números de seguimiento, confirmación de entrega, capturas de pantalla del pedido o correspondencia con el servicio al cliente. La red de tarjetas revisa las pruebas y falla a favor del comerciante o del cliente.
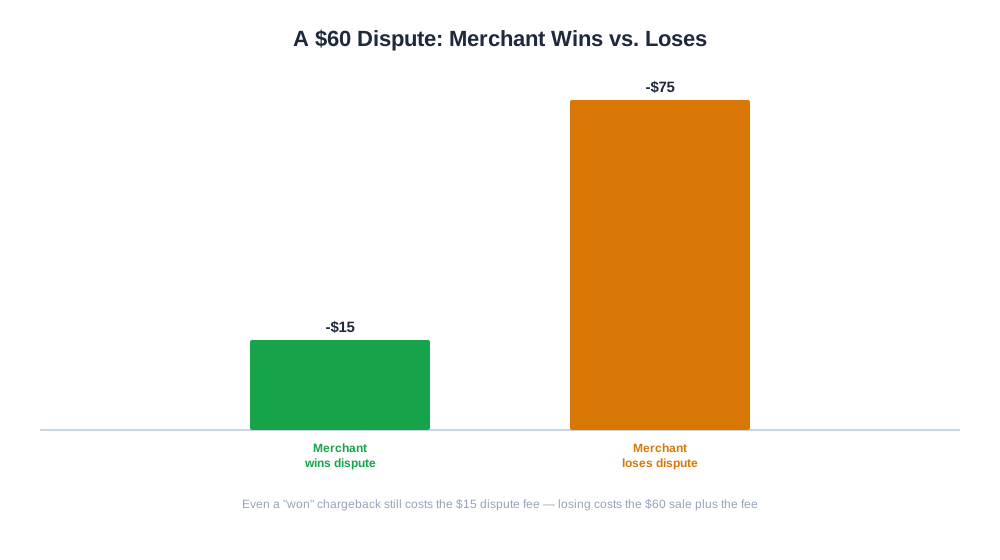
Un ejemplo práctico: un cliente disputa un pedido de $60 como “artículo no recibido”. El comerciante presenta un número de seguimiento que muestra la confirmación de entrega en la dirección de envío. Si la red se pone del lado del comerciante, los $60 se devuelven al comerciante, pero la tarifa de disputa de $15 cobrada cuando se abrió el caso generalmente no es reembolsable independientemente del resultado, lo que significa que incluso un chargeback “ganado” todavía le cuesta dinero al comerciante.
Por Qué los Chargebacks Son Importantes para las Marcas de Comercio Electrónico
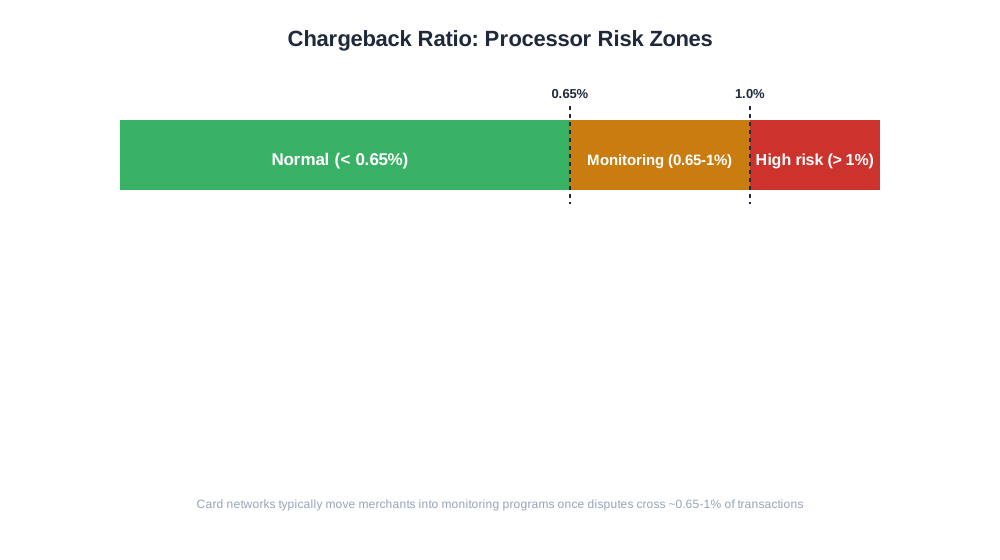
Los chargebacks importan mucho más allá del valor de la transacción disputada. Los procesadores de pagos rastrean el índice de chargebacks de un comerciante — disputas como porcentaje del total de transacciones — y la mayoría de las redes de tarjetas definen umbrales específicos (a menudo citados alrededor del 0.65% al 1%) por encima de los cuales un comerciante es colocado en programas de monitoreo con tarifas adicionales, reservas de fondos o, en casos persistentes, cancelación de los privilegios de procesamiento. Para una marca DTC en crecimiento, un problema de chargebacks no gestionado puede por lo tanto amenazar no solo el margen sino también la capacidad de aceptar pagos con tarjeta.
Los chargebacks también distorsionan otras métricas si no se rastrean por separado. La tasa de reembolso aparente de una tienda puede verse saludable mientras su tasa de chargebacks aumenta silenciosamente, ya que ambas se registran y resuelven a través de canales completamente diferentes — los reembolsos a través de los sistemas propios del comerciante, los chargebacks a través de la red de tarjetas.
Chargeback vs. Reembolso vs. Resolución de Disputas
| Aspecto | Reembolso | Chargeback |
|---|---|---|
| Quién lo inicia | El comerciante, voluntariamente | El banco del cliente, en nombre del cliente |
| Velocidad | Inmediato, controlado por el comerciante | De días a semanas, controlado por la red |
| Tarifa para el comerciante | Generalmente ninguna, además de la tarifa de procesamiento original | Tarifa de disputa, se gane o se pierda |
| Efecto en la posición del comerciante | Ninguno si se gestiona normalmente | Cuenta para el índice de chargebacks monitoreado por el procesador |
| Recurso del comerciante | N/A, el comerciante ya decidió | Puede presentar pruebas para impugnar |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Los Chargebacks y el Comercio Impulsado por IA
A medida que más compras se originan a través de asistentes de compra basados en IA y flujos de pago agentivos — donde un cliente autoriza a un agente de IA a completar una transacción en su nombre, como con ChatGPT Instant Checkout o los flujos emergentes de comercio agentivo — la dinámica de los chargebacks está evolucionando. Las compras realizadas a través de un agente intermediario introducen una nueva categoría de disputas de “Yo no autoricé esto”, ya que el titular de la tarjeta humano está a un paso de distancia de la acción real de pago, y las redes de tarjetas aún están desarrollando reglas claras de responsabilidad para este escenario. Los comerciantes que venden a través de estos canales más nuevos mediados por IA deben esperar que los códigos de motivo de chargeback y los patrones de disputa se vean diferentes a los de un pago web tradicional.
En el lado analítico, detectar tendencias de chargebacks tempranamente requiere verlas en el contexto del resto de la actividad de pedidos — qué métodos de pago, categorías de productos o fuentes de tráfico las agrupan. El informe eshop_get_order_mix de AmICited desglosa los pedidos por método de pago y estado, incluidos los chargebacks, lo que permite a un comerciante ver, por ejemplo, si las disputas se concentran en un método de pago particular o en una línea de productos específica, en lugar de tratar la tasa de chargeback como un número indiferenciado.
Mejores Prácticas para Gestionar Chargebacks
- Utiliza un descriptor de facturación claro y reconocible para que un cargo en el estado de cuenta del cliente coincida con el nombre de tu marca, reduciendo las disputas de “No reconozco este cargo”.
- Envía notificaciones proactivas de confirmación de pedido y de envío con números de seguimiento, que sirven como prueba si posteriormente se presenta una disputa.
- Responde rápida y generosamente a las quejas de los clientes antes de que escalen a una disputa bancaria — un reembolso concedido directamente evita por completo la tarifa y el impacto en el índice de un chargeback.
- Mantén registros organizados de los detalles del pedido, la confirmación de entrega y la comunicación con el cliente para que la evidencia pueda presentarse rápidamente dentro de la ventana de disputa.
- Utiliza herramientas de detección de fraude en el momento del pago para detectar pedidos con datos de facturación y envío no coincidentes u otras señales claras de fraude antes de que se envíen.
- Monitorea tu índice de chargebacks regularmente en comparación con los umbrales establecidos por tu procesador, en lugar de descubrir un problema solo después de recibir un aviso del programa de monitoreo.
Errores Comunes de Chargeback
Un error frecuente es tratar cada chargeback como imposible de ganar y no molestarse en presentar pruebas, cuando en la práctica las disputas por confirmación de entrega y cargos duplicados a menudo se ganan con documentación directa. Otro problema común es la falta de coincidencia del descriptor de facturación — el proceso de pago de una tienda muestra un nombre de marca mientras que el descriptor del estado de cuenta muestra un nombre de empresa matriz o procesador de pagos no relacionado, lo que genera de manera confiable disputas de “No reconozco esto” que una simple corrección del descriptor podría prevenir. Los comerciantes también a veces ignoran el fraude amistoso hasta que se convierte en un patrón; un pequeño número de disputantes reincidentes puede identificarse y filtrarse en el momento del pago en lugar de tratarse como incidentes aislados cada vez. Finalmente, algunas tiendas no separan los chargebacks de los reembolsos en sus propios informes, lo que oculta un problema creciente de disputas dentro de una tasa de devolución aparentemente normal hasta que un aviso del procesador obliga a enfrentar el problema.