


Rapporto di Chargeback
Scopri cos'è il rapporto di chargeback, come lo calcolano le reti di carte e perché mantenerlo al di sotto delle soglie di monitoraggio è fondamentale per l'ela...
7 min di lettura
Uno storno di pagamento è un annullamento forzato di un pagamento avviato dalla banca del cliente o dall’emittente della carta, anziché dal commerciante, solitamente dopo che un cliente contesta un addebito come fraudolento, non autorizzato o insoddisfacente. Gli storni restituiscono i fondi al cliente e spesso comportano commissioni aggiuntive a carico del commerciante, indipendentemente dall’esito della contestazione.
Uno storno di pagamento è un annullamento forzato di un pagamento avviato dalla banca del cliente o dall'emittente della carta, anziché dal commerciante, solitamente dopo che un cliente contesta un addebito come fraudolento, non autorizzato o insoddisfacente. Gli storni restituiscono i fondi al cliente e spesso comportano commissioni aggiuntive a carico del commerciante, indipendentemente dall'esito della contestazione.
Uno storno di pagamento (chargeback) è un annullamento di pagamento forzato dalla banca emittente la carta del cliente, anziché concesso volontariamente dal commerciante. Si verifica quando un titolare di carta contatta la propria banca per contestare una transazione — comunemente perché sostiene che l’addebito fosse fraudolento, l’articolo non è mai arrivato, il prodotto non corrispondeva alla descrizione, o semplicemente non riconosce l’addebito sul proprio estratto conto. La banca indaga e, se si schiera dalla parte del cliente, preleva i fondi contestati dal conto del commerciante, di solito insieme a una commissione di contestazione addebitata al commerciante indipendentemente dall’esito finale. I chargeback esistono come meccanismo di protezione dei consumatori integrato nelle regole delle reti di carte (Visa, Mastercard, American Express), offrendo ai clienti un ricorso quando un commerciante non risponde o una transazione è fraudolenta, ma sono anche ampiamente utilizzati — e talvolta abusati — in modi che creano costi finanziari e operativi reali per i rivenditori online.
Il ciclo di vita del chargeback segue generalmente un percorso prestabilito. Un cliente contesta un addebito presso la propria banca anziché contattare direttamente il commerciante. La banca emette un credito provvisorio al cliente e notifica formalmente al processore di pagamento del commerciante la contestazione, insieme a un codice motivo che descrive la rivendicazione (frode, prodotto non ricevuto, prodotto non conforme alla descrizione e categorie simili). Il commerciante ha quindi una finestra limitata — spesso tra 7 e 20 giorni a seconda della rete di carte e del processore — per presentare prove che contestino la contestazione, come numeri di tracciamento, conferma di consegna, screenshot dell’ordine o corrispondenza con il servizio clienti. La rete di carte esamina le prove e decide a favore del commerciante o del cliente.
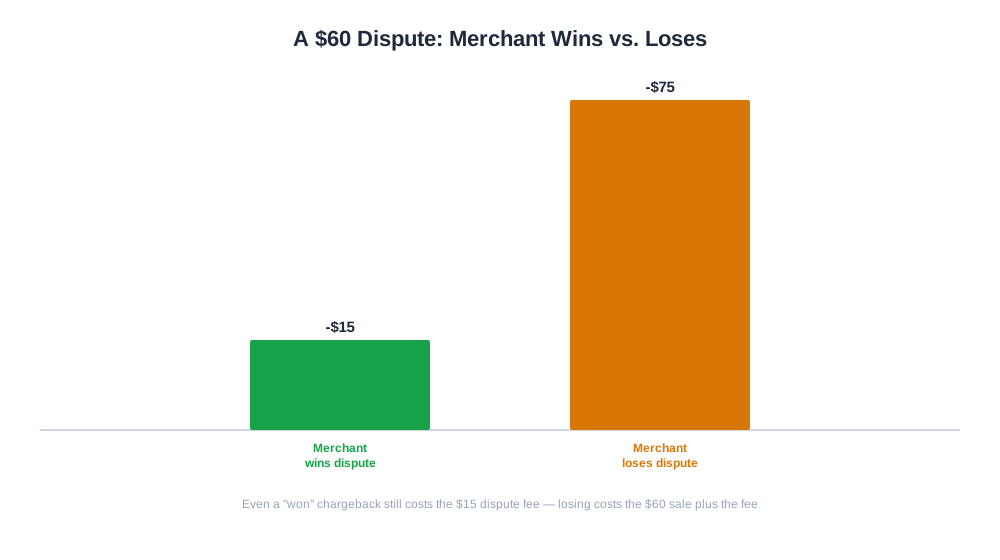
Un esempio pratico: un cliente contesta un ordine di 60 € come “articolo non ricevuto”. Il commerciante presenta un numero di tracciamento che mostra la conferma di consegna all’indirizzo di spedizione. Se la rete si schiera dalla parte del commerciante, i 60 € vengono restituiti al commerciante, ma la commissione di contestazione di 15 € addebitata all’apertura del caso è tipicamente non rimborsabile indipendentemente dall’esito — il che significa che anche un chargeback “vinto” costa comunque denaro al commerciante.

Scopri come i chatbot IA citano il tuo brand su ChatGPT, Perplexity e altre piattaforme.
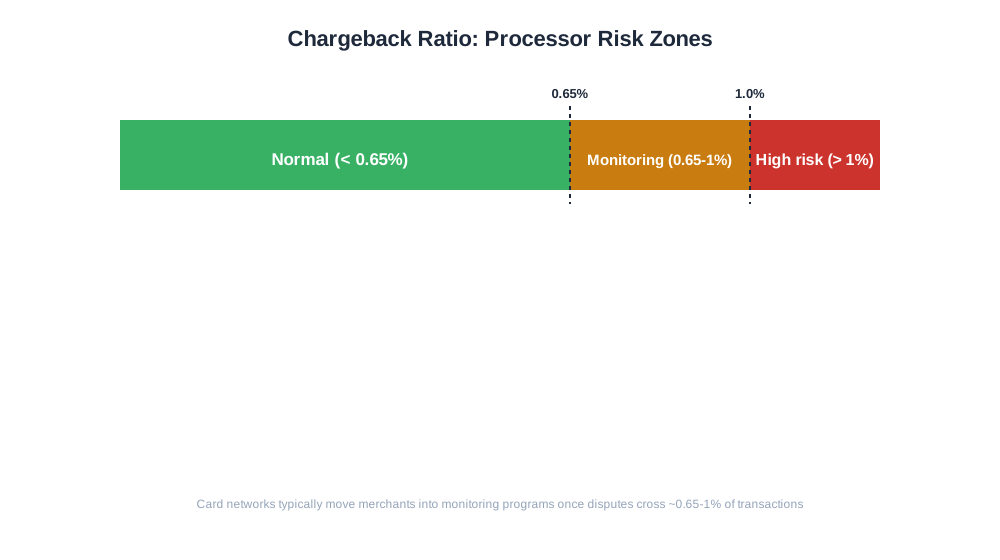
I chargeback contano ben oltre il valore della transazione contestata. I processori di pagamento monitorano il rapporto di chargeback di un commerciante — le contestazioni in percentuale del totale delle transazioni — e la maggior parte delle reti di carte definisce soglie specifiche (spesso citate intorno allo 0,65%–1%) oltre le quali un commerciante viene inserito in programmi di monitoraggio con commissioni aggiuntive, riserve sui fondi o, nei casi persistenti, revoca dei privilegi di elaborazione. Per un brand DTC in crescita, un problema di chargeback non gestito può quindi minacciare non solo i margini ma la capacità di accettare pagamenti con carta.
I chargeback distorcono anche altri parametri se non vengono tracciati separatamente. Il tasso di rimborso apparente di un negozio può sembrare sano mentre il suo tasso di chargeback sale silenziosamente, poiché i due vengono registrati e risolti attraverso canali completamente diversi — i rimborsi attraverso i sistemi del commerciante, i chargeback attraverso la rete di carte.
| Aspetto | Rimborso | Chargeback |
|---|---|---|
| Chi lo avvia | Il commerciante, volontariamente | La banca del cliente, per conto del cliente |
| Velocità | Immediata, controllata dal commerciante | Da giorni a settimane, controllata dalla rete |
| Commissione per il commerciante | Di solito nessuna oltre alla commissione di elaborazione originale | Commissione di contestazione, vinca o perda |
| Effetto sulla posizione del commerciante | Nessuno se gestito normalmente | Contribuisce al rapporto di chargeback monitorato dal processore |
| Ricorso del commerciante | N/D, il commerciante ha già deciso | Può presentare prove per contestare |
Ricevi le ultime analisi su citazioni nell'IA, monitoraggio del brand e strategie di ottimizzazione.
Con l’aumento degli acquisti effettuati tramite assistenti AI e flussi di checkout agentici — in cui un cliente autorizza un agente AI a completare una transazione per suo conto, come con ChatGPT Instant Checkout o i flussi emergenti di commercio agentico — le dinamiche dei chargeback si stanno evolvendo. Gli acquisti effettuati tramite un agente intermediario introducono una nuova categoria di contestazioni del tipo “Non ho autorizzato questo”, poiché il titolare umano della carta è a un passo dall’azione di checkout effettiva, e le reti di carte stanno ancora sviluppando regole chiare di responsabilità per questo scenario. I commercianti che vendono attraverso questi nuovi canali mediati dall’IA dovrebbero aspettarsi che i codici motivo dei chargeback e i modelli di contestazione siano diversi da un checkout web tradizionale.
Sul fronte dell’analisi, individuare precocemente le tendenze dei chargeback richiede di vederli nel contesto del resto dell’attività degli ordini — attorno a quali metodi di pagamento, categorie di prodotti o fonti di traffico si concentrano. Il report eshop_get_order_mix di AmICited suddivide gli ordini per metodo di pagamento e stato, inclusi i chargeback, consentendo a un commerciante di vedere, ad esempio, se le contestazioni sono concentrate in un particolare metodo di pagamento o in una specifica linea di prodotti, anziché trattare il tasso di chargeback come un numero indifferenziato.
Un errore frequente è trattare ogni chargeback come non vincibile e non preoccuparsi di presentare prove, quando in pratica le contestazioni per conferma di consegna e addebito duplicato vengono spesso vinte con una documentazione semplice. Un altro problema comune è la mancata corrispondenza della descrizione nell’estratto conto — il checkout di un negozio mostra un nome del brand, mentre la descrizione nell’estratto conto mostra il nome di una società madre o di un processore di pagamento non correlato, cosa che genera sistematicamente contestazioni del tipo “Non riconosco questo addebito” che una semplice correzione della descrizione risolverebbe. I commercianti a volte ignorano anche la frode amichevole finché non diventa un modello; un piccolo numero di contestatori abituali può essere identificato e bloccato al checkout anziché essere trattato come incidenti isolati ogni volta. Infine, alcuni negozi non separano i chargeback dai rimborsi nei propri report, il che nasconde un crescente problema di contestazioni all’interno di un tasso di reso apparentemente normale, finché un avviso del processore non costringe a portare il problema alla luce.
Inizia a tracciare come i chatbot AI menzionano il tuo brand su ChatGPT, Perplexity e altre piattaforme. Ottieni informazioni utili per migliorare la tua presenza AI.
Scopri cos'è il rapporto di chargeback, come lo calcolano le reti di carte e perché mantenerlo al di sotto delle soglie di monitoraggio è fondamentale per l'ela...
Scopri cos'è una politica di rimborso, cosa dovrebbe includere, come influisce sulla conversione e sulla fiducia, e gli errori comuni che i commercianti commett...
Scopri cos'è la riconciliazione dei pagamenti, come funziona nell'e-commerce e come riconciliare gli ordini del negozio con i dati del processore di pagamento e...
Consenso Cookie
Usiamo i cookie per migliorare la tua esperienza di navigazione e analizzare il nostro traffico. See our privacy policy.