


Chargeback
Un chargeback (ou contestation de paiement) est un renversement forcé d'un paiement initié par la banque du client ou l'émetteur de la carte, plutôt que par le marchand, généralement après qu'un client a contesté un débit comme frauduleux, non autorisé ou insatisfaisant. Les chargebacks restituent les fonds au client et s'accompagnent souvent de frais supplémentaires facturés au marchand, quel que soit le résultat de la contestation.
Définition du Chargeback
Un chargeback (ou contestation de paiement) est un renversement de paiement imposé par la banque émettrice de la carte du client, plutôt qu’accordé volontairement par le marchand. Cela se produit lorsqu’un titulaire de carte contacte sa banque pour contester une transaction — généralement parce qu’il prétend que le débit était frauduleux, que l’article n’est jamais arrivé, que le produit ne correspondait pas à sa description, ou qu’il ne reconnaît tout simplement pas le débit sur son relevé. La banque mène une enquête et, si elle donne raison au client, elle retire les fonds contestés du compte du marchand, généralement accompagnés de frais de contestation facturés au marchand quel que soit le résultat final. Les chargebacks existent comme mécanisme de protection des consommateurs intégré aux règles des réseaux de cartes (Visa, Mastercard, American Express), offrant aux clients un recours lorsqu’un marchand est non réactif ou qu’une transaction est frauduleuse, mais ils sont également largement utilisés — et parfois abusés — d’une manière qui crée des coûts financiers et opérationnels réels pour les détaillants en ligne.
Comment Fonctionne le Processus de Chargeback
Le cycle de vie d’un chargeback suit généralement un chemin défini. Un client conteste un débit auprès de sa banque plutôt que de contacter directement le marchand. La banque émet un crédit provisoire au client et notifie formellement le processeur de paiement du marchand du litige, accompagné d’un code de motif décrivant la réclamation (fraude, produit non reçu, produit non conforme, et catégories similaires). Le marchand dispose ensuite d’une fenêtre limitée — souvent de 7 à 20 jours selon le réseau de cartes et le processeur — pour soumettre des preuves contestant le litige, comme des numéros de suivi, des confirmations de livraison, des captures d’écran de commande ou une correspondance avec le service client. Le réseau de cartes examine les preuves et statue en faveur du marchand ou du client.
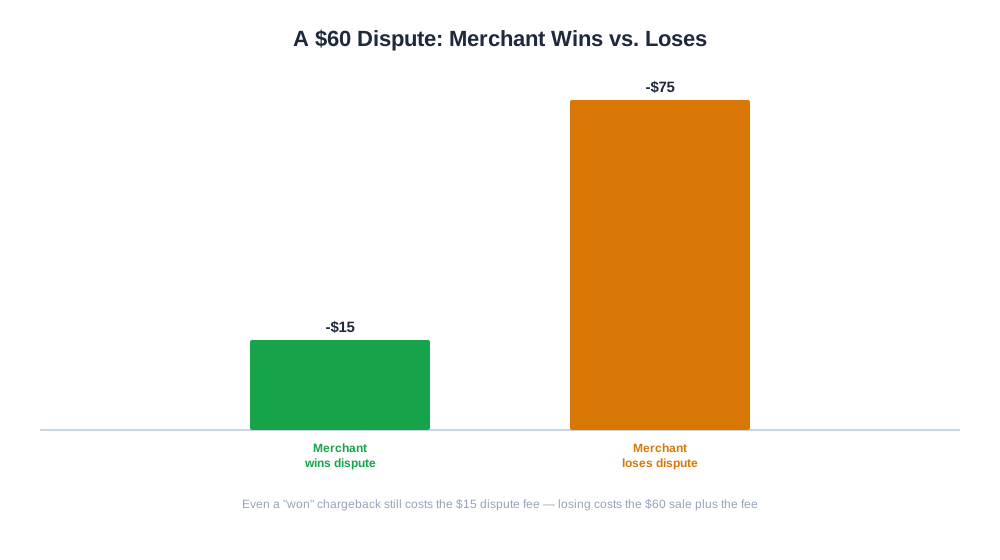
Un exemple concret : un client conteste une commande de 60 $ comme « article non reçu ». Le marchand soumet un numéro de suivi montrant une confirmation de livraison à l’adresse d’expédition. Si le réseau donne raison au marchand, les 60 $ sont restitués au marchand, mais les 15 $ de frais de contestation facturés à l’ouverture du dossier sont généralement non remboursables quel que soit le résultat — ce qui signifie qu’un chargeback même « gagné » coûte encore de l’argent au marchand.
Pourquoi les Chargebacks Sont Importants pour les Marques de Commerce Électronique
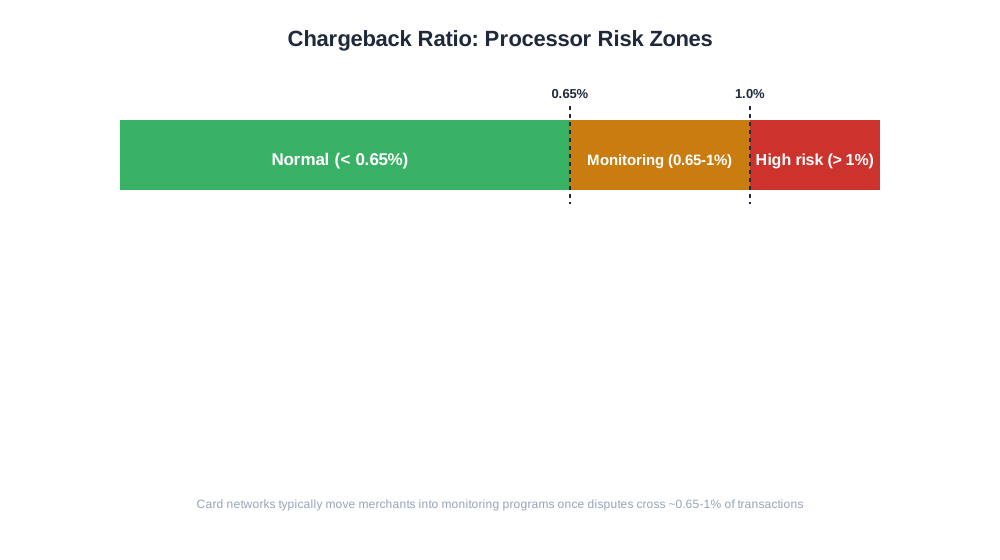
Les chargebacks ont des conséquences bien au-delà de la valeur de la transaction contestée. Les processeurs de paiement suivent le taux de chargeback d’un marchand — les contestations en pourcentage du total des transactions — et la plupart des réseaux de cartes définissent des seuils spécifiques (souvent cités autour de 0,65 % à 1 %) au-dessus desquels un marchand est placé dans des programmes de surveillance avec des frais supplémentaires, des réserves sur les fonds ou, dans les cas persistants, la résiliation des privilèges de traitement. Pour une marque DTC en croissance, un problème de chargeback non géré peut donc menacer non seulement la marge, mais aussi la capacité à accepter les paiements par carte.
Les chargebacks faussent également d’autres métriques s’ils ne sont pas suivis séparément. Le taux de remboursement apparent d’un magasin peut sembler sain tandis que son taux de chargeback grimpe silencieusement, car les deux sont enregistrés et résolus par des canaux entièrement différents — les remboursements via les propres systèmes du marchand, les chargebacks via le réseau de cartes.
Chargeback vs Remboursement vs Résolution de Litige
| Aspect | Remboursement | Chargeback |
|---|---|---|
| Qui l’initie | Le marchand, volontairement | La banque du client, au nom du client |
| Rapidité | Immédiat, contrôlé par le marchand | De quelques jours à quelques semaines, contrôlé par le réseau |
| Frais pour le marchand | Généralement aucun au-delà des frais de traitement initiaux | Frais de contestation, gagné ou perdu |
| Effet sur la réputation du marchand | Aucun si géré normalement | Comptabilisé dans le taux de chargeback surveillé par le processeur |
| Recours du marchand | N/A, le marchand a déjà décidé | Peut soumettre des preuves pour contester |

Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Les Chargebacks et le Commerce Piloté par l’IA
Alors que de plus en plus d’achats sont initiés par des assistants d’achat IA et des flux de paiement agentiques — où un client autorise un agent IA à effectuer une transaction en son nom, comme avec ChatGPT Instant Checkout ou les flux émergents de commerce agentique — la dynamique des chargebacks évolue. Les achats effectués par l’intermédiaire d’un agent introduisent une nouvelle catégorie de contestations « Je n’ai pas autorisé cela », puisque le titulaire de la carte humaine est à un degré d’éloignement de l’action réelle de paiement, et les réseaux de cartes élaborent encore des règles de responsabilité claires pour ce scénario. Les marchands qui vendent via ces nouveaux canaux médiés par l’IA doivent s’attendre à ce que les codes de motif de chargeback et les schémas de contestation soient différents de ceux d’un paiement web traditionnel.
Du côté de l’analyse, détecter les tendances de chargeback tôt nécessite de les voir dans le contexte du reste de l’activité des commandes — autour de quels modes de paiement, catégories de produits ou sources de trafic elles se concentrent. Le rapport eshop_get_order_mix d’AmICited ventile les commandes par mode de paiement et statut, y compris les chargebacks, ce qui permet à un marchand de voir, par exemple, si les contestations sont concentrées sur un mode de paiement particulier ou une gamme de produits spécifique, plutôt que de traiter le taux de chargeback comme un nombre indifférencié.
Bonnes Pratiques pour Gérer les Chargebacks
- Utilisez un descripteur de facturation clair et reconnaissable afin qu’un débit sur le relevé d’un client corresponde au nom de votre marque, réduisant ainsi les contestations « Je ne reconnais pas ce débit ».
- Envoyez des notifications proactives de confirmation de commande et d’expédition avec des numéros de suivi, qui servent également de preuves en cas de contestation ultérieure.
- Répondez rapidement et généreusement aux réclamations des clients avant qu’elles ne dégénèrent en litige bancaire — un remboursement accordé directement évite entièrement les frais et l’impact sur le taux de chargeback.
- Conservez des dossiers organisés des détails de commande, des confirmations de livraison et des communications avec les clients afin que les preuves puissent être soumises rapidement dans le délai de contestation.
- Utilisez des outils de filtrage anti-fraude lors du paiement pour détecter les commandes dont les détails de facturation et d’expédition ne correspondent pas, ou d’autres signes évidents de fraude, avant qu’elles ne soient expédiées.
- Surveillez régulièrement votre taux de chargeback par rapport aux seuils annoncés par votre processeur, plutôt que de découvrir un problème seulement après avoir reçu un avis de programme de surveillance.
Erreurs Courantes en Matière de Chargebacks
Une erreur fréquente consiste à considérer chaque chargeback comme impossible à gagner et à ne pas prendre la peine de soumettre des preuves, alors qu’en pratique, les contestations pour confirmation de livraison et débit en double sont souvent gagnées avec une documentation simple. Un autre problème courant est un décalage du descripteur de facturation — la page de paiement d’un magasin affiche un nom de marque tandis que le descripteur sur le relevé montre un nom de société mère ou de processeur de paiement sans rapport, ce qui génère systématiquement des contestations « Je ne reconnais pas ce débit » qu’une simple correction du descripteur éviterait. Les marchands ignorent aussi parfois la fraude amicale jusqu’à ce qu’elle devienne un schéma récurrent ; un petit nombre de contestataires récurrents peuvent être identifiés et filtrés lors du paiement plutôt que traités comme des incidents isolés à chaque fois. Enfin, certaines boutiques ne séparent pas les chargebacks des remboursements dans leurs propres rapports, ce qui masque un problème croissant de contestations derrière un taux de retour apparemment normal, jusqu’à ce qu’un avis du processeur force le problème à faire surface.