


Raport de chargeback
Află ce este raportul de chargeback, cum îl calculează rețelele de carduri și de ce menținerea lui sub pragurile de monitorizare este esențială pentru procesare...
7 min citire
Un chargeback este o inversare forțată a unei plăți inițiată de banca clientului sau de emitentul cardului, nu de comerciant, de obicei după ce un client contestă o taxă ca fiind frauduloasă, neautorizată sau nesatisfăcătoare. Chargeback-urile returnează fondurile clientului și vin adesea cu comisioane suplimentare percepute comerciantului, indiferent de rezultatul contestației.
Un chargeback este o inversare forțată a unei plăți inițiată de banca clientului sau de emitentul cardului, nu de comerciant, de obicei după ce un client contestă o taxă ca fiind frauduloasă, neautorizată sau nesatisfăcătoare. Chargeback-urile returnează fondurile clientului și vin adesea cu comisioane suplimentare percepute comerciantului, indiferent de rezultatul contestației.
Un chargeback este o inversare a plății forțată de banca emitentă a cardului clientului, nu acordată voluntar de comerciant. Are loc atunci când un deținător de card contactează banca pentru a contesta o tranzacție — de obicei pentru că susține că taxa a fost frauduloasă, articolul nu a sosit niciodată, produsul nu s-a potrivit cu descrierea sau pur și simplu nu recunoaște taxa pe extrasul său. Banca investighează, iar dacă este de partea clientului, retrage fondurile contestate din contul comerciantului, de obicei împreună cu un comision de contestație perceput comerciantului indiferent de rezultatul final. Chargeback-urile există ca mecanism de protecție a consumatorilor încorporat în regulile rețelelor de carduri (Visa, Mastercard, American Express), oferind clienților o cale de recurs atunci când un comerciant nu răspunde sau o tranzacție este frauduloasă, dar sunt, de asemenea, utilizate pe scară largă — și uneori abuzate — în moduri care creează costuri financiare și operaționale reale pentru comercianții online.
Ciclul de viață al unui chargeback urmează, în general, un traseu prestabilit. Un client contestă o taxă la banca sa, în loc să contacteze direct comerciantul. Banca emite un credit provizoriu clientului și notifică formal procesatorul de plăți al comerciantului despre contestație, împreună cu un cod de motiv care descrie reclamația (fraudă, produs nelivrat, produs diferit de descriere și categorii similare). Comerciantul are apoi o fereastră limitată — de obicei între 7 și 20 de zile, în funcție de rețeaua de carduri și procesator — pentru a depune dovezi care să conteste contestația, cum ar fi numere de tracking, confirmare de livrare, capturi de ecran ale comenzii sau corespondența cu serviciul clienți. Rețeaua de carduri analizează dovezile și decide în favoarea fie a comerciantului, fie a clientului.
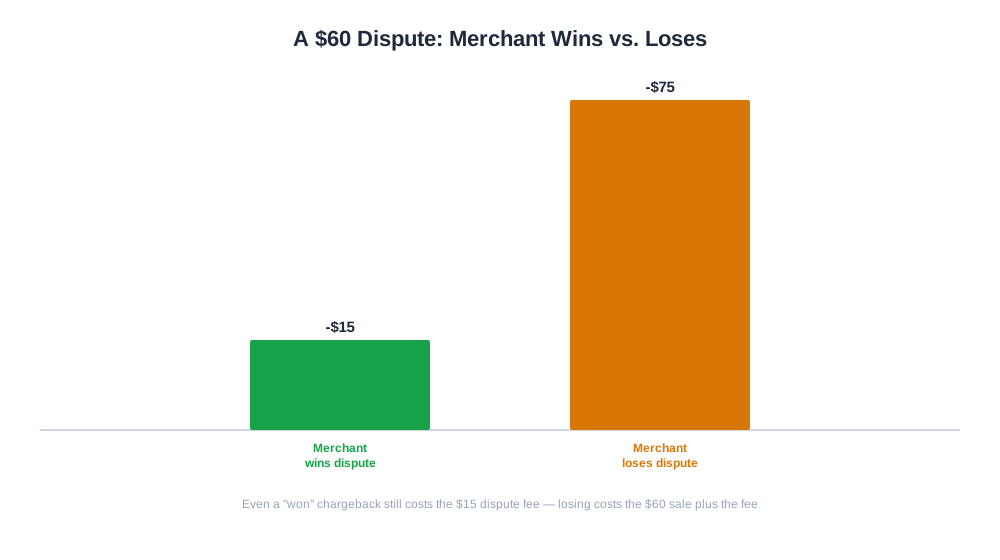
Un exemplu concret: un client contestă o comandă de 60 de dolari ca „articol nelivrat". Comerciantul depune un număr de tracking care arată confirmarea livrării la adresa de expediere. Dacă rețeaua este de partea comerciantului, cei 60 de dolari sunt returnați comerciantului, dar comisionul de contestație de 15 dolari perceput la deschiderea cazului este de obicei nerambursabil indiferent de rezultat — ceea ce înseamnă că și un chargeback „câștigat" costă totuși bani comerciantului.

Urmărește cum menționează chatboții AI brandul tău în ChatGPT, Perplexity și alte platforme.
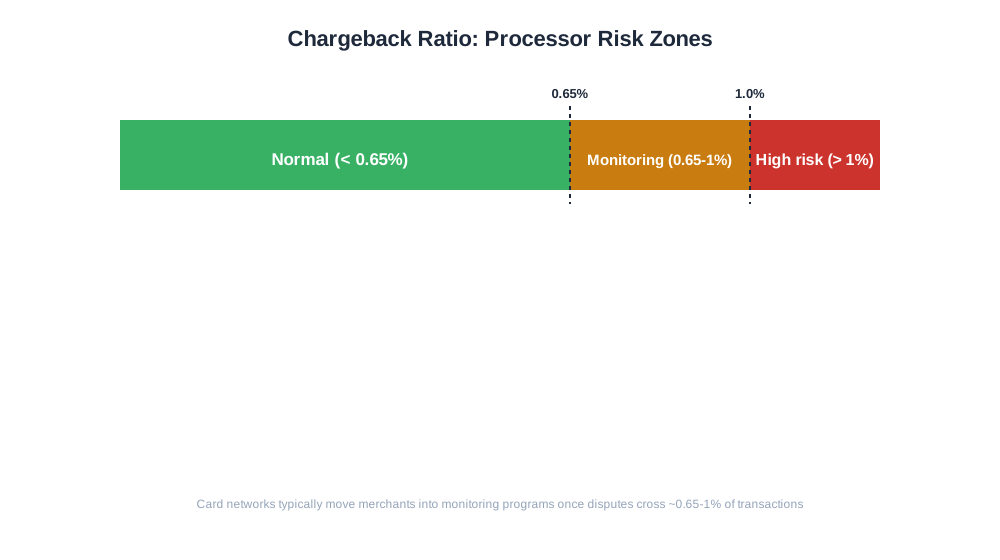
Chargeback-urile contează mult dincolo de valoarea tranzacției contestate. Procesatorii de plăți urmăresc rata de chargeback a unui comerciant — contestațiile ca procent din totalul tranzacțiilor — iar majoritatea rețelelor de carduri definesc praguri specifice (adesea citate în jur de 0,65% până la 1%) peste care un comerciant este plasat în programe de monitorizare cu comisioane suplimentare, rezerve de fonduri sau, în cazuri persistente, suspendarea privilegiilor de procesare. Pentru un brand DTC în creștere, o problemă de chargeback negestionată poate amenința astfel nu doar marja, ci și capacitatea de a accepta plăți cu cardul.
Chargeback-urile distorsionează și alte metrici dacă nu sunt urmărite separat. Rata aparentă de rambursare a unui magazin poate părea sănătoasă în timp ce rata de chargeback crește în liniște, deoarece cele două sunt înregistrate și rezolvate prin canale complet diferite — rambursările prin sistemele proprii ale comerciantului, chargeback-urile prin rețeaua de carduri.
| Aspect | Rambursare | Chargeback |
|---|---|---|
| Cine inițiază | Comerciantul, voluntar | Banca clientului, în numele clientului |
| Viteză | Imediată, controlată de comerciant | Zile până la săptămâni, controlată de rețea |
| Comision pentru comerciant | De obicei, niciunul în afara comisionului de procesare inițial | Comision de contestație, câștig sau pierdere |
| Efect asupra statutului comerciantului | Niciunul dacă este gestionat normal | Se adaugă la rata de chargeback monitorizată de procesator |
| Recursul comerciantului | N/A, comerciantul a decis deja | Poate depune dovezi pentru a contesta |
Primește cele mai noi informații despre mențiunile în AI, monitorizarea brandului și strategiile de optimizare.
Pe măsură ce tot mai multe achiziții provin din asistenți de cumpărături bazate pe inteligență artificială și fluxuri de checkout agentice — unde un client autorizează un agent AI să finalizeze o tranzacție în numele său, ca în cazul ChatGPT Instant Checkout sau al fluxurilor emergente de comerț agentic — dinamica chargeback-urilor evoluează. Achizițiile făcute printr-un agent intermediar introduc o nouă categorie de contestații de tip „nu am autorizat această tranzacție", deoarece deținătorul cardului uman este la un pas distanță de acțiunea efectivă de checkout, iar rețelele de carduri încă dezvoltă reguli clare de răspundere pentru acest scenariu. Comercianții care vând prin aceste canale noi mediate de AI ar trebui să se aștepte ca codurile de motiv ale chargeback-urilor și tiparele de contestație să arate diferit față de un checkout web tradițional.
Pe partea de analiză, identificarea timpurie a tendințelor de chargeback necesită vizualizarea lor în contextul restului activității de comenzi — în jurul căror metode de plată, categorii de produse sau surse de trafic se concentrează. Raportul eshop_get_order_mix de la AmICited descompune comenzile pe metode de plată și stare, inclusiv chargeback-uri, ceea ce permite unui comerciant să vadă, de exemplu, dacă contestațiile sunt concentrate într-o anumită metodă de plată sau o anumită linie de produse, în loc să trateze rata de chargeback ca pe un număr nediferențiat.
O greșeală frecventă este tratarea fiecărui chargeback ca fiind de necâștigat și să nu te obosești să depui dovezi, când în practică contestațiile privind confirmarea de livrare și taxele duplicate sunt adesea câștigate cu documentație simplă. O altă problemă comună este nepotrivirea descriptorului de facturare — checkout-ul unui magazin afișează un nume de brand, în timp ce descriptorul de pe extras arată un nume de companie-mamă sau de procesator de plăți fără legătură, ceea ce generează invariabil contestații de tip „nu recunosc această taxă", pe care o simplă corectare a descriptorului le-ar preveni. Comercianții ignoră, de asemenea, uneori frauda amiabilă până când aceasta devine un tipar; un număr mic de contestatari recurenți pot fi identificați și eliminați la checkout, în loc să fie tratați ca incidente izolate de fiecare dată. În final, unele magazine nu separă chargeback-urile de rambursări în propriile raportări, ceea ce ascunde o problemă crescândă de contestații într-o rată aparent normală de returnare, până când o notificare a procesatorului forțează problema să iasă la iveală.
Începe să urmărești cum te menționează chatbot-urile AI pe ChatGPT, Perplexity și alte platforme. Obține informații utile pentru a-ți îmbunătăți prezența în AI.
Află ce este raportul de chargeback, cum îl calculează rețelele de carduri și de ce menținerea lui sub pragurile de monitorizare este esențială pentru procesare...
Află ce este o politică de rambursare, ce ar trebui să includă, cum afectează conversia și încrederea și greșelile frecvente pe care comercianții le fac atunci ...
Aflați ce este un backorder, cum se deosebește de o epuizare a stocului și cum pot comercianții online să gestioneze inventarul în regim de backorder fără a pie...
Consimțământ Cookie
Folosim cookie-uri pentru a vă îmbunătăți experiența de navigare și a analiza traficul nostru. See our privacy policy.