


Chargeback
Eine Rückbuchung (Chargeback) ist eine erzwungene Rückabwicklung einer Zahlung, die von der Bank oder dem Kartenaussteller eines Kunden veranlasst wird – nicht vom Händler –, typischerweise nachdem ein Kunde eine Belastung als betrügerisch, nicht autorisiert oder nicht zufriedenstellend beanstandet hat. Rückbuchungen führen dem Kunden Geld zurück und sind oft mit zusätzlichen Gebühren für den Händler verbunden, unabhängig vom Ausgang der Anfechtung.
Definition von Chargeback
Ein Chargeback ist eine Zahlungsrückbuchung, die von der kartenausgebenden Bank des Kunden erzwungen wird, nicht freiwillig vom Händler gewährt. Sie erfolgt, wenn ein Karteninhaber seine Bank kontaktiert, um eine Transaktion anzufechten – häufig mit der Behauptung, die Belastung sei betrügerisch gewesen, der Artikel nie angekommen, das Produkt habe nicht der Beschreibung entsprochen oder die Belastung werde auf dem Kontoauszug nicht erkannt. Die Bank untersucht den Fall, und wenn sie zugunsten des Kunden entscheidet, zieht sie die angefochtenen Gelder vom Konto des Händlers zurück, in der Regel zusammen mit einer Anfechtungsgebühr, die dem Händler unabhängig vom endgültigen Ausgang berechnet wird. Chargebacks existieren als Verbraucherschutzmechanismus, der in die Regeln der Kartenorganisationen (Visa, Mastercard, American Express) eingebaut ist und Kunden ein Mittel bietet, wenn ein Händler nicht reagiert oder eine Transaktion betrügerisch ist – aber sie werden auch weit verbreitet – und manchmal missbraucht – auf eine Weise, die echte finanzielle und operative Kosten für Online-Händler verursacht.
Wie der Chargeback-Prozess funktioniert
Der Chargeback-Lebenszyklus folgt in der Regel einem festgelegten Pfad. Ein Kunde ficht eine Belastung bei seiner Bank an, anstatt direkt den Händler zu kontaktieren. Die Bank gewährt dem Kunden eine vorläufige Gutschrift und benachrichtigt den Zahlungsdienstleister des Händlers formell über die Anfechtung, zusammen mit einem Grundcode, der die Behauptung beschreibt (Betrug, Produkt nicht erhalten, Produkt nicht wie beschrieben und ähnliche Kategorien). Der Händler hat dann ein begrenztes Zeitfenster – häufig etwa 7 bis 20 Tage, abhängig vom Kartenanbieter und Prozessor – um Nachweise zur Anfechtung der Beanstandung einzureichen, wie Sendungsverfolgungsnummern, Lieferbestätigungen, Bestell-Screenshots oder Korrespondenz mit dem Kundendienst. Die Kartenorganisation prüft die Nachweise und entscheidet zugunsten des Händlers oder des Kunden.
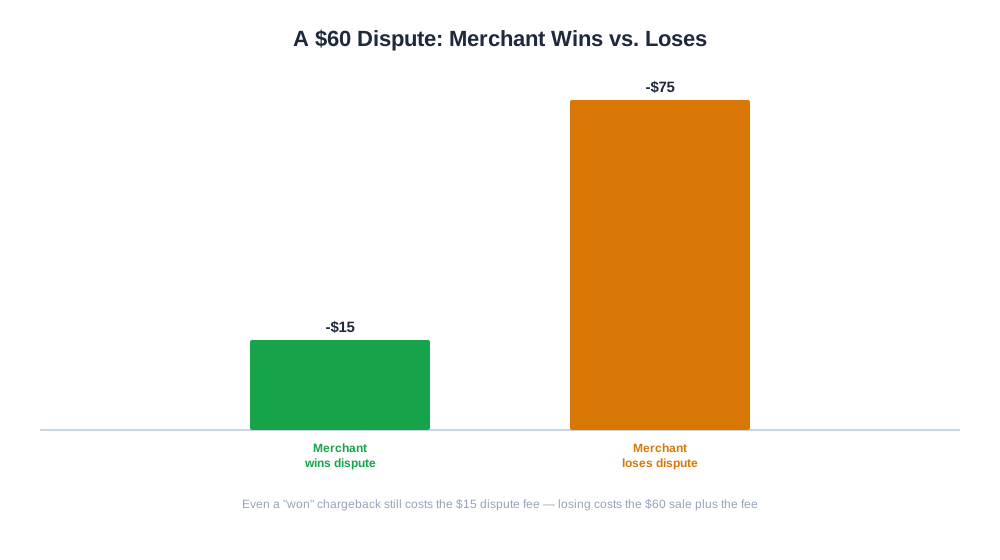
Ein Praxisbeispiel: Ein Kunde ficht eine Bestellung über 60 € mit dem Grund „Artikel nicht erhalten" an. Der Händler reicht eine Sendungsverfolgungsnummer mit Lieferbestätigung an die Versandadresse ein. Entscheidet das Netzwerk zugunsten des Händlers, werden die 60 € an den Händler zurückgegeben, aber die Anfechtungsgebühr von 15 €, die bei Eröffnung des Falls erhoben wurde, ist in der Regel unabhängig vom Ausgang nicht erstattungsfähig – was bedeutet, dass selbst ein „gewonnenes" Chargeback den Händler immer noch Geld kostet.

Ready to Monitor Your AI Visibility?
Track how AI chatbots mention your brand across ChatGPT, Perplexity, and other platforms.
Warum Chargebacks für E-Commerce-Marken wichtig sind
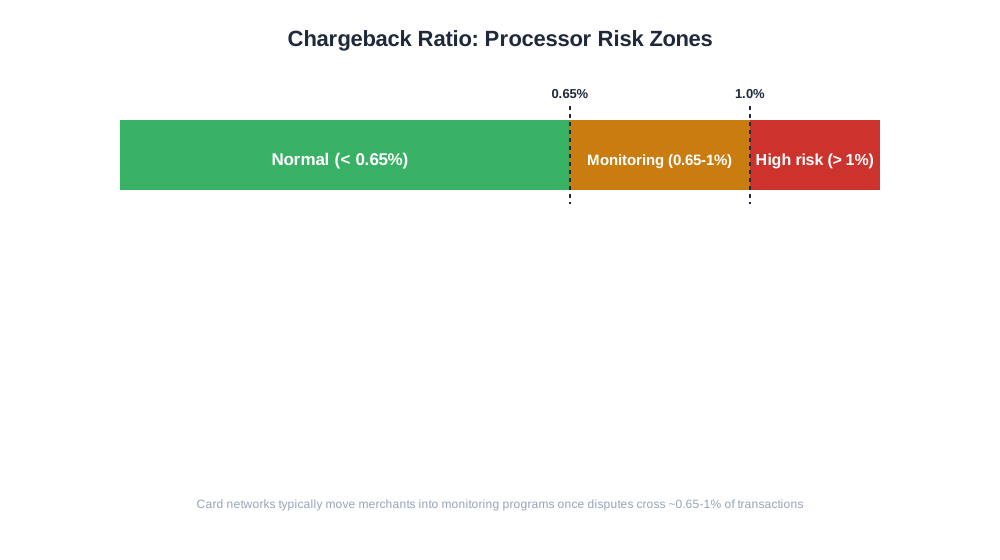
Chargebacks sind weit über den Wert der angefochtenen Transaktion hinaus von Bedeutung. Zahlungsdienstleister überwachen die Chargeback-Quote eines Händlers – Anfechtungen als Prozentsatz aller Transaktionen – und die meisten Kartenorganisationen definieren spezifische Schwellenwerte (häufig zwischen 0,65 % und 1 %), ab denen ein Händler in Überwachungsprogramme mit zusätzlichen Gebühren, Rücklagen oder in anhaltenden Fällen mit der Kündigung der Abwicklungsberechtigung aufgenommen wird. Für eine wachsende DTC-Marke kann ein unkontrolliertes Chargeback-Problem daher nicht nur die Marge, sondern die gesamte Fähigkeit, Kartenzahlungen zu akzeptieren, gefährden.
Chargebacks verzerren auch andere Kennzahlen, wenn sie nicht separat erfasst werden. Die scheinbare Rückerstattungsrate eines Shops kann gesund aussehen, während seine Chargeback-Rate leise ansteigt, da beide über völlig unterschiedliche Kanäle erfasst und abgewickelt werden – Rückerstattungen über die eigenen Systeme des Händlers, Chargebacks über das Kartenetzwerk.
Chargeback vs. Rückerstattung vs. Anfechtungsklärung
| Aspekt | Rückerstattung | Chargeback |
|---|---|---|
| Wer initiiert es | Händler, freiwillig | Bank des Kunden, in dessen Namen |
| Geschwindigkeit | Sofort, händlergesteuert | Tage bis Wochen, netzwerkgesteuert |
| Gebühr für Händler | Meist keine über ursprüngliche Abwicklungsgebühr hinaus | Anfechtungsgebühr, ob gewonnen oder verloren |
| Auswirkung auf Händlerstatus | Keine bei normaler Abwicklung | Zählt zur vom Prozessor überwachten Chargeback-Quote |
| Rechtsmittel des Händlers | Nicht zutreffend, Händler hat bereits entschieden | Kann Nachweise zur Anfechtung einreichen |
Stay Updated on AI Visibility Trends
Get the latest insights on AI mentions, brand monitoring, and optimization strategies.
Chargebacks und KI-gesteuerter Handel
Da immer mehr Käufe über KI-Einkaufsassistenten und agentische Checkout-Abläufe erfolgen – bei denen ein Kunde einen KI-Agenten autorisiert, eine Transaktion in seinem Namen durchzuführen, wie bei ChatGPT Instant Checkout oder neuen agentischen Commerce-Abläufen – entwickeln sich die Chargeback-Dynamiken weiter. Käufe, die über einen zwischengeschalteten Agenten getätigt werden, führen eine neue Kategorie von „Ich habe dies nicht autorisiert"-Anfechtungen ein, da der menschliche Karteninhaber einen Schritt vom eigentlichen Checkout-Vorgang entfernt ist und die Kartenorganisationen noch klare Haftungsregeln für dieses Szenario entwickeln. Händler, die über diese neueren KI-vermittelten Kanäle verkaufen, sollten damit rechnen, dass sich Chargeback-Grundcodes und Anfechtungsmuster von denen eines traditionellen Web-Checkouts unterscheiden.
Auf der Analyse-Seite erfordert das frühzeitige Erkennen von Chargeback-Trends, sie im Kontext der übrigen Bestellaktivität zu betrachten – um welche Zahlungsmethoden, Produktkategorien oder Verkehrsquellen sie sich gruppieren. Der eshop_get_order_mix-Bericht von AmICited schlüsselt Bestellungen nach Zahlungsmethode und Status auf, einschließlich Chargebacks, sodass ein Händler beispielsweise sehen kann, ob sich Anfechtungen auf eine bestimmte Zahlungsmethode oder eine bestimmte Produktlinie konzentrieren, anstatt die Chargeback-Rate als eine undifferenzierte Zahl zu behandeln.
Bewährte Methoden zur Verwaltung von Chargebacks
- Verwenden Sie eine klare, erkennbare Abrechnungsbezeichnung, damit eine Belastung auf dem Kontoauszug eines Kunden mit Ihrem Markennamen übereinstimmt, wodurch „Ich erkenne diese Belastung nicht"-Anfechtungen reduziert werden.
- Senden Sie proaktiv Bestellbestätigungen und Versandbenachrichtigungen mit Sendungsverfolgungsnummern, die im Falle einer späteren Anfechtung als Nachweis dienen.
- Reagieren Sie schnell und großzügig auf Kundenbeschwerden, bevor sie zu einer Bankanfechtung eskalieren – eine direkt gewährte Rückerstattung vermeidet die Gebühr und die Auswirkung auf die Chargeback-Quote vollständig.
- Führen Sie organisierte Aufzeichnungen über Bestelldetails, Lieferbestätigungen und Kundenkommunikation, damit Nachweise schnell innerhalb des Anfechtungszeitraums eingereicht werden können.
- Verwenden Sie Betrugsprüfungstools beim Checkout, um Bestellungen mit nicht übereinstimmenden Rechnungs- und Versanddaten oder anderen eindeutigen Betrugssignalen zu erkennen, bevor sie versandt werden.
- Überwachen Sie Ihre Chargeback-Quote regelmäßig im Vergleich zu den vom Prozessor angegebenen Schwellenwerten, anstatt ein Problem erst zu entdecken, nachdem Sie eine Benachrichtigung über ein Überwachungsprogramm erhalten haben.
Häufige Chargeback-Fehler
Ein häufiger Fehler besteht darin, jedes Chargeback als nicht gewinnbar zu betrachten und keine Nachweise einzureichen, obwohl in der Praxis Anfechtungen aufgrund von Lieferbestätigungen und doppelten Belastungen mit einfacher Dokumentation oft gewonnen werden. Ein weiteres häufiges Problem ist eine nicht übereinstimmende Abrechnungsbezeichnung – der Checkout eines Shops zeigt einen Markennamen an, während die Abrechnungsbezeichnung einen nicht verwandten Mutterkonzern oder Zahlungsdienstleister-Namen zeigt, was zuverlässig „Ich erkenne dies nicht"-Anfechtungen auslöst, die eine einfache Korrektur der Abrechnungsbezeichnung verhindern würde. Händler ignorieren auch manchmal Friendly Fraud, bis es sich zu einem Muster entwickelt; eine kleine Anzahl von Wiederholungstätern kann identifiziert und bereits beim Checkout aussortiert werden, anstatt jedes Mal als Einzelfälle behandelt zu werden. Schließlich versäumen es einige Shops, Chargebacks und Rückerstattungen in ihrer eigenen Berichterstattung zu trennen, was ein steigendes Anfechtungsproblem innerhalb einer scheinbar normalen Gesamtrücklaufquote verbirgt, bis eine Prozessor-Benachrichtigung das Problem ans Licht bringt.